

Publier

听澜321
·
--
Le season des résultats des actions américaines arrive à grands pas et ça va être animé.
La croissance attendue des bénéfices de l’indice S&P 500 dépasse 23 %, et il s’agit du huitième trimestre consécutif avec une hausse à deux chiffres.
Mais mon avis est très direct : plus les données sont belles, plus il faut se méfier.
La raison est simple :
Nvidia, c’est un « teneur de marché » (un acteur majeur du jeu), pas une entreprise ordinaire.
Elle vient d’annoncer une hausse de 150 milliards de dollars de rachats d’actions, avec une autorisation totale allant jusqu’à 235 milliards. Qu’est-ce que signifie un rachat ? C’est l’entreprise qui estime que son cours est « vraiment bon marché ».
À méditer 😂 : un géant qui affiche 70 % de croissance annuelle dit que c’est bon marché…
Mais, à mon avis : le plus grand risque de Nvidia ne vient pas de ses résultats, mais du fait qu’elle attache tout l’écosystème de l’IA trop solidement. Elle se porte garante d’OpenAI, assure des prêts de neocloud, et même l’idée de transférer le risque des prêts adossés à des puces IA aux assureurs… 🤐
Ce n’est plus juste vendre des puces : c’est donner une caution de crédit à toute l’industrie.
Avec une taille aussi énorme, si ça dérape, c’est un risque systémique…
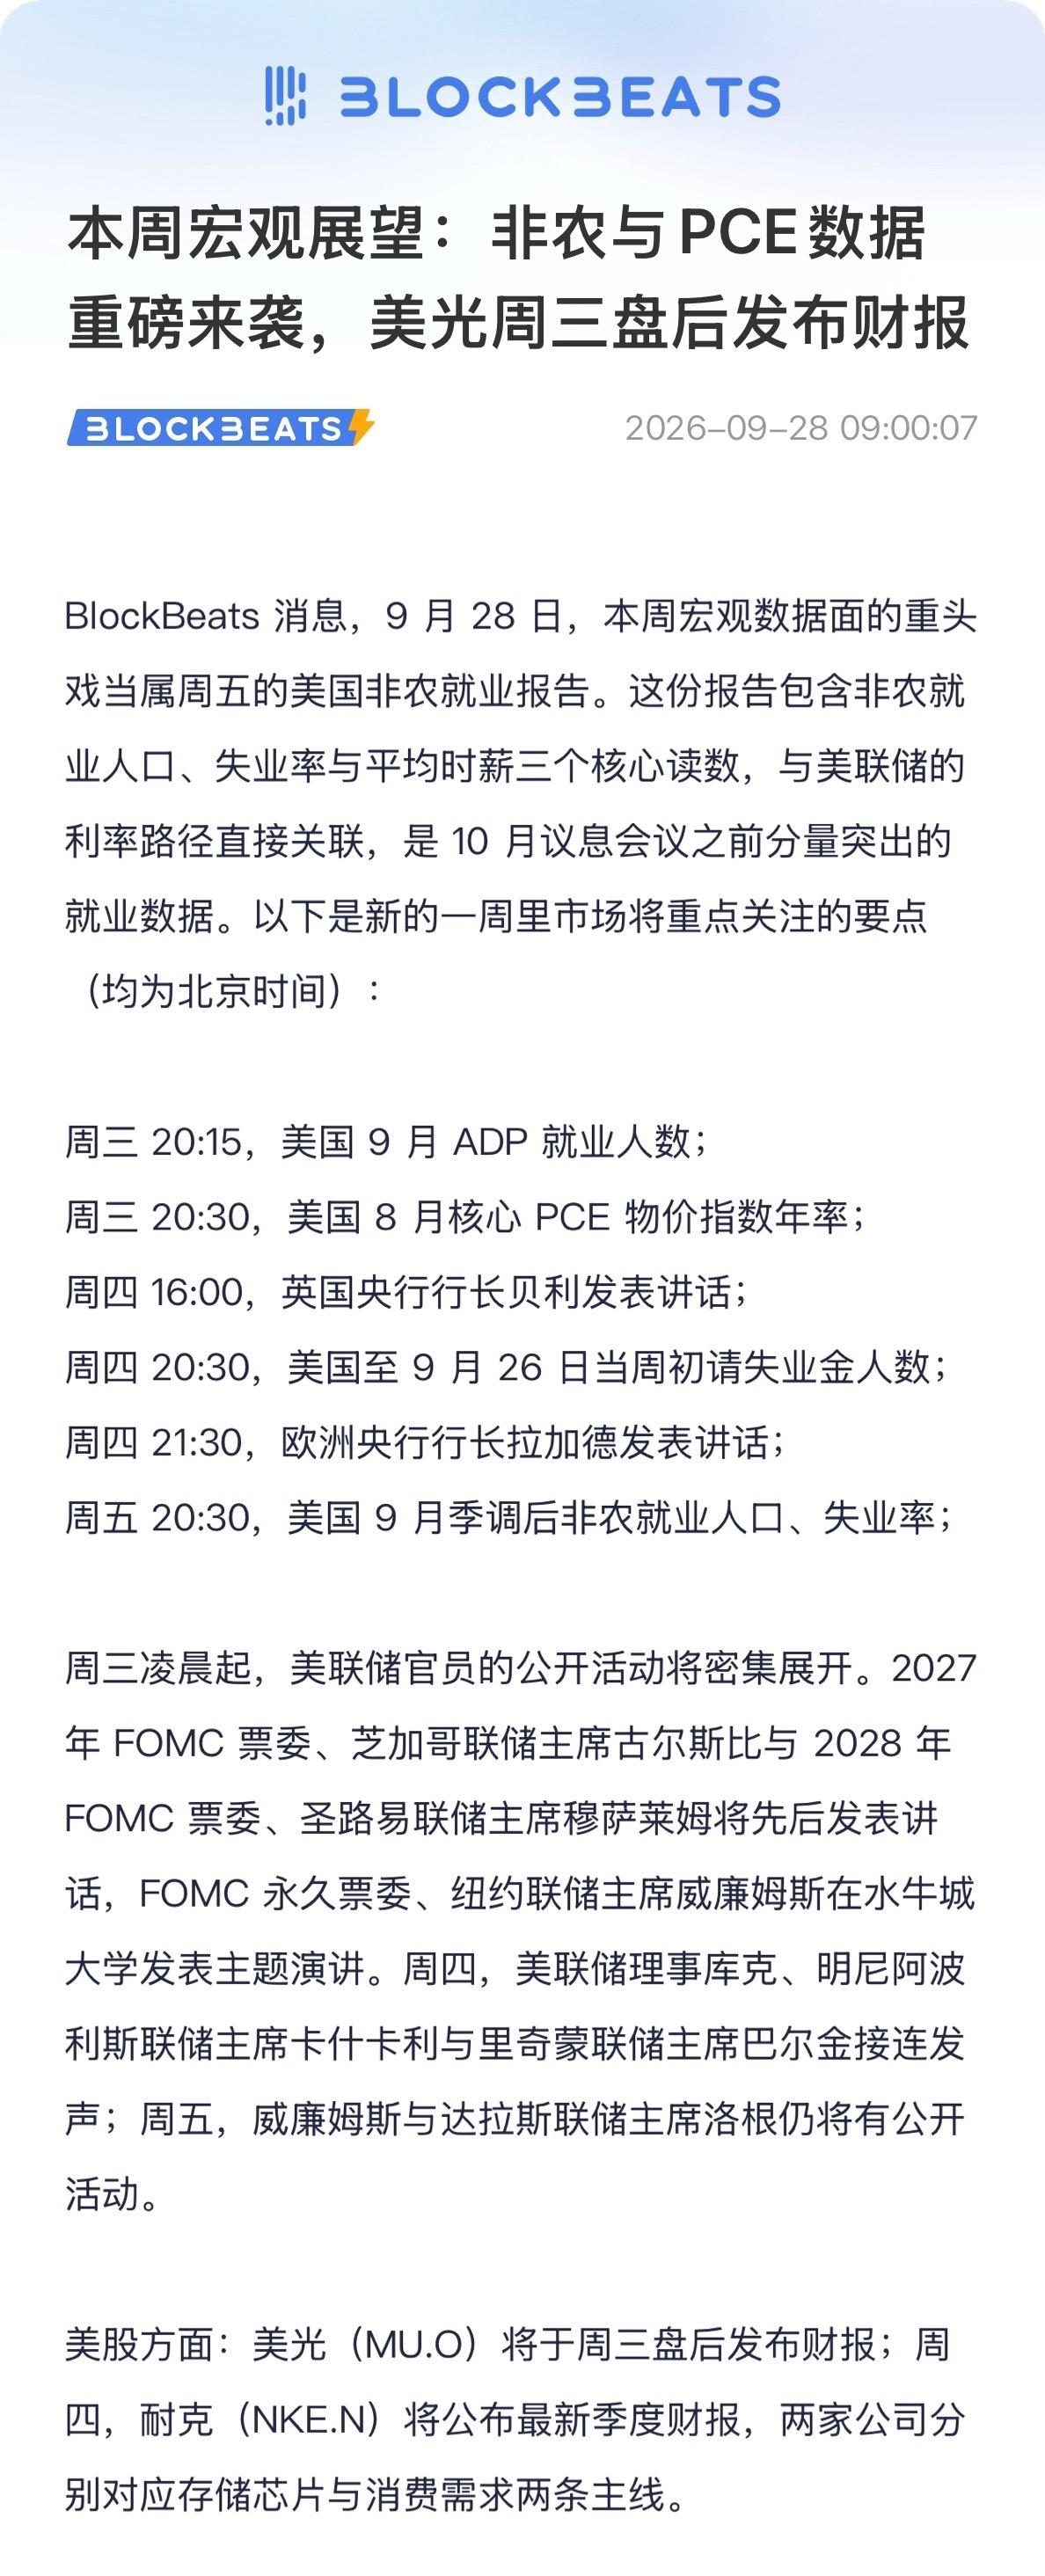
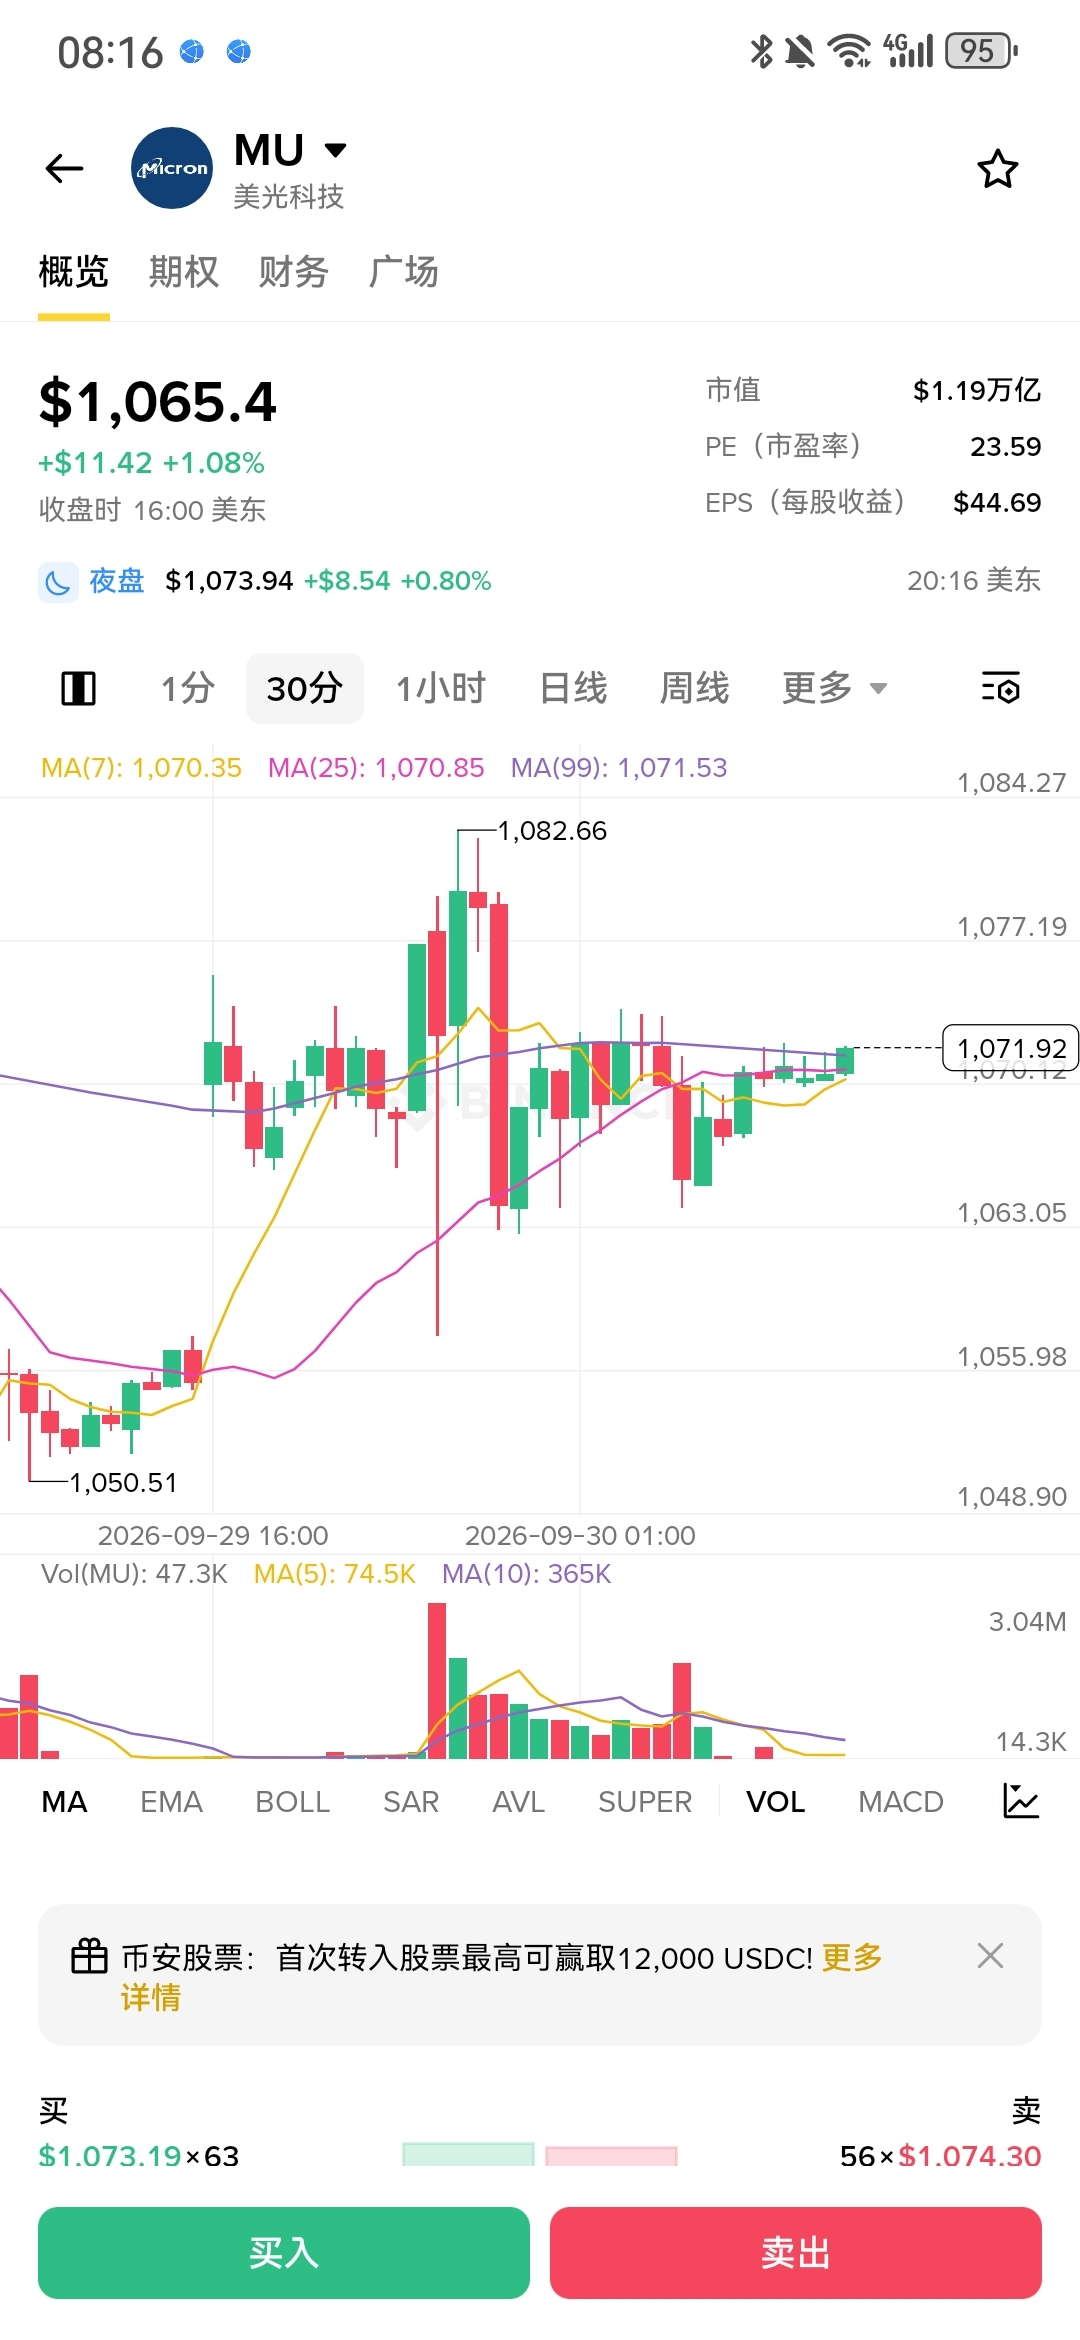
$MU , c’est « parier sur le cycle qui se transforme en croissance », et c’est là que les divergences sont les plus fortes.
Ce soir, les résultats : le marché s’attend à un chiffre d’affaires de 50,9 milliards et un BPA (EPS) de 31,49, soit +342 % en glissement annuel. Morgan Stanley a déjà refroidi le débat en suggérant que l’EPS pourrait n’être que de 31,2 😂.
Mais le point clé n’est pas ce trimestre : c’est la guidance pour l’exercice 2027.
Micron ne se traite actuellement qu’à 6,8 fois ses bénéfices attendus pour 2027 ; le marché semble clairement ne pas croire que cette vague de dynamisme de la mémoire pourra durer.
Mon avis : si ce soir Micron prouve que la demande liée à l’IA transforme le « cycle » en « croissance », alors c’est le moment de ramasser de l’argent.
Si la guidance est plutôt banale, alors c’est un « good news already priced in »…
$SNDK est celle qui offre le plus de levier (le plus d’élasticité), mais ne vous faites pas avoir par la hausse…
En un an, le titre a grimpé de 1 663 % ! La capitalisation est passée de 6,6 milliards à 266 milliards.
Et elle a aussi annoncé 14 milliards de rachats.
Mais SanDisk (Sandisk) fait du NAND : la nature cyclique est encore plus « violente » que celle du DRAM chez Micron.
Mon avis : après +16x, parler encore de « confiance » nécessite un courage énorme 😂. Le prix cible moyen des analystes est de 2 136 dollars, et ça donne l’impression qu’il reste de la marge.
Mais si les prix du NAND se retournent, la compression de valorisation (et la baisse d’EV) peut être très brutale : ce titre convient aux gens qui parient sur le scénario/la trajectoire, pas à ceux qui veulent le tenir longtemps.
Encore une chose : les attentes ont déjà été poussées au maximum.
Le plus grand piège de la saison des résultats, c’est le fait même d’« être au-dessus des attentes ».
Quand tous les analystes rehaussent leurs chiffres à répétition, même une bonne publication a de fortes chances d’être une bonne nouvelle déjà « consommée » par le marché…
Si vous avez d’autres avis, vous pouvez les partager dans la section commentaires.
#股票财报季
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.