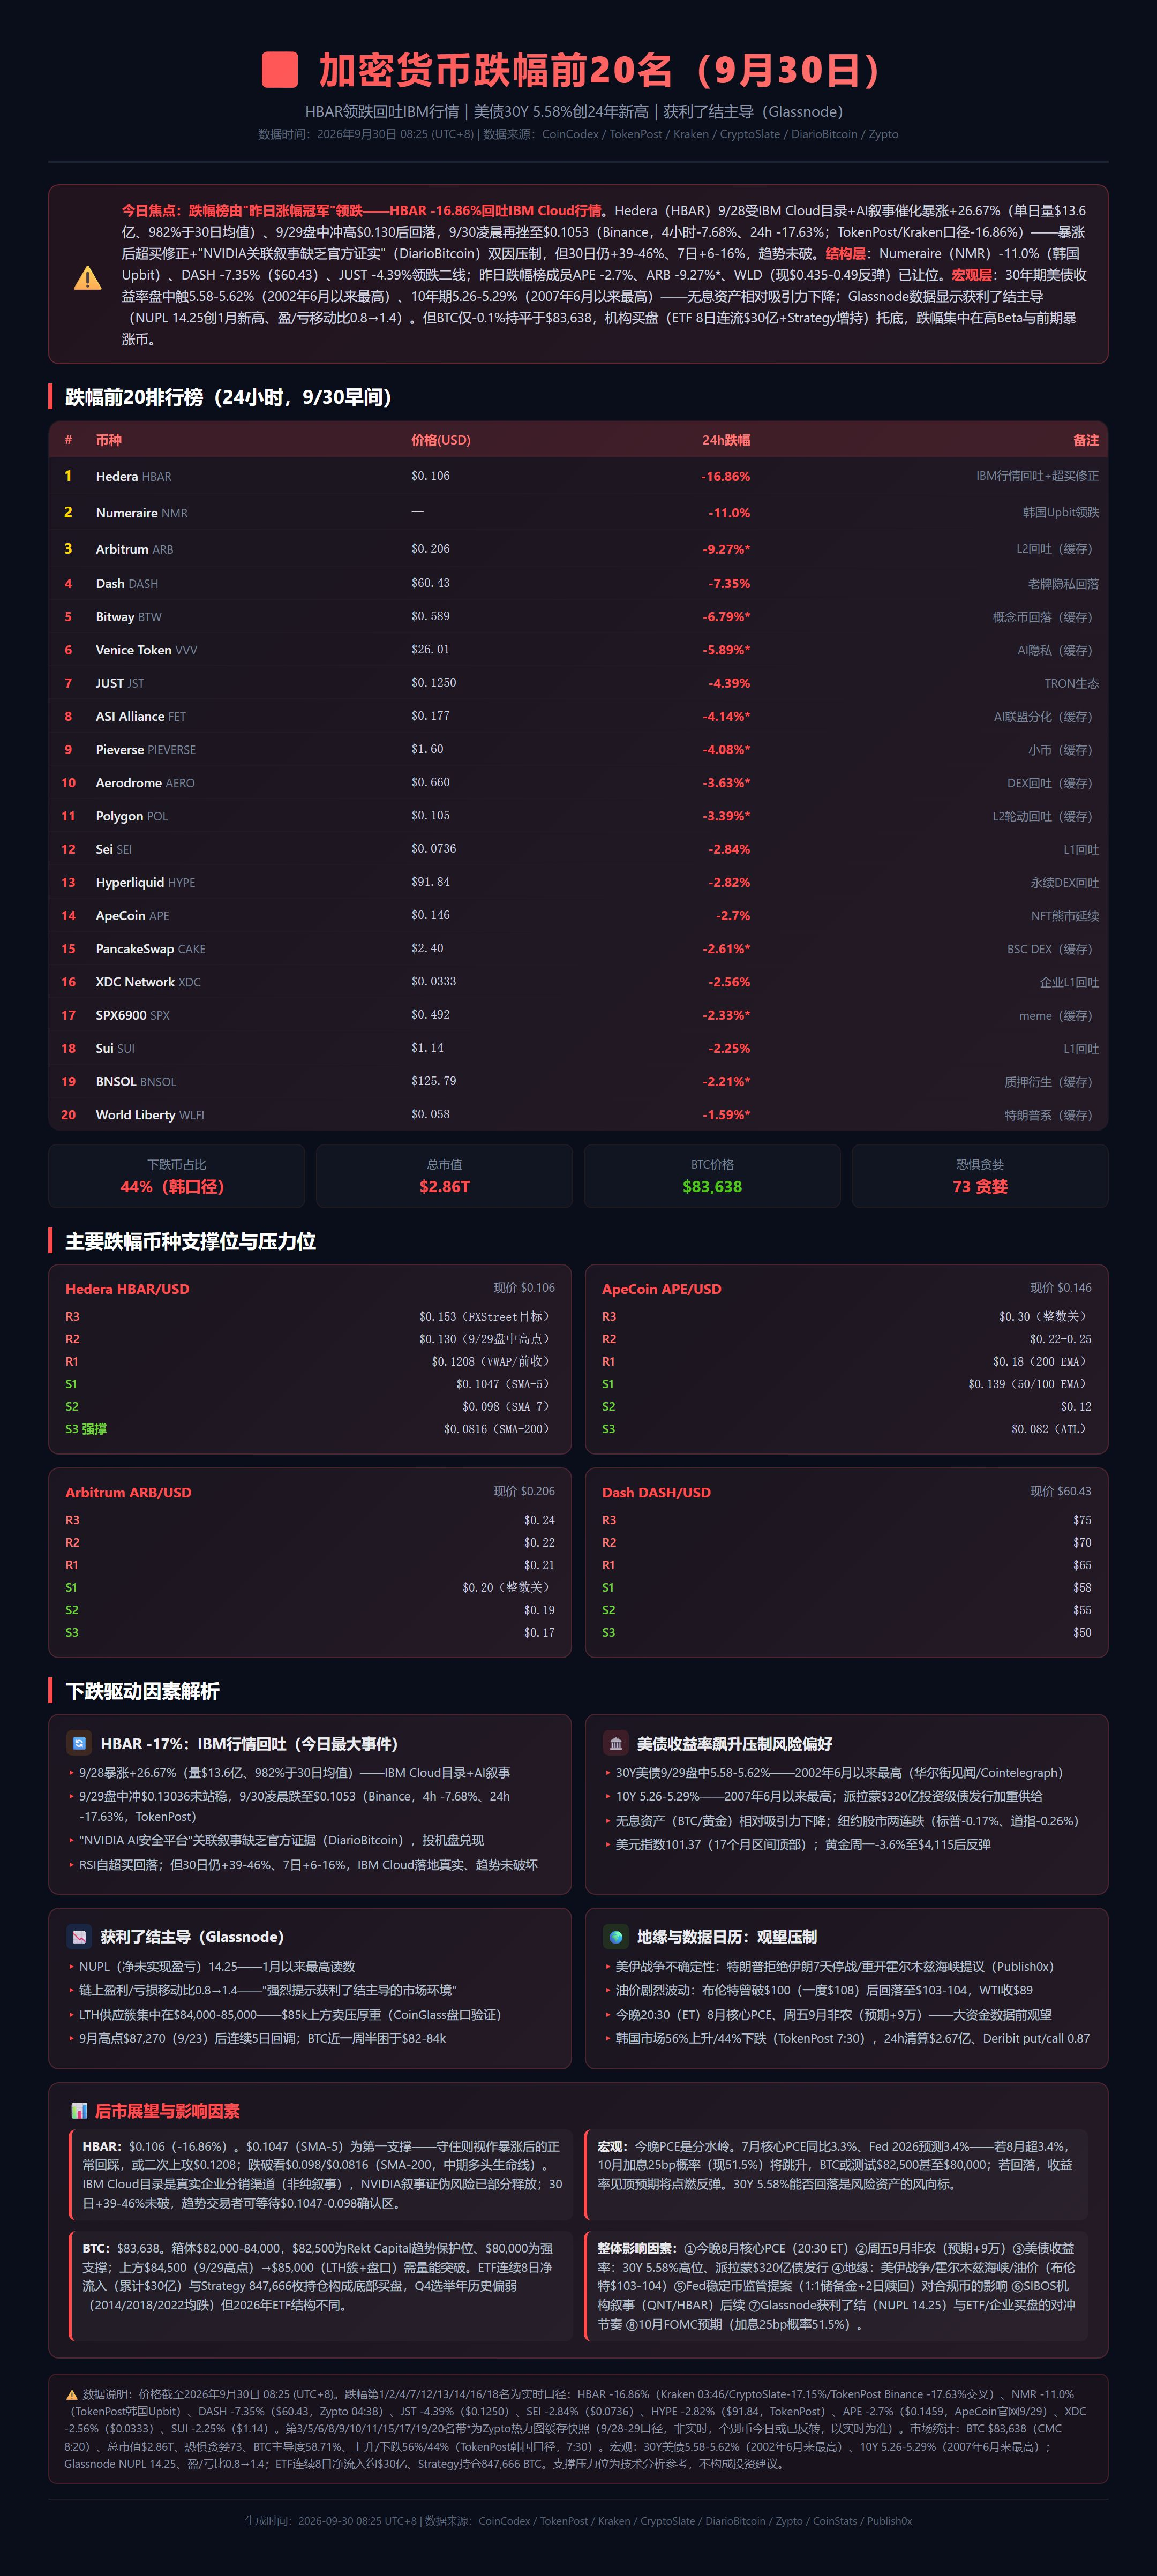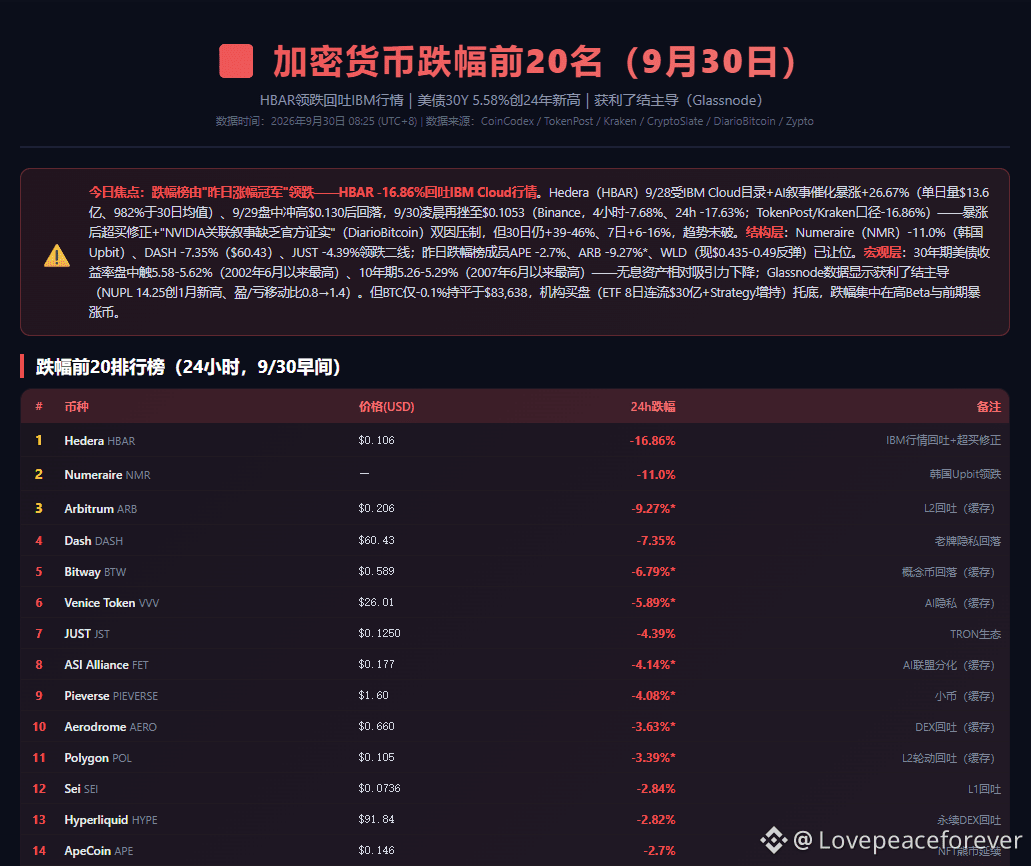
Lecture des classements des plus fortes baisses (top 20)
Premier groupe (données en temps réel) :
Hedera -16,86 % — Rebond des cotations IBM + correction liée à la surachat, principal point d’attention du jour ;
#numeraire -11,0 % — Concept de “marché prédictif” anticipé par des hedge funds IA, Upbit en tête en Corée ;
Arbitrum -9,27 %* — Repli L2 (périmètre de cache) ;
$DASH -7,35 % — Recul d’une vieille crypto-monnaie axée confidentialité ;
Bitway -6,79 %*、Venice Token #VVV — Repli des “jetons concept” et de la confidentialité IA (cache) ;
JUST -4,39 % — Repli de l’écosystème TRON (temps réel).
Deuxième groupe (mix temps réel + cache) : ASI Alliance -4,14 %, Pieverse -4,08 %*, #Aerodrome -3,63 %, Polygon$POL -3,39 %*
III. Analyse des facteurs de baisse
(1) $HBAR -17 % : retour “livre de cours” après un fort bond
Le parcours de baisse de HBAR est clair : le 9/28, catalyseurs liés au répertoire IBM Cloud + narration IA ; explosion de volumes (13,6 milliards de dollars d’échanges, soit +982 % par rapport à la moyenne sur 30 jours), propulsant le prix à +26,67 % ; le 9/29, hausse en intraday puis plafonnement \(0,13036\) incapable d’être franchi, prise de profits qui commence ; le 9/30 dans la nuit, avec un signal indiquant le manque de preuves officielles concernant le récit “NVIDIA AI sécurité platform”, les investisseurs spéculatifs quittent massivement ; le prix subit alors un repli de -16,86 % sur une seule journée pour revenir dans l’intervalle \)0,105–0,11. Fondamentalement, il s’agit d’un combo typique : “hausse explosive pilotée par un événement + correction technique de surachat” ; le RSI redescend de la zone de surachat, et les échanges/rotations de positions à court terme sont particulièrement intenses (le 9/30, environ 657 millions de dollars d’échanges). L’élément clé pour juger la tendance est le suivant : le répertoire IBM Cloud correspond à un canal réel de distribution de niveau entreprise (et non une simple narration) ; la réfutation du récit NVIDIA n’affecte que la dynamique de trading court terme sans remettre en cause les fondamentaux ; la structure observée sur 30 jours, +39–46 %, n’est pas rompue — donc il est plus probable qu’il s’agisse d’une correction profonde et saine plutôt que de la fin du cycle.
(2) Hausse fulgurante des rendements des bons du Trésor américain : frein à la prise de risque “systémique”
Le 30Y du Trésor US, en intraday le 9/29, atteint 5,58–5,62 %, le plus haut depuis juin 2002 ; le 10Y 5,26–5,29 %, le plus haut depuis juin 2007. La raison principale : la réévaluation du marché concernant une hausse des taux en octobre, combinée à l’alourdissement de l’offre dû à l’émission d’obligations de qualité investissement de 32 milliards de dollars de la part de (fonds) Paramount