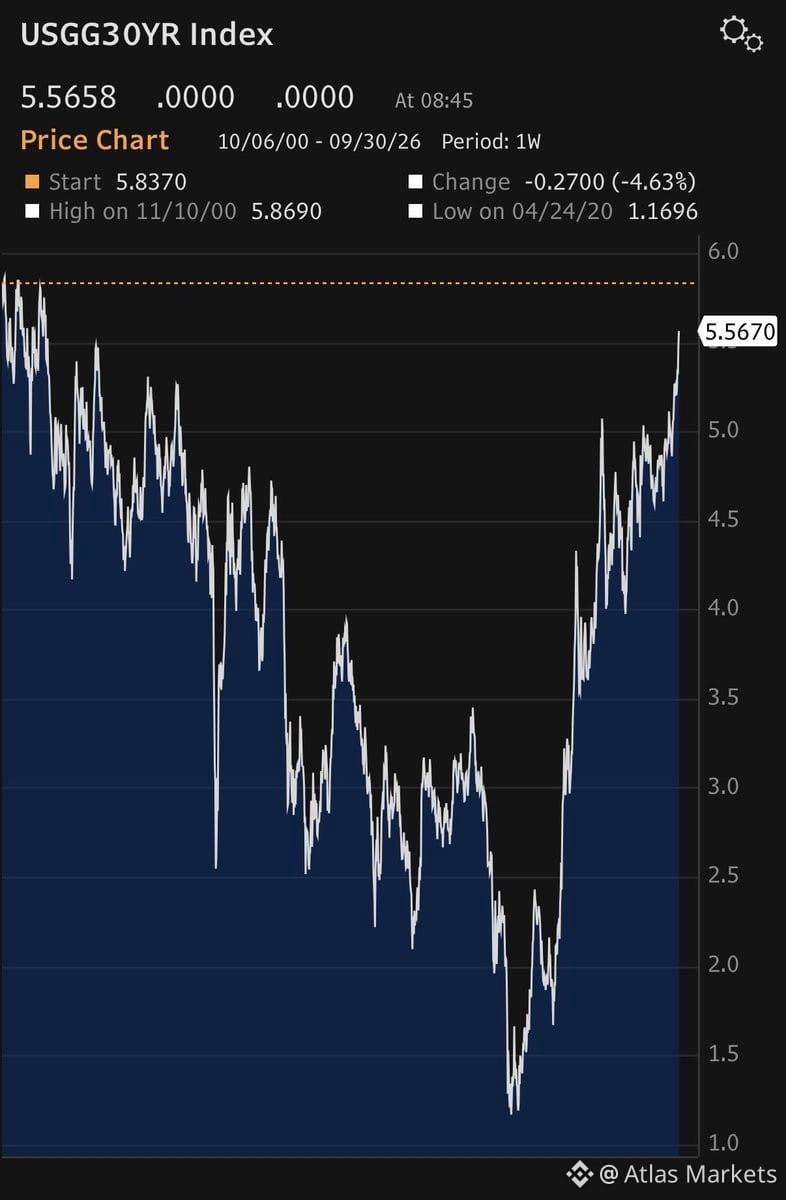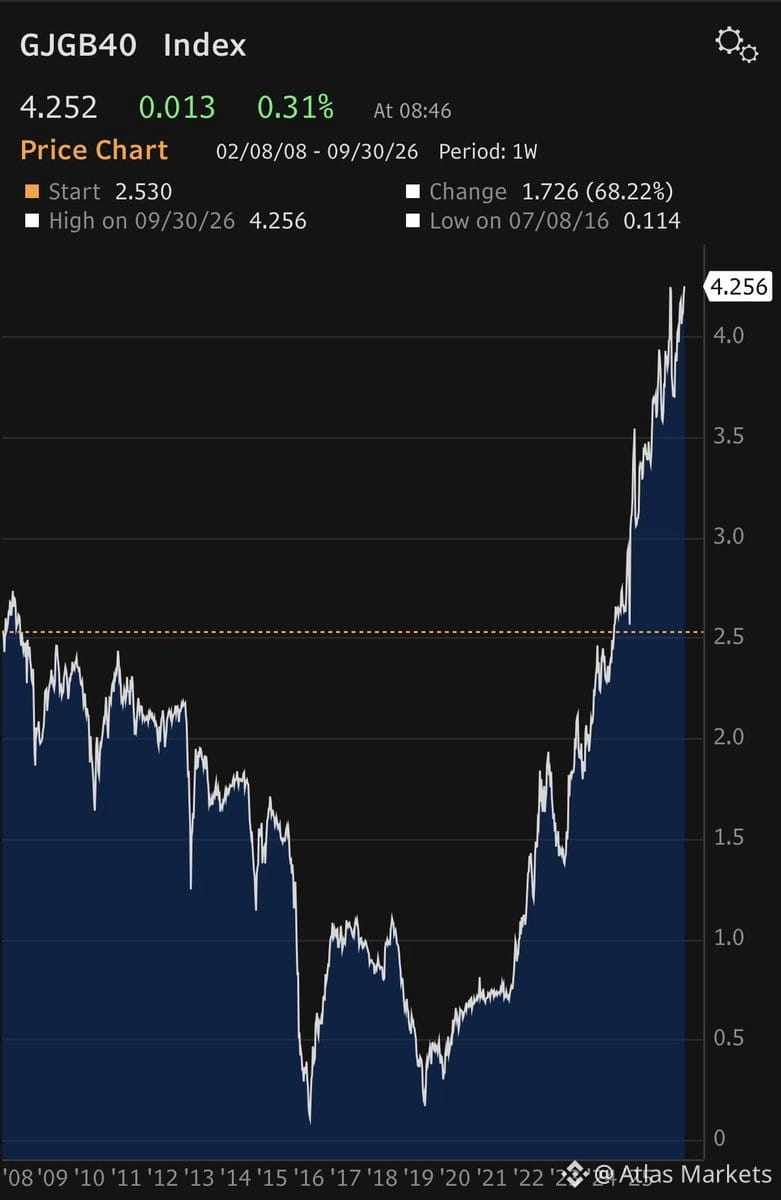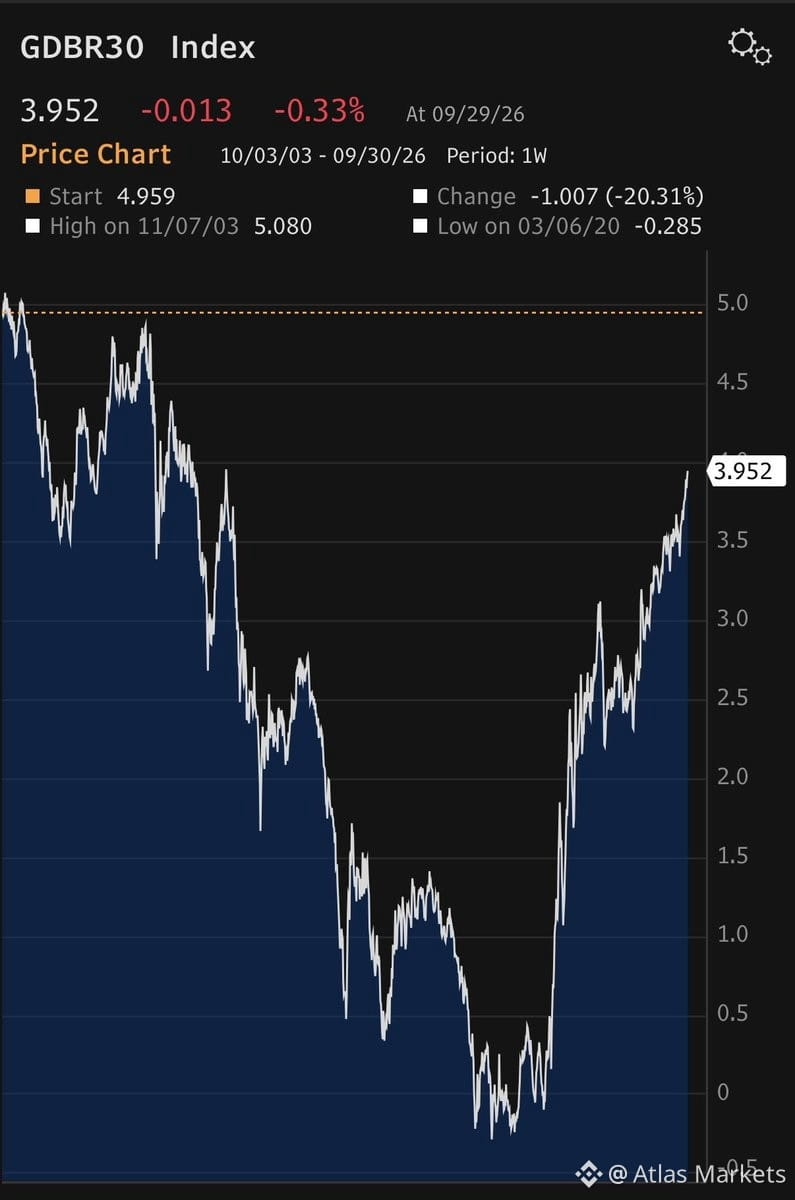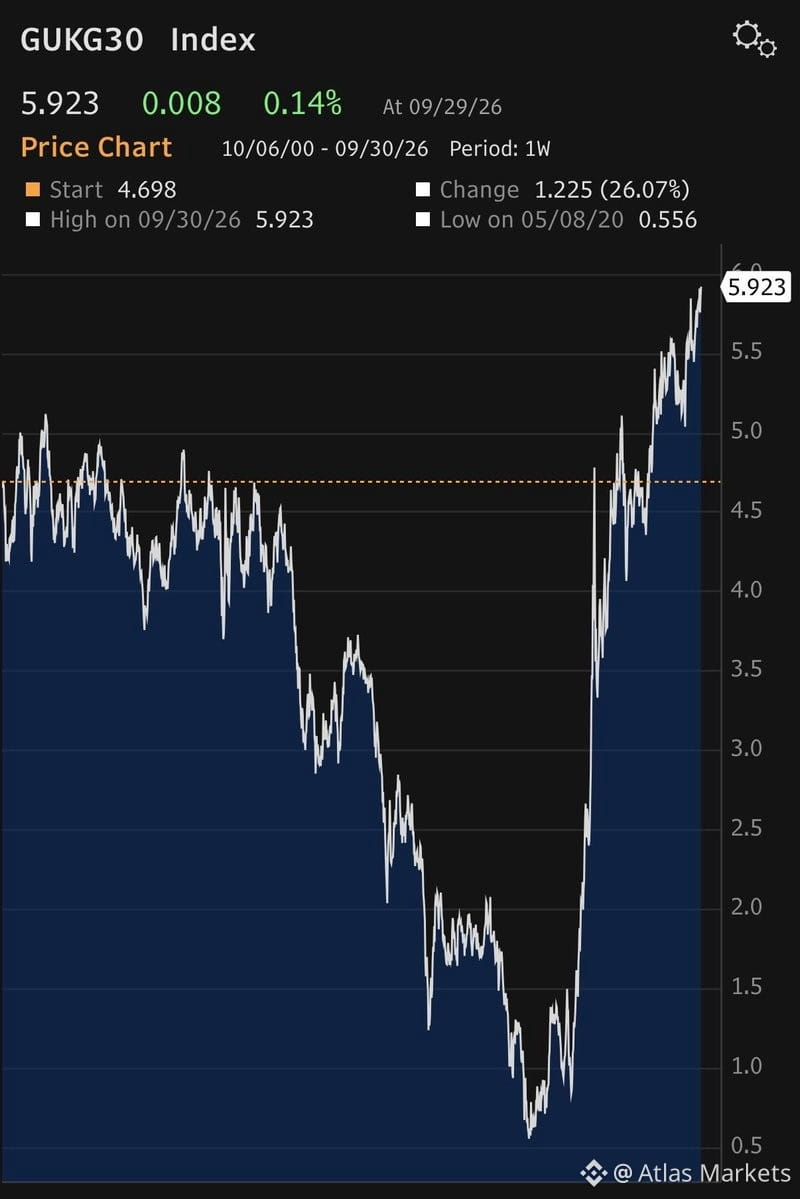
Les coûts d’emprunt à long terme des États-Unis, du Japon et de l’Europe viennent d’atteindre des plus hauts historiques sur plusieurs générations. Ce n’est pas abstrait : c’est une contrainte réelle sur la flexibilité budgétaire. Les gouvernements ne peuvent pas « dépenser pour sortir » de la prochaine crise comme ils l’ont fait en 2020. La boîte à outils des politiques publiques se rétrécit rapidement.
La politique monétaire redevient le principal levier à disposition en cas d’urgence. C’est un problème. Les banques centrales sont déjà sous tension, les bilans sont gonflés et les munitions pour des baisses de taux sont limitées. Si quelque chose se casse — récession, tensions financières, choc géopolitique — ne vous attendez pas à un énorme stimulus budgétaire. Attendez plutôt des baisses de taux et des injections de liquidités, qui pourraient ne pas suffire.
Ce scénario change la donne pour les actifs à risque. Les dispositifs de soutien budgétaire ont été une raison majeure pour laquelle les actions ont fortement progressé après le COVID. Sans ce filet de sécurité, la volatilité pourrait augmenter davantage et les reprises pourraient prendre plus de temps. Surveillez de près les rendements des obligations souveraines : ils signalent un changement structurel dans la façon dont les gouvernements et les marchés géreront la prochaine récession.