📰 Pourquoi l’effondrement de l’or de 550 milliards de dollars n’a-t-il pas fait du BTC un refuge ?
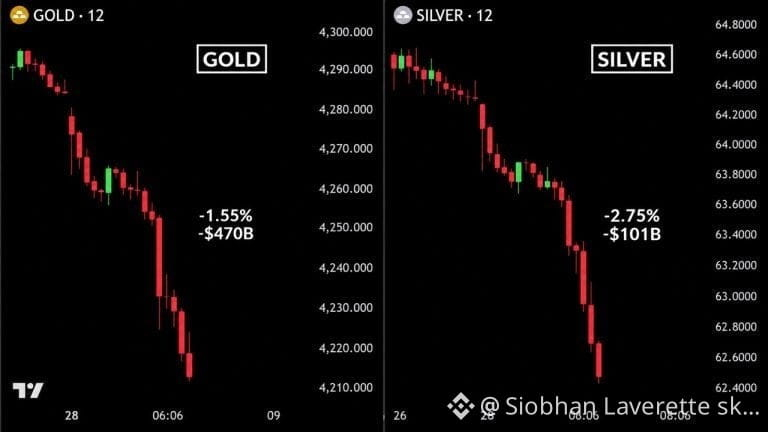
L’or et l’argent ont chuté de plus de 550 milliards de dollars en moins de trois heures. La hausse des rendements obligataires et le regain des anticipations de hausse des taux ont freiné la demande de métaux. Dans le même temps, le prix du bitcoin a également suivi la baisse, sans montrer le moindre comportement traditionnel de valeur refuge. Ce phénomène est apparu au début de la semaine : l’or a reculé de 1,55 %, tandis que le bitcoin est passé d’environ 83 000 $ à 82 780 $.
Pourquoi cette actualité est importante ?
Le point central est que l’or, en tant qu’actif refuge traditionnel, a perdu de façon manifeste sa fonction de protection lorsque la pression s’est accrue sur le marché. En général, quand la perception du risque se dégrade à l’échelle mondiale, les capitaux affluent vers l’or et le bitcoin, considérés comme des actifs sûrs. Mais cette fois, or et bitcoin ont baissé ensemble, ce qui suggère que le marché traverse peut-être un tout nouveau changement d’appétit pour le risque.
Qu’est-ce que cela implique ?
La logique traditionnelle des valeurs refuge ne fonctionne plus, possiblement pour plusieurs raisons profondes : 1) la notion de couverture via les crypto-actifs n’est pas encore entièrement acceptée par le marché principal ; 2) pendant le cycle de hausse des taux, les investisseurs institutionnels ont tendance à réduire l’allocation aux actifs physiques ; 3) la pression vendeuse propre au marché crypto pourrait dépasser la demande de couverture. Cet écart a des conséquences considérables sur la redéfinition des relations au sein de l’ensemble de la catégorie d’actifs.
Impact sur le marché
À court terme, la baisse synchrone du bitcoin renforce le sentiment pessimiste. Mais plus important encore : si ce comportement « sans refuge » devenait une nouvelle norme, il pourrait modifier durablement la place des crypto-monnaies dans l’allocation d’actifs. Par le passé, des événements similaires peuvent être rapprochés de la crise financière asiatique de 1997, lorsque l’or a aussi connu une baisse synchrone par phases.
L’impact sur le BTC et l’ETH est complexe. Même si la baisse synchronisée des prix peut déclencher des ventes paniques, combinée au support actuel autour de 83 000 $, si le sentiment du marché se détériore davantage, un espace de baisse plus profond pourrait se dessiner. Cela signifie que les investisseurs doivent réévaluer le ratio risque-rendement des actifs crypto : les sorties de capitaux actuelles peuvent indiquer qu’il n’y a pas de support d’acheteurs puissant à court terme.
💡 Je pense que la zone en dessous de 82 500 $ est un support à surveiller davantage, mais ce jugement deviendra caduc si les conditions suivantes se produisent : dès que les anticipations de hausse des taux de la Fed seront totalement intégrées (par exemple, si les données CPI restent constamment sous 2 %), le bitcoin pourrait se détacher de la trajectoire de l’or et retrouver sa force indépendamment.
【Conditions rendant le jugement caduc】 Si la Fed lance un programme de hausses de taux en octobre, ce jugement sera annulé.
Cet article n’est sponsorisé par aucun projet ; l’auteur ne détient pas les actifs mentionnés
$BTC $ETH #BTC #ETH
⚠️ Ne constitue pas un conseil en investissement ; les prévisions sont uniquement à titre indicatif
#GoldandSilverLose$550BinHours