

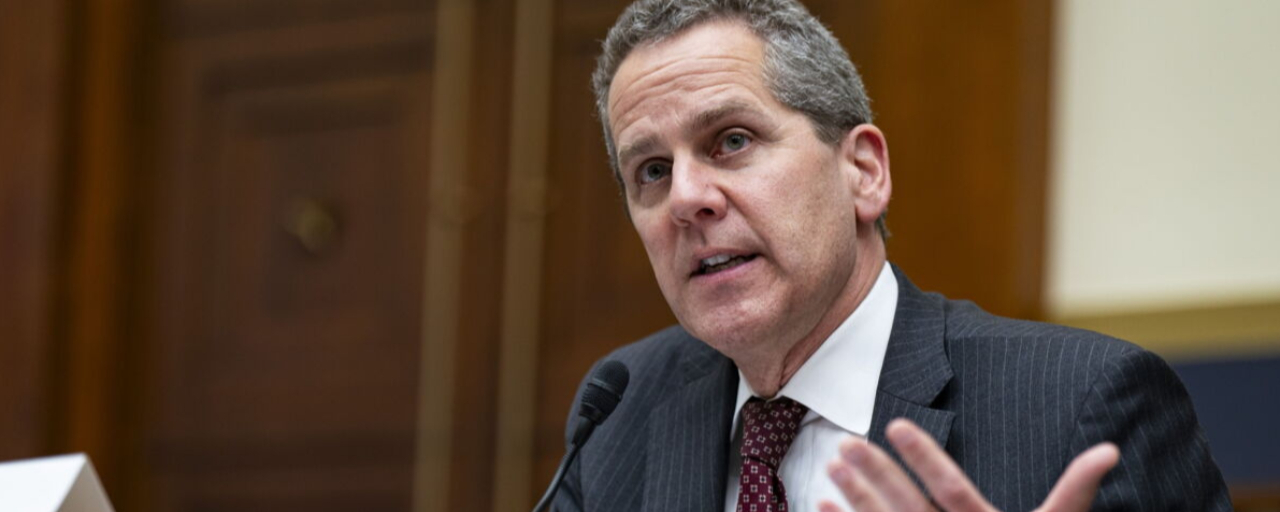
Michael S. Barr, gouverneur au Federal Reserve Board et membre votant du Federal Open Market Committee (FOMC) en 2026 à travers son siège permanent au Board of Governors, a déclaré à la station de radio de Detroit WJR que l’inflation avait fait dévier la Fed par rapport à son objectif de 2%.
Il ne voit pas de tendance claire vers un retour rapide à 2 % à moins que la politique ne change, et il a qualifié l’inflation de préoccupation clé. Il a fait le lien avec ce que ressentent les ménages, en disant que les gens sont frustrés et incertains parce que l’inflation a été trop élevée. Il a jugé la dernière hausse appropriée et a indiqué que le scénario de base est que d’autres ajustements de politique seront nécessaires. Les risques pour l’objectif d’inflation se sont accrus, a-t-il ajouté, tandis que les risques pour le marché du travail se sont atténués.
Lors de sa prise de parole, Barr s’est montré plutôt optimiste. Il a qualifié l’économie de très solide, a souligné la remarquable résilience du pays et s’attend à ce que la croissance du PIB accélère quelque peu au second semestre par rapport au rythme de 2 % enregistré au premier. Le marché du travail est solide, a-t-il dit, porté par l’investissement des entreprises et les dépenses de consommation, tout en relevant des taux de salaires élevés dans les métiers qualifiés.
L’IA complique le tableau. À court terme, a-t-il dit, son effet le plus important est de faire monter les coûts, et il a averti que le pays devrait se préparer à de sérieuses perturbations à court terme sur le marché du travail. Il reste optimiste : l’IA améliorera la productivité à plus long terme.
Principales citations :
Inflation
Je ne vois pas de tendance claire vers un retour rapide à une inflation de 2 %.
L’inflation est une préoccupation majeure. La Fed a été décalée par rapport à l’objectif de 2 %.
Je ne vois pas comment nous atteindrions l’objectif d’inflation de 2 % en temps voulu si nous n’ajustons pas notre politique.
Les gens sont frustrés et incertains parce que l’inflation a été trop élevée.
Politique monétaire
Il est nécessaire de réajuster la politique. Le scénario de base est que de nouveaux ajustements de politique seront probablement nécessaires.
La dernière hausse était appropriée, et je pense que nous aurons vraisemblablement besoin de nouveaux ajustements.
Les risques par rapport à l’atteinte de l’objectif d’inflation ont augmenté, tandis que les risques pour le marché du travail se sont atténués.
Nous nous concentrons uniquement sur ce que les données nous indiquent concernant l’évolution des perspectives et l’équilibre des risques par rapport à notre mandat auprès du Congrès.
En prenant une vue plus longue, nous devons nous assurer de faire ce qu’il faut pour ramener l’offre et la demande à l’équilibre.
Marché du travail
Marché du travail solide, soutenu par l’investissement des entreprises et les dépenses de consommation.
On observe certains niveaux de salaires élevés dans les métiers qualifiés.
Croissance & Économie
L’économie est très solide en ce moment.
La résilience de l’économie américaine est remarquable.
Je m’attends à ce que la croissance du PIB accélère quelque peu au second semestre de l’année, après un rythme de 2 % au premier semestre.
L’élan semble se construire dans l’économie.
IA & Productivité
À court terme, le plus grand effet de l’IA pour l’instant est de faire monter les coûts.
Nous devons nous préparer à de graves perturbations à court terme sur le marché du travail liées à l’IA.
Le déploiement de l’IA devrait constituer un solide coup de pouce à l’activité économique américaine au cours des prochains mois/à venir.
Je suis optimiste : l’IA stimulera la productivité à plus long terme.
Les gains de productivité plus larges liés à l’IA peuvent prendre du temps.
Il est logique d’intégrer par anticipation un gain de productivité lié à l’IA à moyen terme, mais il est difficile de projeter comment ou quand.
Il est trop tôt pour savoir si l’IA fera monter le taux d’intérêt neutre.