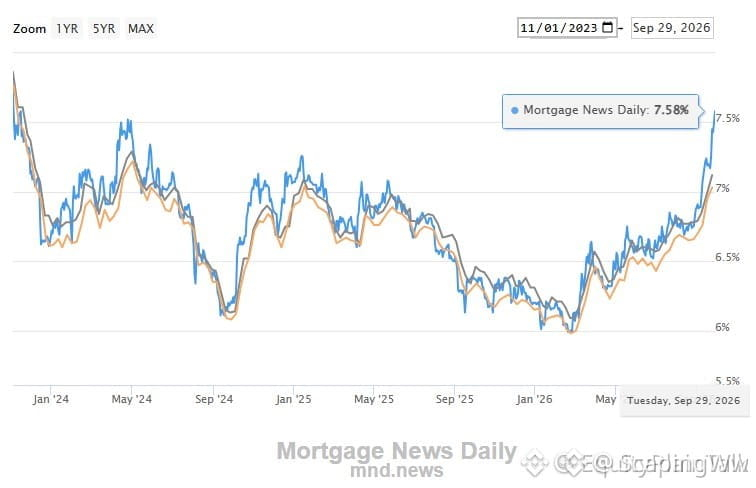
🚨 LES TAUX D’EMPRUNT HYPOTHÉCAIRES SUR 30 ANS ATTEIGNENT 7,58 % ET ACCÉLÈRENT LA PRESSION MACRO SUR $BTC 📉
Les coûts d’emprunt viennent d’atteindre des niveaux vus pour la dernière fois en novembre 2023, à 7,58 %, ce qui revient à immobiliser le capital dans l’immobilier existant tout en écrasant le flux de consommation discrétionnaire neuf. 📊 Lorsque les remboursements hypothécaires absorbent les budgets des ménages, la liquidité spéculative se tarit, et les actifs à bêta élevé en pâtissent sur l’ensemble du marché.
L’offre de logements reste figée, alors que les propriétaires historiques refusent de renoncer à des taux fixes plus bas, laissant les marchés traditionnels étouffés par une pénurie structurelle. 💡 Des vents contraires macro d’une telle ampleur obligent le capital institutionnel à resserrer ses paramètres de risque avant que de nouvelles phases de croissance puissent s’enclencher.
💬 Pensez-vous que cette faible liquidité du marché immobilier finira par orienter le capital vers des actifs numériques alternatifs, ou bien se dirige-t-on vers un choc plus large pour la consommation ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #MacroEconomy #HousingMarket #Liquidity #Crypto
🔥 🛡️