
La plupart de la conversation autour de $GALA en ce moment se concentre sur la reprise des prix. Je pense que l’histoire la plus intéressante se cache en dessous des données d’achat et de vente.
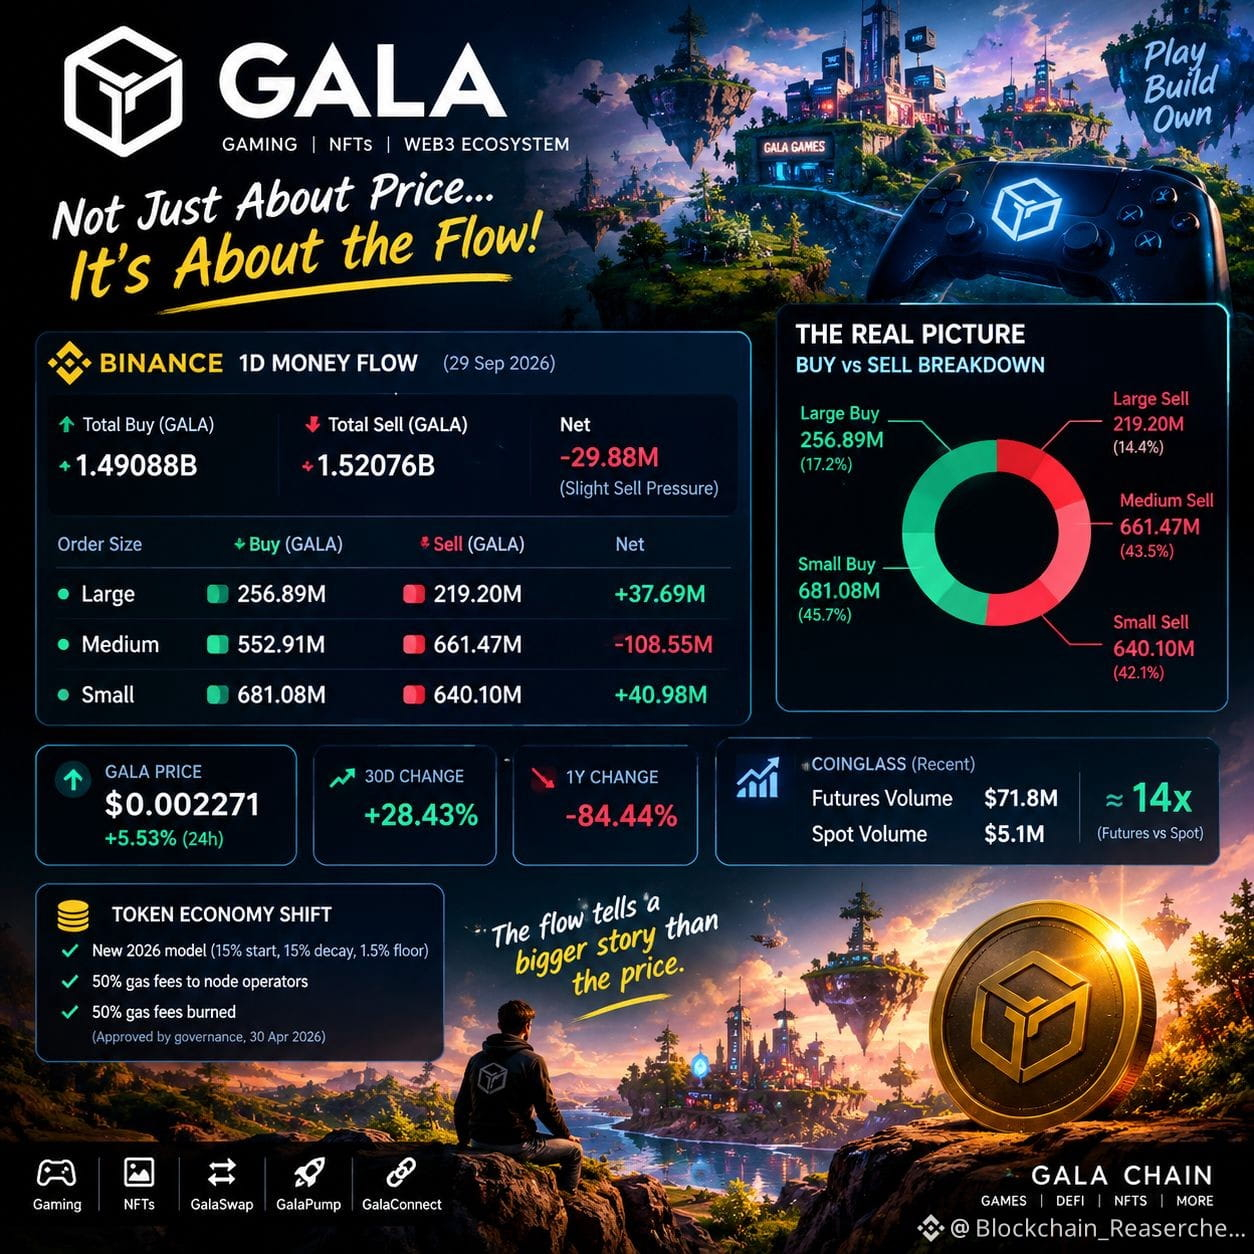
Dans l’instantané du flux monétaire Binance en 1 jour (1D), les achats ont atteint 1,49088B GALA tandis que les ventes ont atteint 1,52076B — seulement 29,88M GALA de ventes nettes. C’est étonnamment proche de l’équilibre.
Mais la répartition est plus révélatrice :
Ordres importants : 256,89M achetés vs 219,20M vendus → +37,69M d’achat net
Ordres moyens : 552,91M achetés vs 661,47M vendus → −108,55M de vente nette
Petits ordres : 681,08M achetés vs 640,10M vendus → +40,98M d’achat net
Donc le titre n’est pas simplement « GALA est en train d’être vendu ». Le flux est fragmenté : les ordres importants et les petits sont acheteurs nets, tandis que les ordres moyens fournissent l’essentiel de la pression à la vente.
Dans le même temps, GALA se situait autour de 0,002271 $, en hausse d’environ 28,43 % sur 30 jours, tout en restant en baisse de 84,44 % sur un an.
Il y a une autre couche : des données récentes de CoinGlass indiquent environ 71,8M $ de volume sur les futurs contre 5,1M $ sur le marché au comptant (spot). Cela signifie que les dérivés jouent un rôle beaucoup plus important dans l’activité de trading actuelle que le spot à lui seul.
Et par-dessus tout, Gala change son architecture monétaire : le modèle de gouvernance 2026 s’éloigne du cadre de plafond fixe historique de 50B pour aller vers des émissions décroissantes, tout en affectant une partie des frais de gaz de GalaChain aux nœuds et en brûlant le reste.
La vraie question n’est donc pas seulement de savoir si GALA est acheté ou vendu.
C’est : quelle part de cette reprise des prix provient d’une demande spot véritable, et quelle part est façonnée par les dérivés et par l’évolution de l’économie du token ?