#earningsseason 🔥 $MU BÉNÉFICES : BULLISH — MAIS LE VRAI TEST EST POUR L’EXERCICE 2027
Micron publie ses résultats du T4 2026 demain, et la configuration est plus importante qu’un simple “beat” sur un trimestre.
Mon biais : Fondamentalement bullish — mais je ne rachèterais pas MU aveuglément avant la publication.
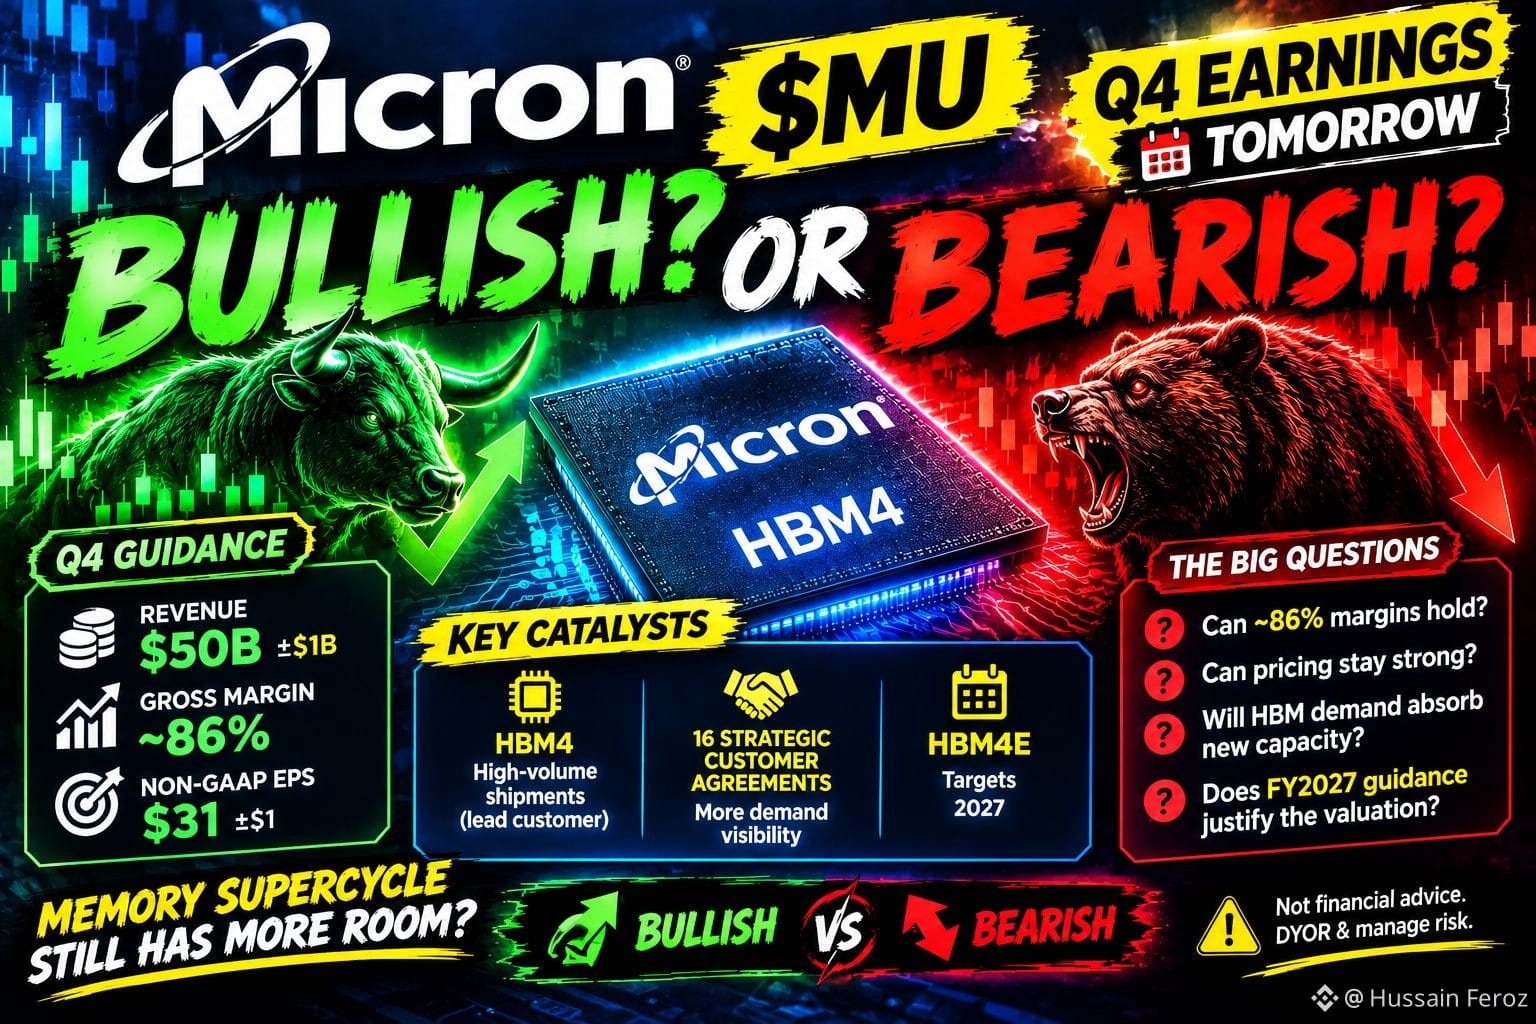
Les objectifs du T4 de Micron sont déjà ambitieux :
💰 Chiffre d’affaires : 50 Md$ ± 1 Md$
📈 Marge brute : ~86%
⚡ BPA non-GAAP : 31 $ ± 1 $
Le chiffre d’affaires du T3 était de 41,46 Md$, avec une marge brute GAAP de 84,6 %.
🚨 Le vrai catalyseur : HBM + perspectives à venir
Micron indique que le HBM4 est déjà expédié en volumes élevés à un client principal, tandis que le HBM4E vise une production en 2027.
Mais MU a déjà progressé d’environ 269 % depuis le début de l’année.
Donc, le marché a besoin de plus qu’un simple résultat supérieur aux attentes.
Il lui faut des réponses :
Les marges d’environ 86 % peuvent-elles tenir ?
Les prix HBM/DRAM peuvent-ils rester solides ?
La demande pourra-t-elle absorber la nouvelle capacité ?
Les perspectives 2027 justifieront-elles la valorisation ?
Les prévisions les plus récentes de Samsung ajoutent un autre élément : le HBM pourrait atteindre près de 30 % de la capacité mondiale des wafers DRAM l’an prochain.
🎯 Ma configuration
🟢 Bullish : Fort T4 + marge de 86 %+ + perspectives puissantes pour l’Exercice 2027
🔴 Bearish : Beat + perspectives à venir plus faibles = risque de “sell the news”
Mon point de vue : 🟢 Fondamentaux bullish, ⚠️ prudent face à la tentation de poursuivre le mouvement avant les résultats.
Le “beat” du T4 n’est pas la vraie histoire.
Les perspectives 2027 le sont.
Pensez-vous que le supercycle de la mémoire a encore de la marge ? 👇
#EarningsSeason #MU #Micron #AI #HBM
Pas un conseil financier. Faites vos propres recherches (DYOR) et gérez le risque.