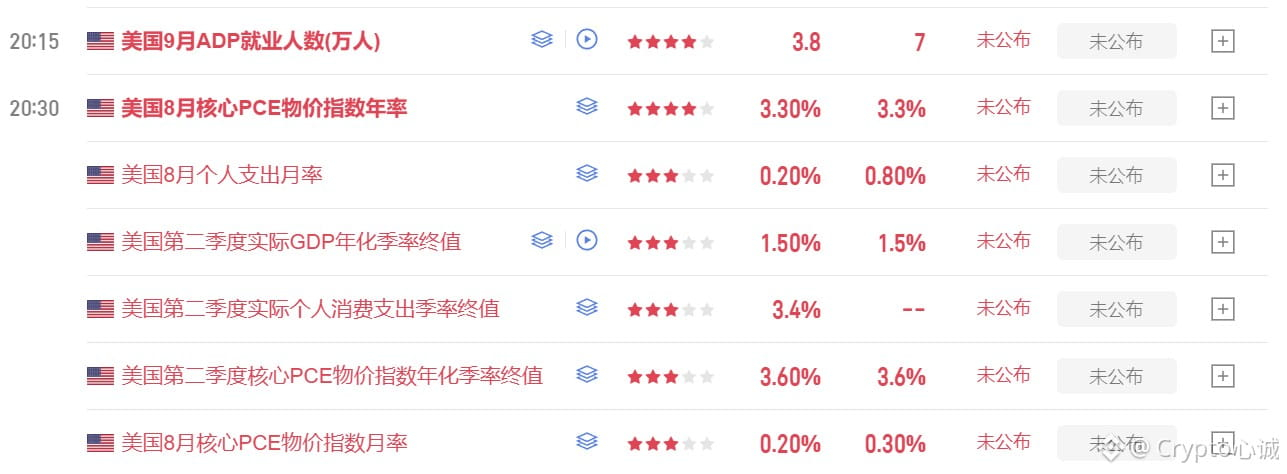
Le 30 septembre à 20h30, seront publiées les données PCE de septembre
C’est la première lecture complète de l’inflation après les hausses de taux
Mon avis personnel :
La variation mensuelle de l’inflation “core” devrait très probablement se situer entre 0,2 % et 0,3 %, et sa variation annuelle entre 3,3 % et 3,4 %. Plus proche de quelque chose de “collant, légèrement trop chaud”, plutôt que d’un refroidissement soudain
Il y aura trois scénarios :
① Conforme aux attentes (core 0,3 % / 3,4 %)
Le marché l’a déjà partiellement intégré. À court terme, les bons du Trésor US et le dollar pourraient d’abord réagir à la hausse/“tirer”, mais la vraie direction se jouera plutôt avec les données sur l’emploi non agricole de vendredi. Pour le FOMC d’octobre : “maintenir un biais plutôt hawkish, mais ne pas changer le scénario tout de suite”
② Plus chaud (core ≥ 0,3 % et composante services en hausse, annuel jusqu’à 3,5 %)
C’est le pire des combinaisons pour les actifs risqués : les données, première publication après la hausse des taux, accélèrent encore. La probabilité d’une nouvelle hausse en octobre remonte davantage. Les rendements des bons du Trésor et le dollar se renforcent, tandis que les valeurs de croissance et l’or se font d’abord frapper.
③ En apparence plus froid, mais en réalité une révision
La variation annuelle est abaissée à environ 3,2 % en raison des ajustements méthodologiques, mais la variation mensuelle reste à 0,3 %. Le titre sera très beau ; si, sur le plan des échanges, on achète d’abord les actifs risqués, puis qu’on lit les détails, on “recrache” ensuite. C’est le faux refroidissement le plus piégeux
En une phrase : demain sera très probablement légèrement chaud, tradable, mais ne pourra pas changer la tendance globale plutôt restrictive pour octobre.
$BTC