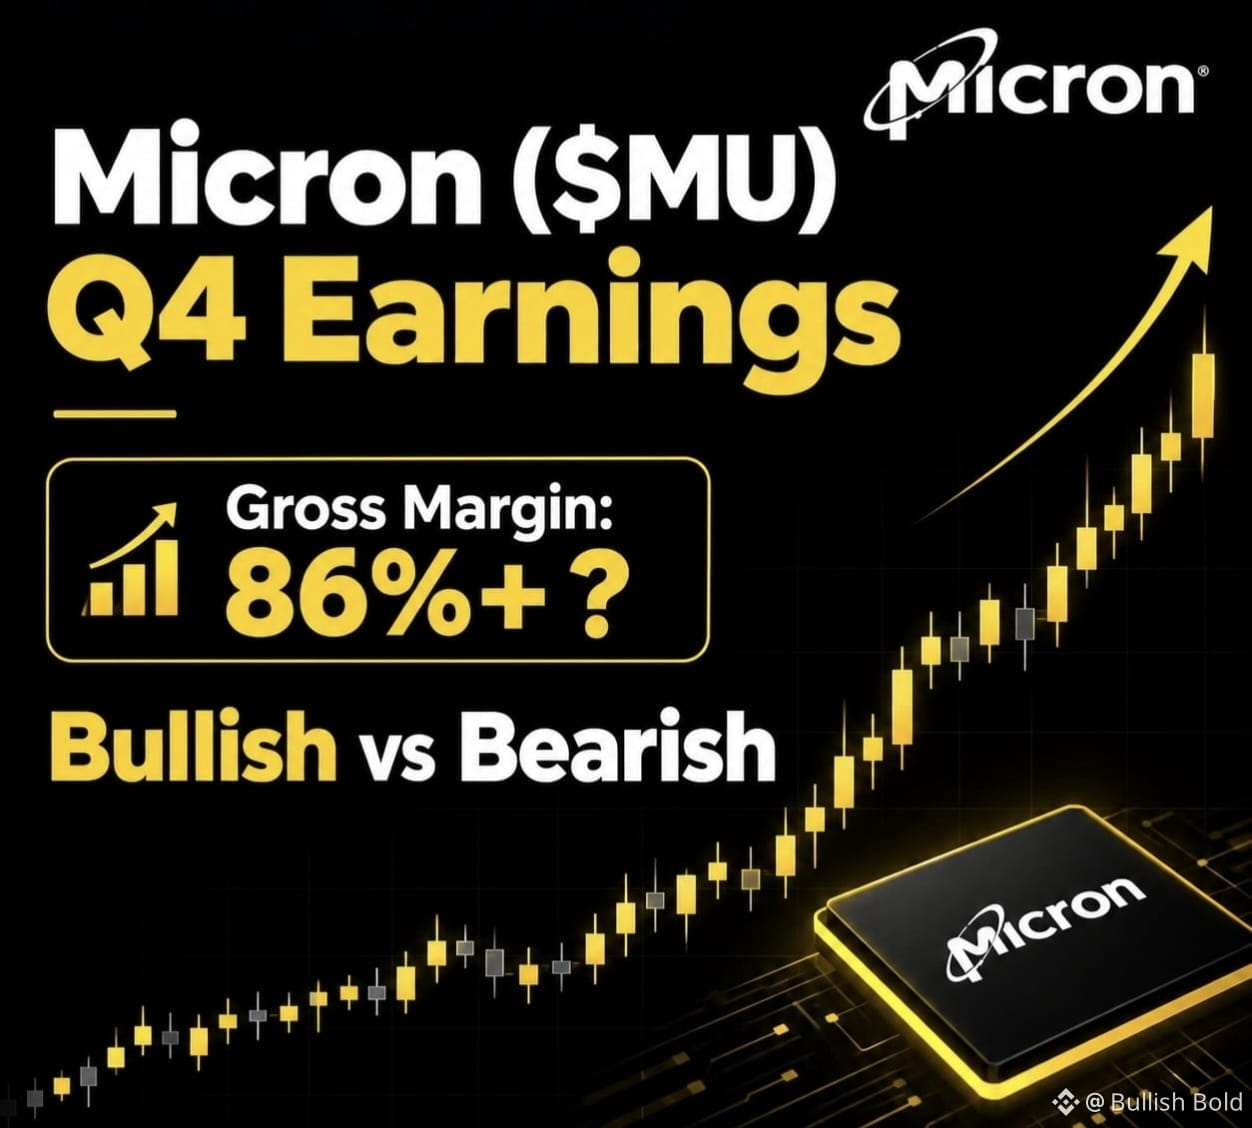
$MU FY2026 Résultats T4 — Haussiers, mais les perspectives sont le vrai test
Mon avis : HAUSSIER sur MU après les résultats — avec une condition : Micron doit prouver que le cycle de la mémoire pour l’IA continue de s’étendre, et ne se contente pas d’atteindre un pic à des marges records.
Contexte T4 : Micron a guidé un chiffre d’affaires de 50 Md$ ± 1 Md$ et une marge brute d’environ 86 %, contre 84,9 % de marge brute non-GAAP au T3. Le marché intègre déjà un net relèvement.
La marge brute peut-elle dépasser 86 % ? Je pense que 86 % peut être dépassé si les prix DRAM et les produits IA à forte valeur restent fermes. Selon des informations, Goldman Sachs aurait modélisé 87,3 % pour le T4. La question plus importante est de savoir si les marges peuvent rester élevées jusqu’en FY2027, à mesure que l’offre augmente.
Supercycle de la mémoire : Micron s’attend à ce que les conditions offre-demande de la DRAM et du NAND restent tendues au-delà de 2027, ce qui indique un cycle mémoire porté plus longtemps par l’IA.
Course HBM4 : Micron expédie déjà la HBM4 à volume élevé et indique que sa montée en puissance HBM4 12-high est 2× plus rapide que la HBM3E, avec >1 Md$ de revenus HBM4 déjà livrés.
La concurrence reste intense : la part de revenus HBM au T2 était d’environ SK hynix 50 %, Samsung 33 %, Micron 18 %.
En conclusion :
La thèse haussière se renforce si Micron affiche >86 % de marge brute + de solides commentaires pour FY2027 + une capacité HBM4 en accélération. Le risque principal n’est pas un trimestre faible — c’est plutôt de solides chiffres suivis d’attentes prospectives plus faibles.
Vous achetez/vendez la volatilité des résultats, vous conservez MU au moment de la publication, ou vous attendez d’abord les perspectives ?
#EarningsSeason #MU