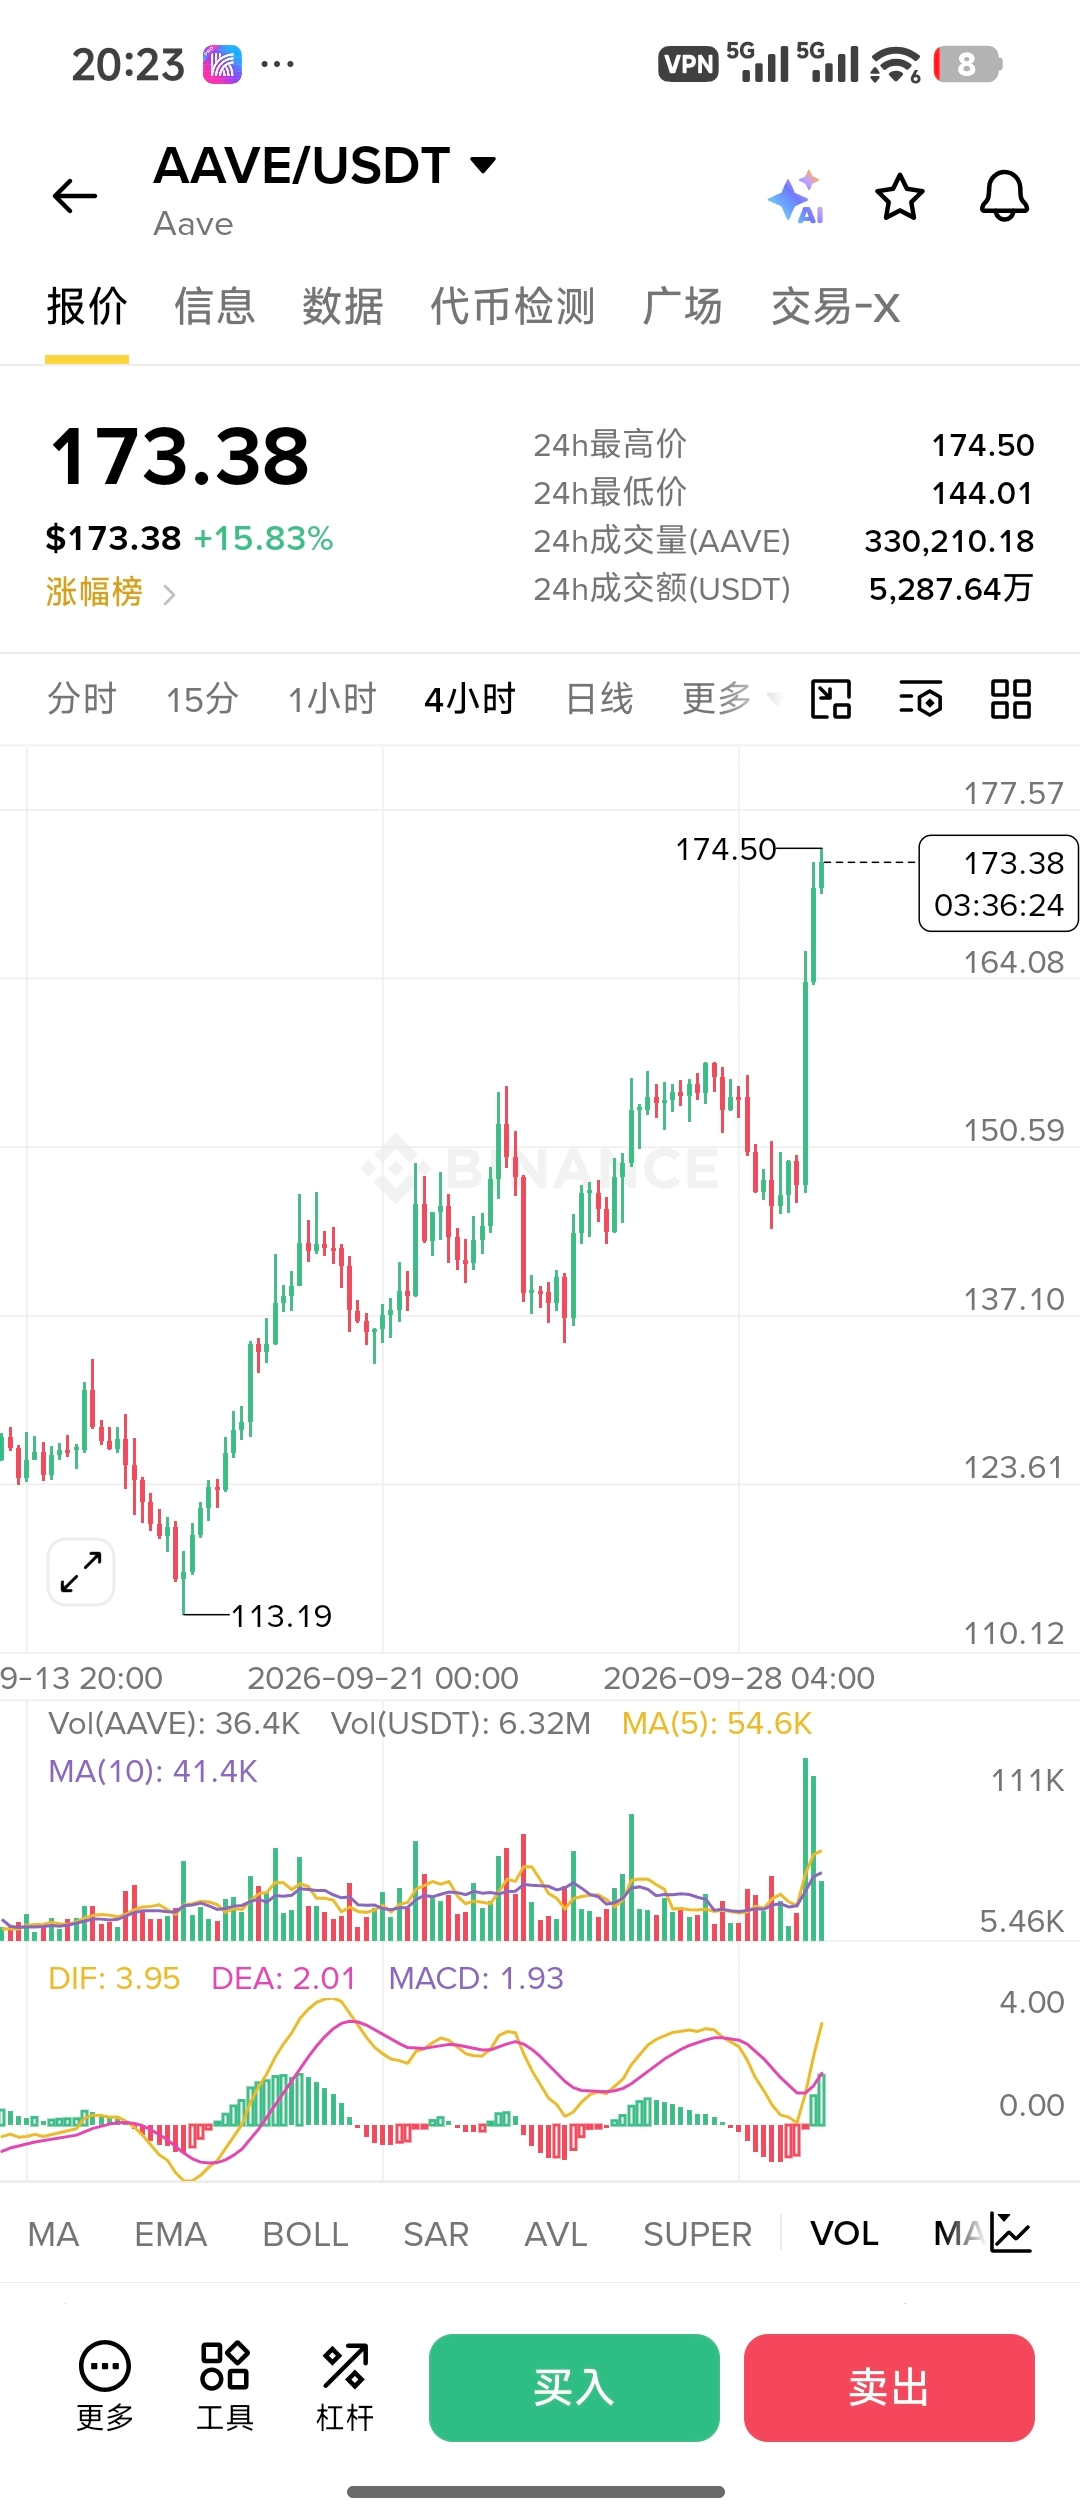
Je pense que ce cycle, c’est un mouvement de rachat (buyback) qui entraîne un marché haussier. Dit plus directement : des protocoles avec de vrais revenus, où les flux de trésorerie sont programmés pour revenir de façon cyclique au token. Ainsi, le rachat devient le récit le plus facile à valoriser pour ce cycle
🧐 Par exemple, cette année, plusieurs projets ont bien performé :
UNI : une fois les frais du protocole ouverts, les chercheurs externes qui veulent récupérer ces frais n’ont d’autre choix que de détruire du UNI
AAVE : rachat guidé par les revenus, puis ensuite transformé en processus plus automatisé
PUMP : environ 50% du revenu net est acheté sur le marché ouvert, puis brûlé ; au total, cela dépasse déjà 460 millions de dollars, soit environ 17% de l’offre brûlée
RAY : depuis 2022, environ 12% des frais de transaction sont automatiquement utilisés pour acheter du RAY, puis brûlés — c’est l’une des rares sources qui est réellement déflationniste (nette)
PONS : environ 80% des revenus prélevés par le protocole sont orientés vers un rachat TWAP (achat fractionné) puis détruits ; environ 29% de l’offre a déjà été brûlée
……
Donc, à titre personnel, je pense que ce cycle de buybacks deviendra la manière par défaut de distribuer le capital en retour. Mais le plus grand risque, c’est aussi de traiter le buyback comme une machine perpétuelle
Ainsi, pour ma part, je vais tenir compte de ces trois facteurs, et pas seulement du fait qu’il y ait une étiquette « buyback » :
① le montant du rachat / si le ratio par rapport à la capitalisation flottante est significatif ;
② si la destruction réduit vraiment plus que les déblocages ;
③ si la source de revenus est réellement réutilisable, plutôt que d’être juste une vague meme d’un cycle
$AAVE
$UNI
$PONS