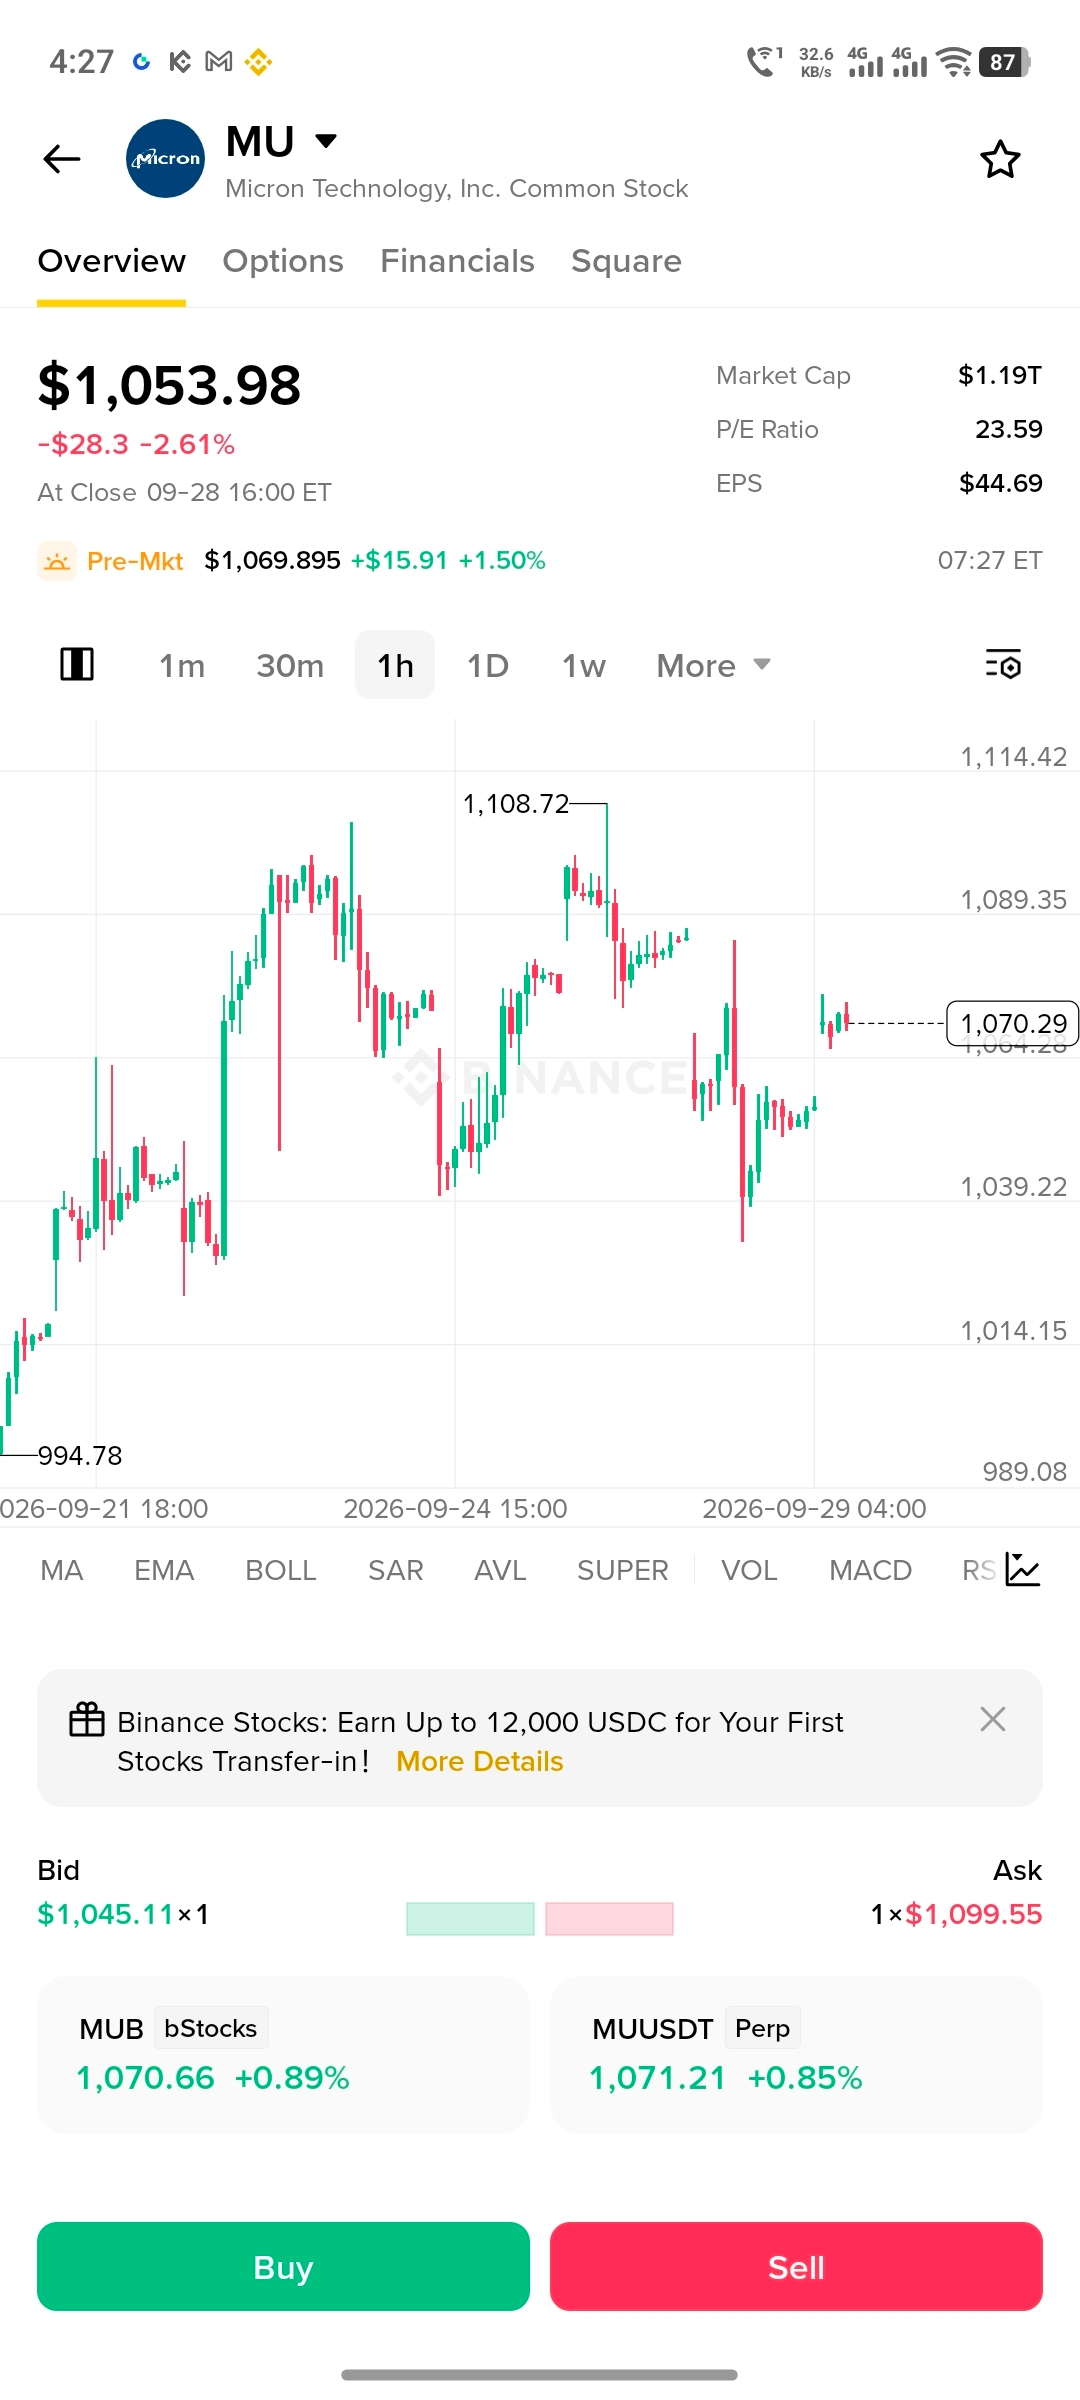

$MU s’engage dans l’un de ses plus gros tests de résultats de 2026.
Micron vise environ 50 Md$ de revenus et 86 % de marge brute au T4 de l’exercice 2026, après avoir publié 41,46 Md$ de revenus et environ 85 % de marge brute au T3.
Pour moi, la question clé n’est pas seulement de savoir si Micron dépasse les estimations. Je surveille la capacité de la demande en HBM, ainsi que la tarification et les marges de la DRAM, à rester suffisamment solides pour soutenir le récit du supercycle de la mémoire.
Si Micron confirme un autre trimestre solide et fournit des perspectives solides, le marché pourrait recevoir un nouveau signal indiquant que la demande en mémoire tirée par l’IA continue de s’étendre. Mais si les marges ou les prévisions déçoivent, les attentes étant déjà élevées, la réaction pourrait être vive.
Plutôt haussier ou baissier ? Je regarde les chiffres avant de choisir un camp.
#EarningsSeason #MU
#Micron #stocks #Aİ