$MU — Les résultats ne concernent pas seulement les gros titres
Micron aborde la saison de publication des résultats du T4 de l’exercice 2026 avec des attentes exceptionnellement élevées.
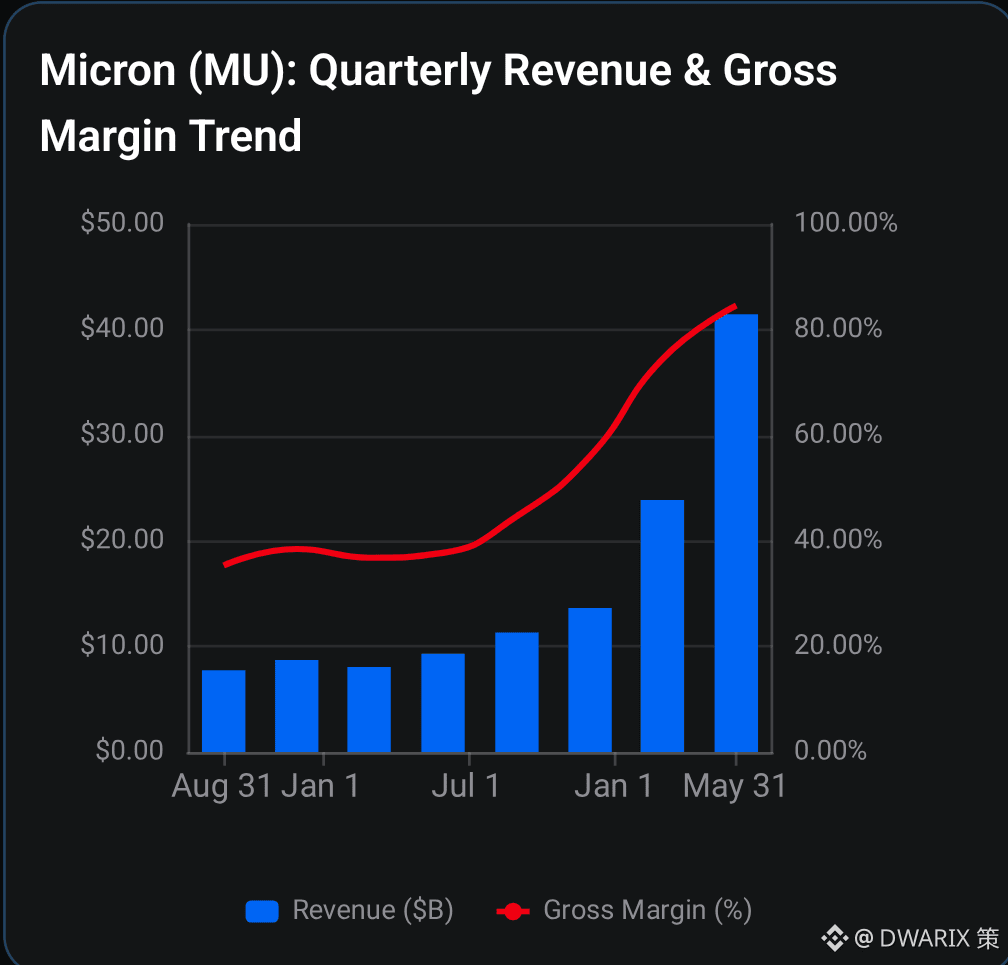
Ses perspectives de revenus d’environ 50 Md$ et sa marge brute d’environ 86% interviennent après le bond séquentiel d’environ 85% du T3 (contre environ 35% au T3) et la question qui plane dans l’industrie est de savoir si Micron pourra encore l’augmenter.
Le scénario haussier pour Micron est fortement étayé par la demande liée à l’IA, des contraintes de capacité en HBM et un approvisionnement mémoire tendu, ce qui l’aide à soutenir les prix. Micron a même indiqué que la tension du secteur pourrait se prolonger au-delà de 2027.
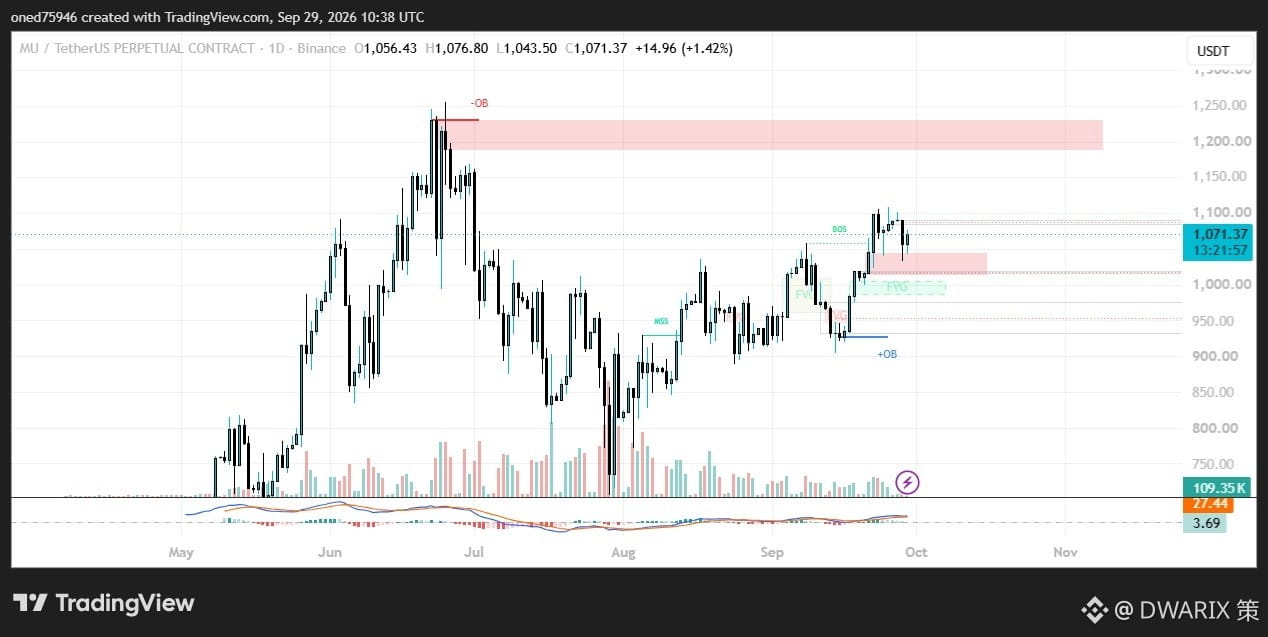
Mais à cette valorisation, et avec cette hausse déjà enregistrée, « bon » pourrait ne pas suffire.
À mon avis, 3 chiffres comptent le plus :
• Marge brute du T4 vs 86%
• Indications de marge pour le T1 de l’EG27
• Capex EG27 + perspectives HBM4/HBM4E
Si la direction parvient à maintenir les marges solides et continue de suggérer qu’elle dispose d’un pouvoir de fixation des prix, la thèse du super-cycle de la mémoire sera renforcée.
Mais un retournement brutal des marges se traduirait par une sanction du titre, même s’ils dépassent les estimations.
Je pense être prudemment haussier, mais les risques résident dans les attentes.
#EarningsSeason