

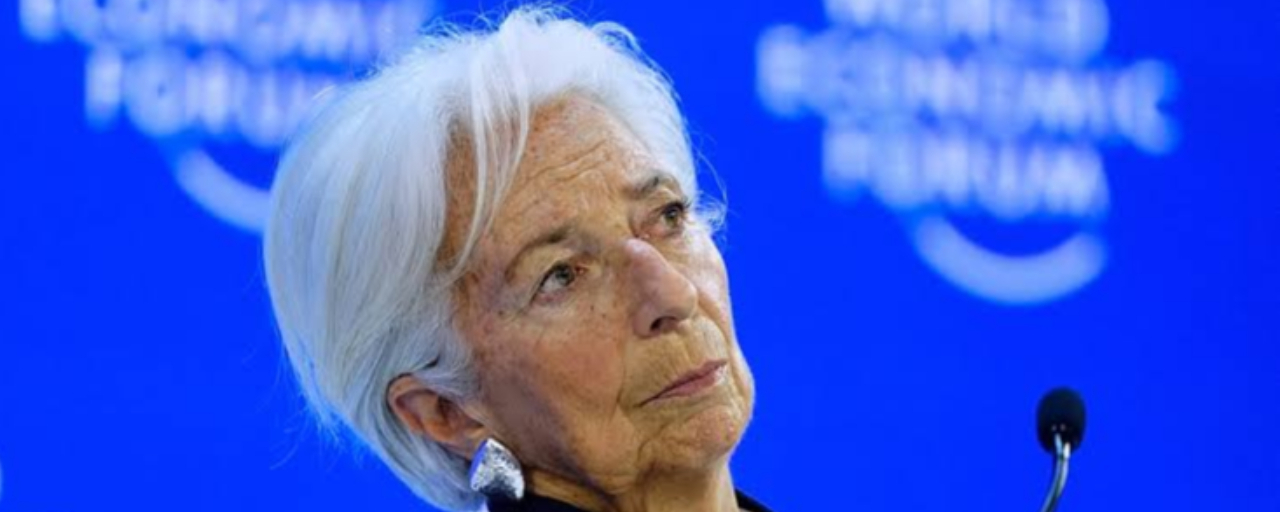
La présidente de la BCE, Christine Lagarde, a déclaré lundi au Parlement européen, devant la commission des affaires économiques et monétaires, à Bruxelles, que la banque centrale avait relevé ses trois taux d’intérêt clés de 25 points de base plus tôt dans le mois parce que le choc énergétique est trop important pour être ignoré. Elle a qualifié la décision de mesurée, et non d’agressive.
L’inflation des prix à la consommation a grimpé à 3,2 % en août, contre 2,9 % en juillet, tandis que l’inflation énergétique a bondi à 14,3 %, tirée en grande partie par les marges de raffinage sur les carburants liquides. Toutefois, elle ne voit aucun signe indiquant que cette poussée se répercute sur les salaires. La hausse des rémunérations par employé a ralenti à 3,3 % au deuxième trimestre, après 3,6 % au premier, et la plupart des anticipations d’inflation à plus long terme restent proches de 2 %. Le personnel prévoit désormais une inflation globale moyenne de 3,0 % cette année, avec un repli à 2,5 % en 2027 et à 2,1 % en 2028.
La hausse des taux d’intérêt à long terme devrait aussi refroidir la croissance davantage que ne le supposent les prévisions de septembre. Cela compte, car la zone euro a mieux résisté que prévu, avec une croissance solide du PIB au deuxième trimestre et un chômage à 6,4 % en juillet.
Puis, Madame Lagarde s’est tournée vers l’intelligence artificielle, qu’elle a qualifiée de force susceptible de stimuler la productivité et, à terme, d’atténuer les tensions sur les prix, mais seulement si les entreprises l’adoptent largement. À ce jour, 38 % des entreprises de la zone euro déclarent au moins un usage modéré, tandis que seulement 7 % déclarent un usage important. Pour ce qui est de l’emploi, elle a indiqué que plus de la moitié des travailleurs utilisent déjà l’IA et que les entreprises continuent de recruter.
Celles et ceux qui l’utilisent pour la recherche et de nouveaux produits ont tendance à renforcer leurs effectifs, tandis que ceux qui l’utilisent principalement pour réduire les coûts de main-d’œuvre suppriment des emplois. Elle a également signalé un risque pour le marché : une réévaluation brutale d’entreprises d’IA très endettées pourrait déclencher des corrections qui se diffuseraient aux investisseurs de la zone euro. Son message de clôture a été sans détour. Les effets de l’IA restent incertains, mais l’incertitude n’est pas une excuse pour ne rien faire.
Principales citations :
Politique monétaire
Conformément à notre engagement de veiller à ce que l’inflation se stabilise à notre objectif de 2 % à moyen terme, nous avons décidé de relever les trois principaux taux d’intérêt de la BCE de 25 points de base lors de notre réunion de politique monétaire plus tôt ce mois-ci.
Face à des chocs énergétiques, la BCE a une stratégie très claire : nous ne réagissons pas aux prix de l’énergie ; nous réagissons si nous voyons des risques que des prix de l’énergie plus élevés s’installent dans l’inflation.
En regardant ces trois critères aujourd’hui, nous observons une inflation plus élevée à venir, mais sans encore de signes qu’elle s’installe.
Et même si la croissance a fait preuve de résilience, depuis notre dernière réunion, les taux d’intérêt à long terme ont nettement augmenté, ce qui ralentira la croissance et réduira la transmission au-delà des projections de notre exercice de septembre.
Cela signifie que, même si le choc est trop important pour être simplement ignoré, nous estimons qu’une réponse mesurée est appropriée pour maintenir l’inflation sous contrôle.
Inflation
L’inflation totale a atteint 3,2 % en août, contre 2,9 % en juillet. L’inflation énergétique est montée à 14,3 %, après 10,3 % en juillet.
Cette hausse reflète notamment une forte contribution des marges de raffinage sur les carburants liquides, ainsi que des prix plus élevés des matières premières énergétiques.
L’inflation hors énergie et alimentation a légèrement reculé à 2,4 %, en raison d’une baisse de l’inflation des services, partiellement compensée seulement par une hausse de l’inflation des biens.
Le scénario de référence des projections des services de la BCE pour septembre prévoit une inflation totale moyenne de 3,0 % en 2026, 2,5 % en 2027 et 2,1 % en 2028.
Les anticipations d’inflation à plus court terme restent à des niveaux élevés, mais la plupart des mesures des anticipations d’inflation à plus long terme se situent autour de 2 %, ce qui soutient la stabilisation de l’inflation autour de l’objectif à moyen terme.
Les perspectives continuent d’être entourées d’une forte incertitude, avec des risques à la hausse pour l’inflation et des risques à la baisse pour la croissance économique.
Croissance et économie
Malgré les vents contraires liés au choc énergétique, l’économie de la zone euro s’est révélée résiliente, avec une croissance solide du PIB réel au deuxième trimestre 2026.
Le scénario de référence des projections des services de la BCE pour septembre prévoit une croissance de 0,9 % en 2026, de 1,4 % en 2027 et de 1,5 % en 2028.
La fabrication se déroule de manière solide, soutenue par des dépenses publiques plus élevées consacrées à la défense et aux infrastructures.
Marché du travail
Le marché du travail reste solide. Le taux de chômage s’établissait à 6,4 % en juillet, bien que la progression de l’emploi et de la population active continue de ralentir.
Jusqu’à présent, les salaires ne montrent pas de réponse significative au choc énergétique. La rémunération par salarié, qui mesure la croissance des salaires nominaux, s’est établie à 3,3 % au deuxième trimestre, contre 3,6 % au premier trimestre.
IA et productivité
Les entreprises devraient consacrer environ 10 % de l’investissement total à l’IA en 2026, et les emprunts liés à l’IA représentent déjà environ un quart de la croissance du crédit aux entreprises.
L’IA a le potentiel d’aider les entreprises à produire davantage et, avec le temps, une productivité plus élevée pourrait réduire les coûts. Toutes choses égales par ailleurs, cela devrait diminuer les tensions inflationnistes à long terme.
Une enquête récente de la BCE indique qu’à la fin 2025, 38 % des entreprises de la zone euro déclaraient déjà utiliser l’IA au moins de manière modérée. Pourtant, seules 7 % ont fait état d’un usage significatif.
L’investissement lié à l’IA progresse en Europe, et davantage de projets sont en préparation pour les entreprises, mais il reste à la traîne par rapport aux États-Unis.
IA et marché du travail
Plus de 50 % des travailleurs utilisent déjà l’IA dans leur emploi. Et jusqu’à présent, globalement, les entreprises continuent de recruter.
Les entreprises qui utilisent l’IA pour soutenir la recherche, l’innovation et les nouveaux produits ont tendance à recruter, tandis que celles qui l’utilisent principalement pour réduire les coûts de main-d’œuvre réduisent l’emploi.
Historiquement, les avancées technologiques majeures n’ont pas réduit l’emploi, mais pour l’instant, le verdict reste en suspens sur la question de savoir si l’IA pourrait s’avérer différente.
Conditions financières
Une réévaluation brusque des perspectives des entreprises d’IA et de la soutenabilité de leur dette pourrait déclencher des corrections sur les marchés et se diffuser aux investisseurs de la zone euro ainsi qu’à l’économie au sens large.
Perspectives et incertitudes
Pour la politique monétaire, la tâche est claire : nous devons observer de près et étudier la manière dont l’IA affecte la productivité, l’investissement, les marchés du travail, les conditions financières et l’inflation, afin de continuer à remplir notre mandat de maintien de la stabilité des prix.
Les effets précis de l’IA restent incertains. Mais l’incertitude n’est pas une raison d’inaction.