

Au cours des dernières 24 heures, le principal conflit du marché s’est à nouveau concentré sur une chaîne de transmission :
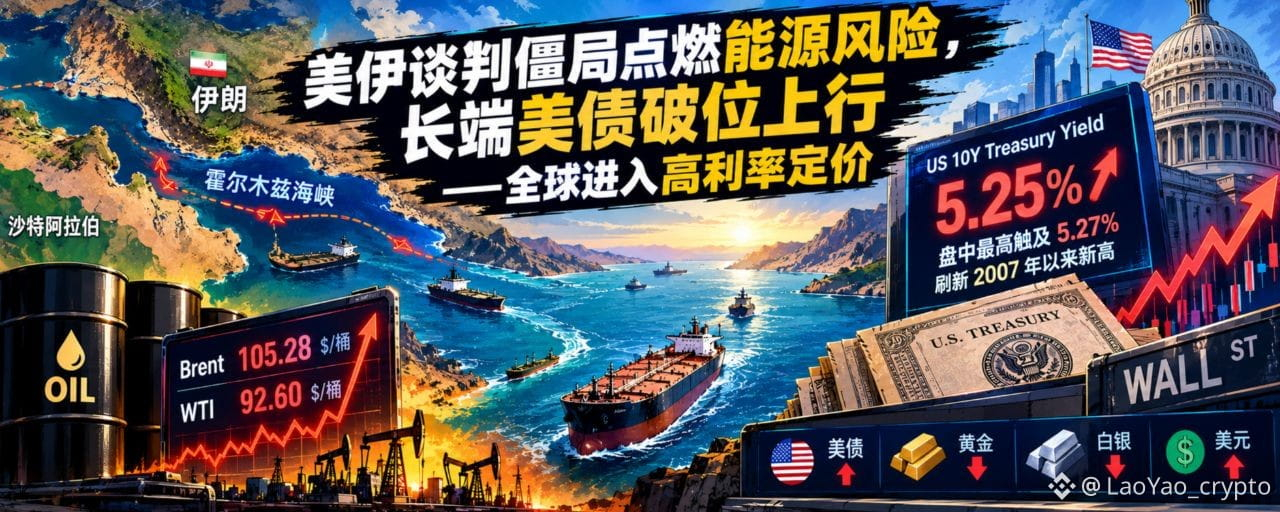
Impasse des négociations entre les États-Unis et l’Iran → risque énergétique lié à l’Ormuz → hausse des prix du pétrole → montée des anticipations d’inflation → cassure à la hausse des rendements des obligations américaines à long terme au-delà de 5,2 % → pression sur les actifs risqués mondiaux.
Le rendement des bons du Trésor américain à 10 ans a grimpé en séance jusqu’à 5,27 %, un plus haut depuis 2007 ;
Le rendement à 30 ans s’est hissé à environ 5,57 %, proche des plus hauts depuis 2004 ;
Dans le même temps, le Brent est monté vers 105 dollars, tandis que les trois grands indices boursiers américains ont tous clôturé en baisse.
Le marché est en train de réévaluer un thème de plus en plus clair :
— Les prix élevés du pétrole font à nouveau grimper le coût mondial du capital.
🧱 Jeu géopolitique :
① Impasse des négociations États-Unis–Iran : le risque énergétique redevient une variable du marché
À ce stade, les négociations indirectes entre les États-Unis et l’Iran n’ont pas encore abouti à une percée.
L’Iran souhaite faire retomber la tension en organisant un cessez-le-feu, en levant une partie des sanctions et en rouvrant à nouveau le détroit d’Ormuz,
Trump a refusé les conditions proposées par l’Iran, mais n’a pas fermé la porte aux négociations et a indiqué qu’il est encore possible de poursuivre les discussions cette semaine dans un lieu tiers, dans un cadre renouvelé.
Cela signifie :
La guerre n’est pas terminée, et les négociations non plus.
Le changement auquel le marché fait face est :
Le marché recommence à tarifer le risque de transport énergétique à travers le détroit d’Ormuz.
À l’heure actuelle, le pétrole Brent est d’environ 105 dollars, et le WTI autour de 92 dollars.
L’impasse des négociations entre les États-Unis et l’Iran fait que le marché s’inquiète à nouveau de l’approvisionnement énergétique et des risques de transport, puis renvoie les risques géopolitiques vers les marchés de l’inflation et des taux d’intérêt.
Trump souligne en même temps que les États-Unis finiront par gagner la guerre contre l’Iran, et estime qu’après la guerre le prix du pétrole baisserait.
En ce moment, le marché se positionne sur :
- Quand y aura-t-il un tournant dans les négociations ?
- Quand le détroit d’Ormuz reviendra-t-il à la normale ?
- Quand la prime de guerre quittera-t-elle le prix du pétrole ?
② Élections législatives à mi-mandat américaines : entrée dans la tarification des actifs
(The Wall Street Journal) : le dernier sondage indique que le soutien à Trump tombe à 37 %, soit un plus bas pour les intentions de vote en vue des élections législatives à mi-mandat de l’ancien président depuis le début de ce type de sondages par ce média en 1990.
Cela signifie que les prix de l’énergie, l’inflation et la performance économique deviennent progressivement des variables importantes du paysage politique américain.
Mais il faut distinguer : la pression politique ≠ contrainte de politique.
Les élections législatives à mi-mandat influenceront l’environnement des politiques et les rapports de force politiques, mais cela ne veut pas dire pour autant que l’administration Trump changera automatiquement ses objectifs stratégiques envers l’Iran.
Pour les marchés de capitaux, la question la plus importante demeure :
Les prix de l’énergie pourront-ils rester durablement élevés, l’inflation pourra-t-elle repartir à la hausse, et la Réserve fédérale devra-t-elle à nouveau faire face à une trajectoire de taux plus élevée ?
💹 Cartographie du capital : le marché re-tarifie les « taux d’intérêt élevés »
Le blocage entre les États-Unis et l’Iran accroît le risque lié à l’énergie : les rendements des obligations américaines à long terme franchissent à la hausse, et le marché entre dans une phase de « tarification des taux élevés ». Les actions américaines baissent en général, les actions japonaises ouvrent en baisse, le dollar se renforce, l’or et l’argent sont vendus, et seul Nvidia, grâce à d’importants rachats d’actions, résiste dans le contre-courant.
📊 Marché obligataire
Obligations US à 10 ans : 5,25 %, nouveau sommet depuis 2007 ; le plus haut en séance a touché 5,27 %
Obligations US à 30 ans : 5,60 %, plus haut niveau depuis après 2004
Obligations US à 2 ans : 4,916 % ; la hausse sur le segment court est plus faible que sur le segment long
Obligations du Trésor japonais à 10 ans : 3,10 %, plus haut niveau depuis août 1996
Les Treasuries sont globalement en hausse, avec une stabilisation partielle des ventes en Asie en début de séance. Les prix élevés du pétrole et les anticipations de hausses de taux en sont la principale cause.
📈 Marché boursier américain
Nasdaq : -0,92 %
S&P 500 : -0,77 %
Dow Jones : -0,67 %
En clôture lundi, baisse, en s’éloignant des plus hauts récents.
🛢️ Pétrole brut : le marché re-négocie l’inflation énergétique
WTI : environ 92,60 dollars le baril
Brent : environ 105,28 dollars le baril
L’impasse des négociations États-Unis–Iran fait réentrer la prime de risque de transport dans le prix associé au détroit d’Ormuz.
💸 Revue Web3
Au cours des 24 dernières heures, l’appétit pour le risque sur le marché des cryptomonnaies s’est globalement replié. BTC en légère baisse, plutôt résistant, volatilité faible sur ETH, et les small caps à bêta élevé reculent davantage ; le marché s’est désendetté progressivement, et les achats d’ETF des institutions restent le principal soutien, mais n’ont pas empêché un repli à court terme.
Capitalisation totale de l’ensemble du marché : 2,83–2,90 trillions de dollars, en baisse d’environ 1,5 %–3,4 % sur 24 heures.
Montant total échangé sur l’ensemble du marché en 24 heures : environ 150 milliards de dollars
$BTC : baisse modérée vers 83,5K ; la part du marché BTC remonte légèrement à 59,4 % ; les capitaux se dirigent vers les valeurs phares pour se couvrir ; le grand marché résiste relativement mieux.
$ETH : autour de 2 675 dollars, volatilité plus faible que BTC ; la tendance suit la macro et BTC ;
🧘 Philosophie du cœur chez les marchés des cryptos
Le bras de fer États-Unis–Iran constitue une variable importante pour le marché des capitaux, mais si l’on ne regarde que « escalade de la guerre ou succès des négociations », on risque de tomber dans la logique du trading d’événements.
Le point qui retient l’attention du marché est le suivant : la guerre transformera-t-elle le « prix élevé du pétrole » en « forte inflation », puis la « forte inflation » en « taux d’intérêt élevés » ?
Si les prix de l’énergie continuent de se répercuter sur l’inflation et obligent les marchés à revoir à la hausse la trajectoire des taux d’intérêt, alors la hausse des rendements des Treasuries aujourd’hui, la vigueur du dollar et le repli des actifs risqués pourraient ne plus être seulement une vague de fluctuations émotionnelles : il pourrait s’agir d’un nouvel ajustement du système de tarification des actifs à l’échelle mondiale.
Schéma de transmission :
Blocage du détroit d’Ormuz → hausse du prix du pétrole → hausse du prix de détail des produits pétroliers aux États-Unis → relèvement des anticipations d’inflation et des rendements des Treasuries.
C’est aussi pourquoi le véritable point d’inflexion des négociations entre les États-Unis et l’Iran mérite d’être surveillé.
Dès que les négociations redonnent des signes de progrès, la prime de risque énergétique baisse, le prix du pétrole recule, et la combinaison de valorisation « prix du pétrole élevé × taux d’intérêt élevés » pourrait se desserrer rapidement.
À l’inverse, si les négociations continuent de s’enliser, et que le risque lié à l’énergie persiste, alors le marché devra faire face à un environnement plus concret :
Prix du pétrole plus élevés, taux à long terme plus élevés, et coût mondial du capital plus élevé.
⚠️ Opinions personnelles, uniquement pour l’observation et l’échange sur le marché.
Les changements de la situation géopolitique sont rapides : veuillez faire attention aux positions et aux risques liés à l’effet de levier. Ceci ne constitue pas un conseil en investissement.
📌 LaoYao(@LaoYao_crypto )
Observer le capital avec la philosophie du cœur, discerner la tendance à travers les cycles ;
Trouver de la certitude dans l’incertitude, ancrer la valeur dans la volatilité.