

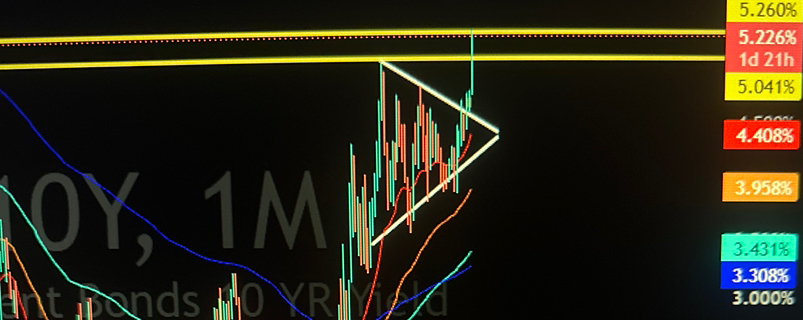

Nouveau fait le 28/9 : le rendement du Trésor américain à 10 ans a atteint environ 5,24 %, plus haut niveau depuis 2007, tandis que celui à 30 ans a grimpé à environ 5,56 %, plus haut depuis 2004. Le Brent a clôturé à 105,28 $US, sous pression en raison des tensions entre les États-Unis et l’Iran. La probabilité implicite d’une nouvelle hausse des taux par la Fed en octobre est passée à près de 70 %.
Pourquoi c’est important : ce n’est plus seulement une histoire de pétrole cher ou d’une journée négative sur le BTC. Le marché combine :
une inflation énergétique persistante ;
nouveau plus haut des taux déjà pris en compte ;
rendement réel et nominal élevé sur les titres publics ;
coût du capital plus élevé pour les actions, les cryptomonnaies et les stratégies à effet de levier.
Le Bitcoin est resté proche de 83 000 $, avec une baisse quotidienne modérée, mais il commence à faire face à une concurrence inhabituelle de la part de titres souverains rapportant plus de 5 %. Cela peut réduire la disposition à prendre du risque même sans dégradation spécifique du réseau Bitcoin.
Inférence pour la Zion Smart DCA : l’environnement renforce la discipline consistant à préserver le cash et à ne pas transformer une petite baisse en « achat opportuniste » automatiquement. Il n’y a pas assez de preuves pour suspendre la DCA programmée, mais il n’y a pas non plus de justification macro pour avancer les versements ou augmenter les multiplicateurs simplement parce que le BTC a reculé d’environ 1 % à 2 %.
Risques et contrepoints : une négociation entre les États-Unis et l’Iran pourrait faire chuter rapidement le pétrole et les rendements, en inversant une partie du resserrement financier. En outre, les ETF Bitcoin continuent de bénéficier d’entrées hebdomadaires solides, offrant un soutien structurel. D’un autre côté, un pétrole restant au-dessus de 100 $ et un Trésor à 10 ans au-dessus de 5 % augmenteraient le risque d’une correction plus large.
À suivre maintenant : PCE des États-Unis, rapport sur l’emploi, attentes pour la réunion du Fed d’octobre, Trésor à 10 ans et évolution des négociations au Moyen-Orient.