Les principales causes de la baisse marquée des grands indices actuellement en vogue sont les suivantes :
1. Le marché anticipe largement que la Réserve fédérale (Fed) poursuivra ses hausses de taux en octobre (avec une probabilité de 70 % pour une hausse de 0,25), ce qui suscite une certaine panique concernant le prochain cycle de relèvements de taux, entraînant une contraction de la liquidité.
2. Le conflit récent entre l’Iran et l’Irak (ou l’Iran et les États-Unis) a de nouveau provoqué une forte hausse des prix du pétrole à l’international ; cette hausse finit par raviver les inquiétudes liées au caractère persistant de l’inflation, ce qui augmente le risque de prime de marché.
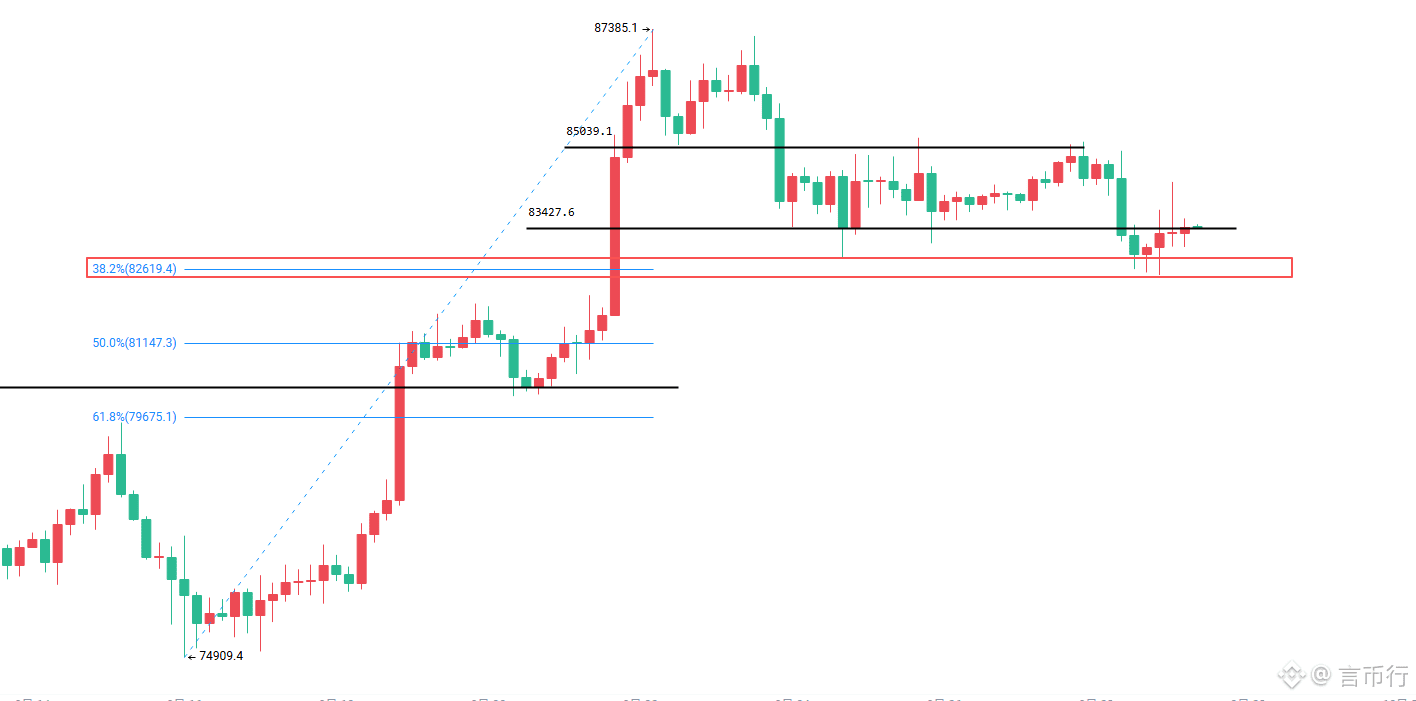
Mais d’un autre côté, il faut aussi noter que le marché demeure relativement maîtrisé : le soutien à 82 000 dollars reste bien verrouillé, et depuis aujourd’hui, on tente de s’établir au-dessus de 83 000 dollars ;
En parallèle, les récents ETF au comptant attirent d’importants capitaux : l’entrée nette sur une semaine atteint environ 2,4 milliards de dollars, soit un nouveau plus haut depuis octobre dernier. Sur l’année, les entrées nettes cumulées atteignent déjà 1 milliard de dollars. Cela montre que les institutions continuent de constituer des positions en achetant à des niveaux plus bas.
Donc, en résumé : compte tenu de l’échec de la percée à 82 000 dollars, les stratégies de positions vendeuses (short) partagées ces derniers jours doivent toutes être clôturées avec profit (84500——83000 ; 2710——2670), puis commencer aujourd’hui à établir des achats sur repli autour de 82800/2660, en vue d’un redémarrage ultérieur, afin de saisir les opportunités de hausse vers 87 000/90 00 et 2800/3000.