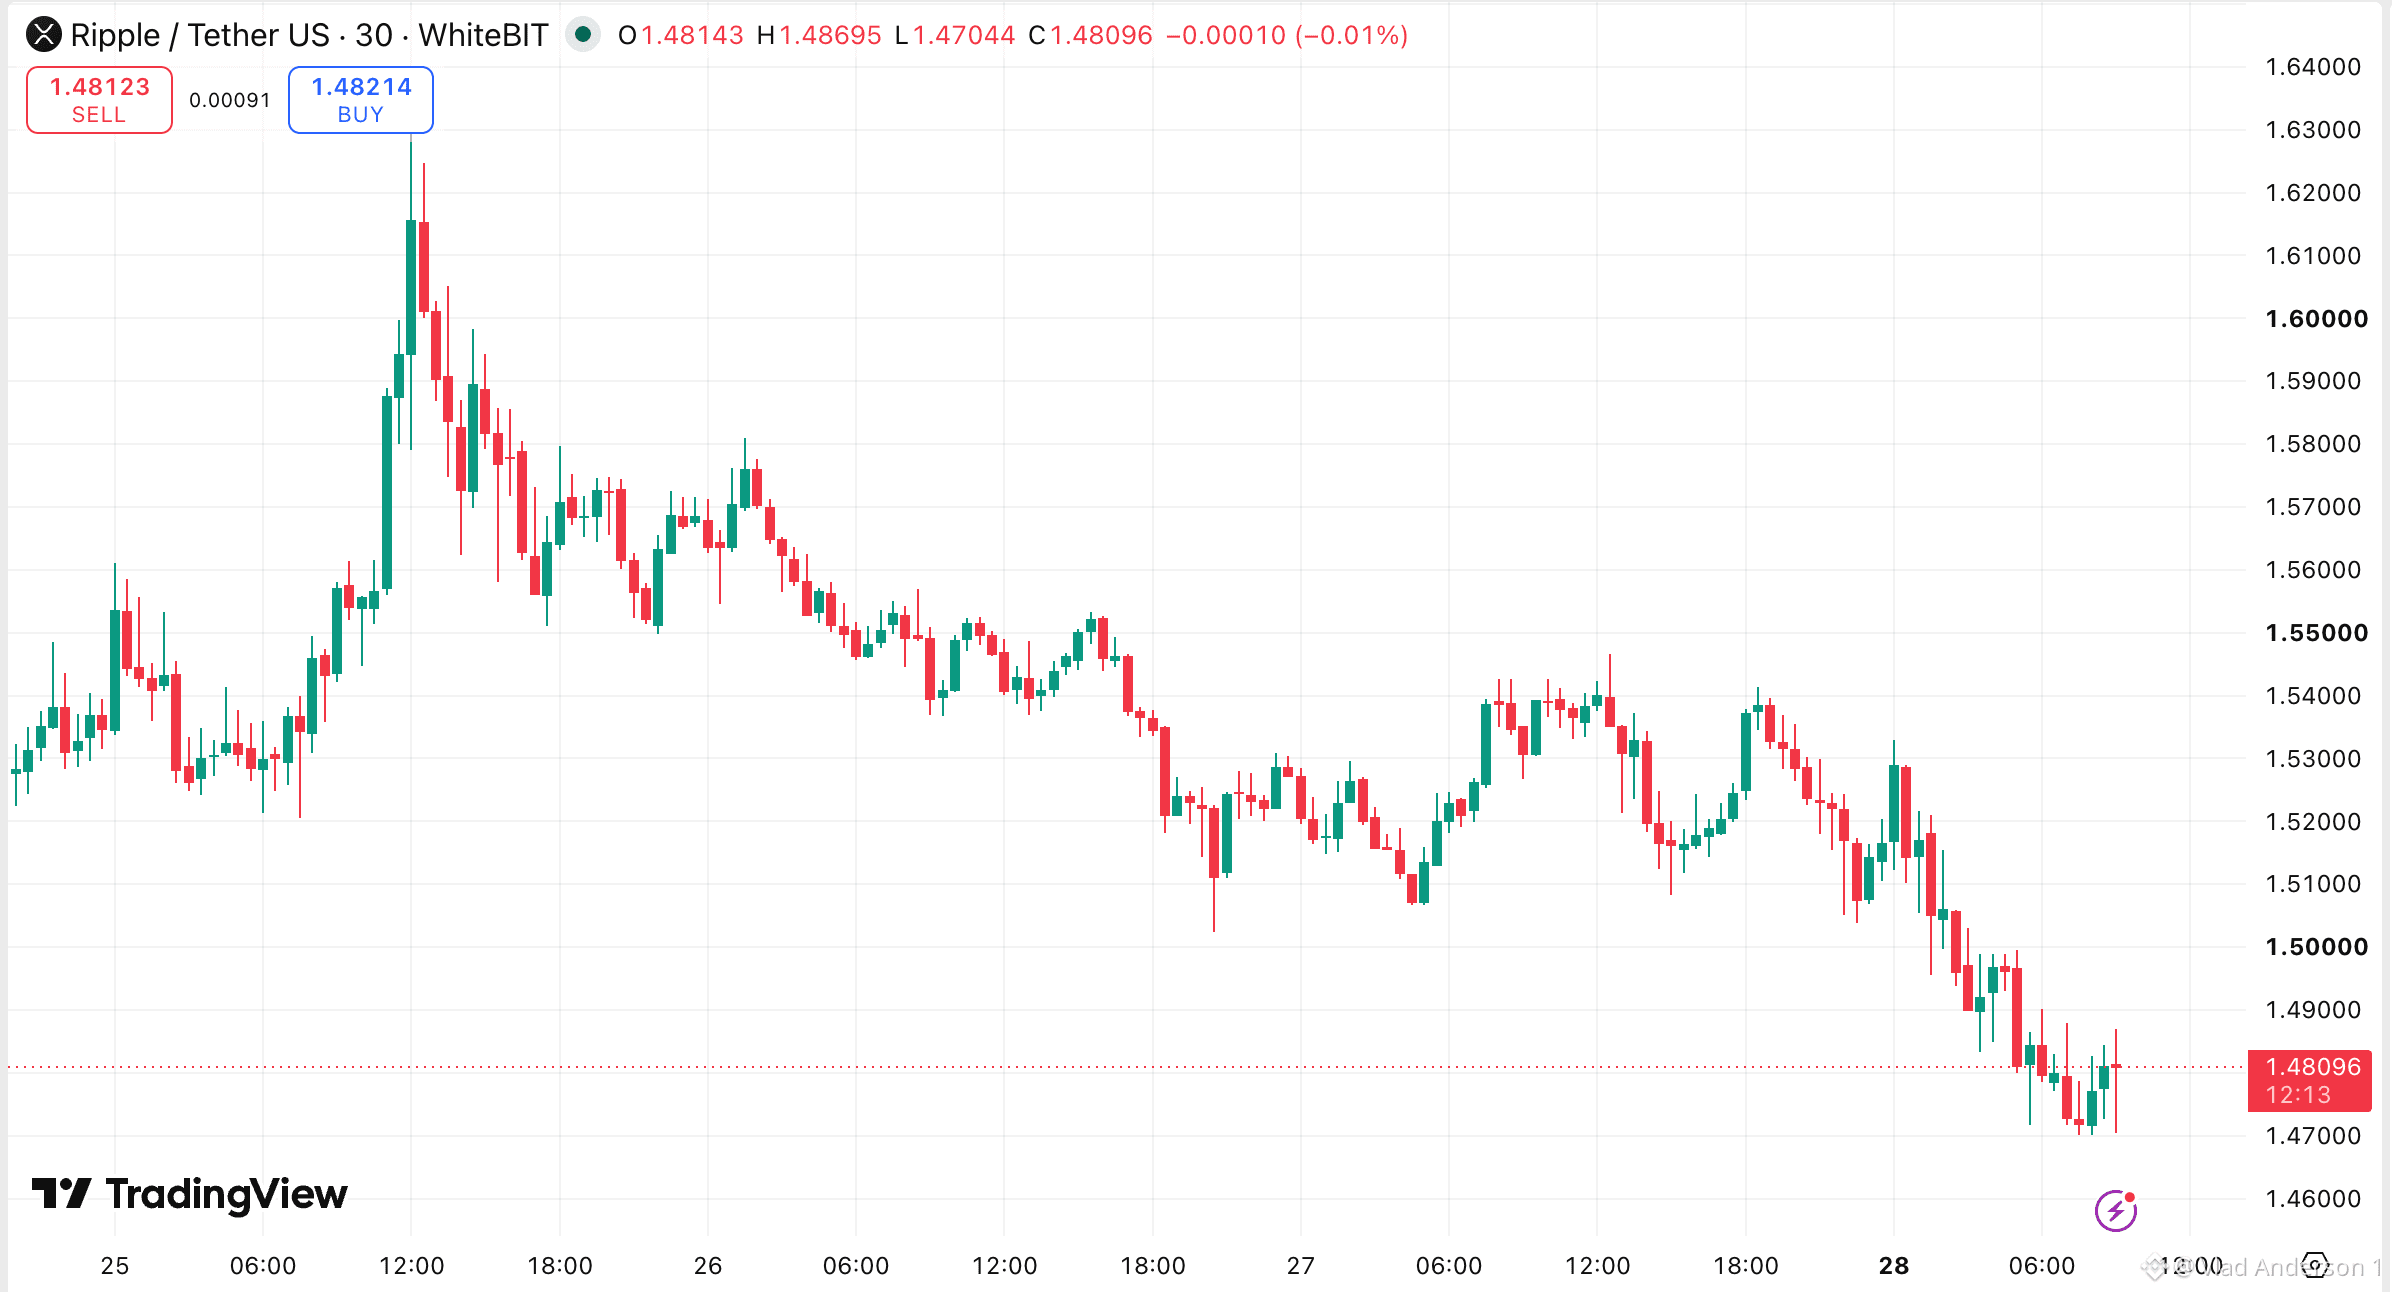
📜 L’Amérique a déjà essayé « Chaque banque émet sa propre monnaie ». Cela s’appelait 1837. Pendant l’ère du free banking (1837-1863), les banques américaines imprimaient leurs propres billets. Un dollar d’une banque n’était pas tout à fait un dollar chez une autre, et toute une industrie vivait de leur conversion. SoFi vient tout juste de lancer la version numérique : SoFiUSD, une stablecoin émise par une banque, qui règle désormais +25 Md$ de volume annuel de cartes sur Mastercard. Si d’autres banques suivent, le $BTC « dollar numérique » se divise en trois espèces : 🔵 Stablecoins adossées à une banque → SoFiUSD 🟣 Stablecoins indépendantes et réglementées → RLUSD, USDC 🟠 Dépôts tokenisés → un par banque La différence avec 1837 : les trois sont réglementés en 1:1, donc le risque n’est pas une décote sur votre dollar. C’est de la friction. Des dizaines de tokens en dollars qui ne communiquent pas entre eux. C’est là que l’histoire de Ripple bascule. En tant que monnaie de règlement, RLUSD vient de perdre un gros client potentiel. Comme couche d’interopérabilité entre les tokens bancaires, Ripple construit exactement la plomberie dont un système fragmenté a besoin, et $XRP était à l’origine présenté comme un actif-passerelle entre les devises. #BTC Price Analysis# #Bitcoin Price Prediction: What is Bitcoins next move?# #XRPEFT


Publier
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.