#USDC #稳定币支付 Une société de logiciels de paiement a couvert quatre des cinq plus grandes banques d’entreprise mondiales, ce qui ne signifie pas que ces quatre banques utilisent déjà le règlement en USDC. Circle et Volante annoncent aujourd’hui leur coopération. La vraie question qui mérite d’être posée est la suivante : après avoir intégré les fonctionnalités des stablecoins dans les systèmes de paiement familiers des banques, de quelles étapes concrètes reste-t-il encore à franchir avant un usage réel ?
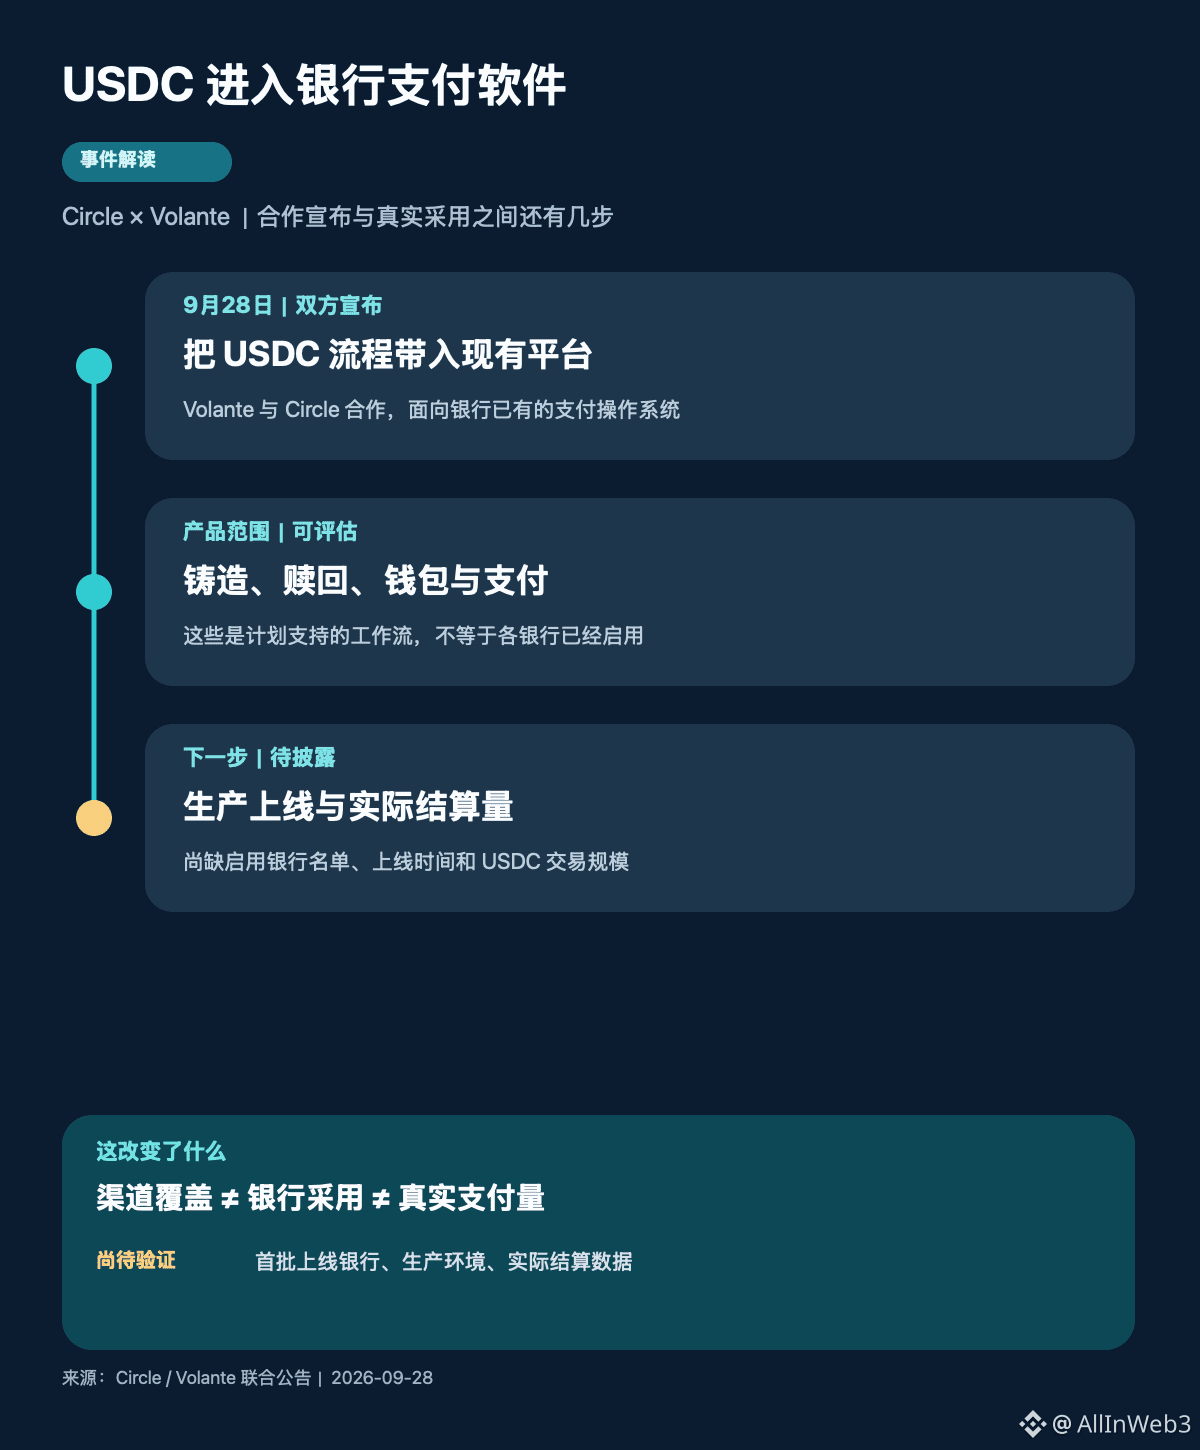
Commençons par voir précisément ce que dit le communiqué. Le 28 septembre, Circle et Volante ont annoncé que cette dernière allait introduire, dans sa plateforme de paiement, des processus liés à l’USDC afin de permettre aux institutions financières d’évaluer les paiements en stablecoin dans le cadre de leurs opérations, de leurs mécanismes de contrôle et des exigences d’entrées/sorties en monnaie fiduciaire existants. Les processus listés comprennent : la frappe (mint), le rachat (redeem), l’enregistrement des portefeuilles de réception, le transfert de fonds, la notification et les paiements entre portefeuilles. Volante indique que ses clients actuels incluent quatre banques parmi les cinq plus grandes banques d’entreprise mondiales et sept banques parmi les dix plus grandes aux États-Unis ; cette description porte sur la couverture clients du logiciel, pas sur le fait que ces banques aient déjà activé l’USDC. Les propos exacts d’un dirigeant de Volante sont que les clients « pourront bientôt tester » les processus concernés, et le communiqué ne fournit ni la liste des premières banques, ni une date de mise en production.
Premier niveau : le changement de mode d’accès. Si les banques peuvent consulter les processus USDC directement dans une plateforme de paiement déjà utilisée, elles n’auront pas besoin de mettre en place, pour les tests, un système complet d’actifs numériques distinct. Cela peut raccourcir le parcours d’évaluation technique ; toutefois, la présence d’une porte d’entrée technologique ne veut pas dire que la conformité, la gestion des portefeuilles, la réconciliation comptable et l’autorisation des clients sont déjà entièrement finalisées. Ce qui m’intéresse davantage n’est pas le nombre de fonctionnalités supportées par la plateforme, mais les processus que la banque décidera d’intégrer à des opérations réellement en production.
Deuxième niveau : les limites en termes de volume. La frappe et le rachat, l’enregistrement des portefeuilles et les paiements entre portefeuilles figurent dans la liste d’éléments pouvant être évalués. Cela ne prouve qu’une chose : que la conception de la coopération couvre ces étapes. Cela ne suffit pas à conclure que l’USDC a déjà circulé auprès de l’ensemble des clients bancaires de Volante, ni à estimer, à partir de là, un volume d’émission supplémentaire, des commissions ou une part de règlement pour les banques. Le communiqué ne divulgue ni les volumes réels des transactions, ni les banques déjà en ligne, ni les « corridors » de paiement, ni les données de dysfonctionnements et de conformité après mise en ligne. Convertir le nombre de clients directement en taux d’adoption des stablecoins est la lecture la plus facile à faire, mais aussi la plus sujette à malentendu.
Mon analyse est que la concurrence autour des stablecoins entre désormais dans les flux de travail existants des banques. Le vrai point de validation reste toutefois l’environnement de production. Ce n’est que si, par la suite, des banques nommées, des dates de mise en ligne, des volumes réels de règlement et des parcours de rachat sont divulgués, qu’on pourra déterminer si cette coopération est passée de la démonstration à l’adoption. Selon vous, l’étape la plus difficile à franchir pour les banques est-elle l’intégration technique, l’approbation de conformité, ou le fait que les clients réels veuillent l’utiliser ?
Source : le communiqué conjoint Circle/Volante du 28 septembre.