

GRAM jusqu’à la fin 2026 : que montre toute l’histoire de TON/Gram et l’intégration avec Telegram pourra-t-elle lancer un nouveau cycle
GRAM entre dans la dernière phase de 2026 dans une situation très inhabituelle.
Aujourd’hui, le token se négocie à environ :
1,60–1,70 $.
La capitalisation boursière s’élève à environ :
4,–4,6 milliards de dollars,
et l’offre en circulation — environ :
2,8 milliards de GRAM.
En même temps, le token est encore environ à :
80 % en dessous du record historique, proche de 8,25 $.
Mais ce qui est le plus intéressant aujourd’hui, ce n’est pas précisément le ratio prix/ATH.
En 2026, l’histoire même de l’actif a changé.
Toncoin n’existe plus comme nom de token.
Il a officiellement été rebaptisé :
Gram — GRAM.
TON est resté le nom de la blockchain.
Gram est devenu sa devise native.
Et avec cela, TON s’intègre de plus en plus directement dans Telegram.
Donc la question principale sonne maintenant comme suit :
est-ce que l’accès à l’audience de Telegram, avec plus d’un milliard d’utilisateurs, va enfin se transformer en une demande durable pour le GRAM ?
Pour y répondre, il faut regarder toute l’histoire de l’actif depuis 2021.
Au départ : GRAM, c’est l’ancien TON
C’est crucial pour analyser le graphique.
En juin 2026, la communauté a voté pour renommer :
Toncoin → Gram
et :
TON → GRAM comme ticker du token.
On a voté pour :
81,22 % des voix.
Le rebranding a pris effet :
15 juin 2026.
Il n’y en avait pas :
échange de tokens ;
bridge ;
claim ;
migration ;
du nouveau contrat pour l’utilisateur ;
changement des soldes.
et sur :
Donc les cotations historiques de TON et GRAM, c’est :
une histoire continue.
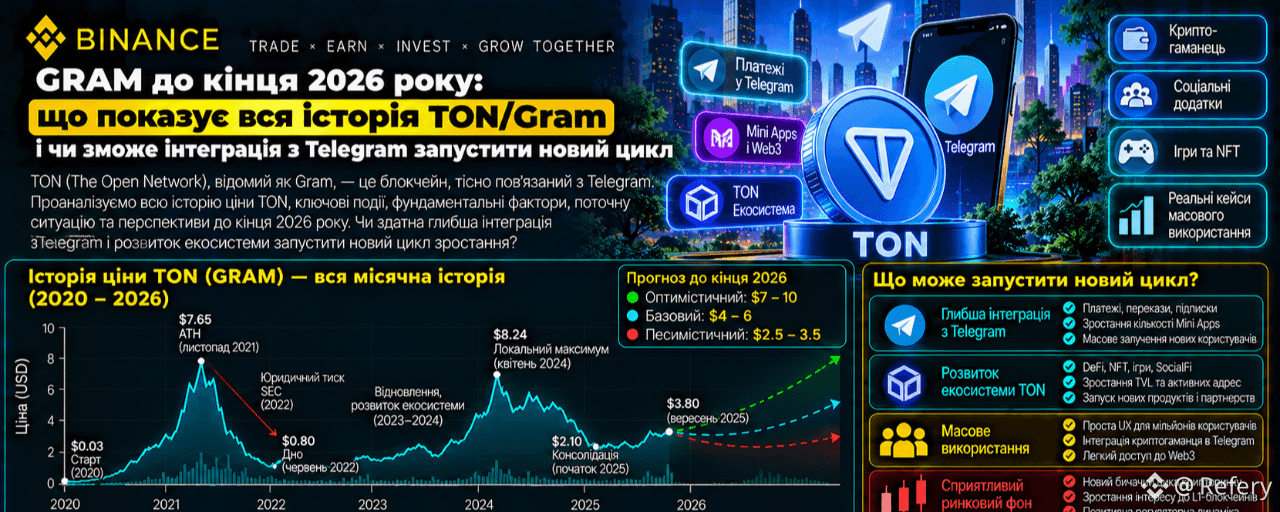
2021 : première étape de price discovery
L’historique complet des échanges de TON est devenu suffisamment représentatif à la fin de 2021.
À ce moment-là, l’actif se négociait à peu près vers :
4–5 $
La période de novembre 2021 a été très faible :
environ -37 %.
Et le mois de décembre a donné un rebond d’environ :
+25 %
Au cours d’une année incomplète, le token a terminé sa phase autour de :
3,7 $
À ce stade, le marché ne savait pas encore comment évaluer TON.
C’était une blockchain avec une histoire très inhabituelle.
Premier Telegram Open Network et SEC
Le TON original a été créé par l’équipe de Telegram.
Au début, le token devait aussi s’appeler :
Gram.
Mais après le conflit avec la SEC américaine de Telegram en 2020, il a cessé sa participation à proprement parler au lancement du projet.
Après cela, le code a continué avec la communauté open-source.
C’est ainsi que :
The Open Network.
Donc, aujourd’hui, l’appellation Gram ramène en fait le token à son nom historique d’origine.
Mais maintenant :
TON — blockchain ;
GRAM — actif natif.
2022 : premier grand stress test
L’année 2022 a été très faible pour l’ensemble du marché crypto.
TON a aussi commencé l’année par une série de fortes chutes.
janvier :
environ -30 %
février :
-17 %
mars :
-13 %
mai :
-27 %
juin :
-21 %
juillet :
-11 %
D’ici l’été, le token est tombé en dessous :
1 $
Mais ensuite, il y a eu quelque chose d’intéressant.
août 2022 : +51 %
Après une baisse de plusieurs mois du TON en août, il a augmenté d’environ :
+51 %
Et le Q4 s’est avéré être l’une des périodes les plus fortes de l’année.
octobre :
+11 %
novembre :
+21 %
décembre :
+20 %
Globalement, l’année 2022 s’est terminée environ :
-41 %
Pour comparaison, beaucoup d’autres gros altcoins avaient perdu 70–90 % à ce moment-là.
TON a commencé à montrer :
une relative stabilité.
2023 : presque une année nulle, mais un changement de fondation très important
Sur l’ensemble de l’année 2023, le prix a changé très peu :
environ +1 %
Mais à l’intérieur de l’année, la volatilité était énorme.
Les premiers mois :
janvier :
+6 %
février :
+9 %
Ensuite :
mars :
-10 %
mai :
-13 %
juin :
-26 %
juillet :
-12 %
Autrement dit, jusqu’au milieu de l’année, TON semblait assez faible.
août 2023 : +46 %
C'est ici que tout a commencé à être réévalué.
août :
+46 %
septembre :
+21 %
octobre :
+5 %
novembre :
+8 %
et la cause n’était pas seulement le crypto recovery général.
Le marché évaluait de plus en plus activement :
l’intégration de TON à Telegram.
Telegram — l’actif fondamental principal de TON
C’est ce qui distingue fondamentalement TON/GRAM de la majorité des L1.
Ethereum doit amener les utilisateurs dans des wallets.
Solana doit amener les utilisateurs vers des applications.
TON a un canal de distribution potentiel :
Telegram.
La TON Foundation décrit actuellement le réseau comme une blockchain intégrée à Telegram, potentiellement accessible à un public de plus de :
1 milliard d’utilisateurs.
C’est un argument fondamental très fort.
Mais il faut distinguer :
accès à l’audience
et
la vraie demande pour le token.
Ce n’est pas la même chose.
2024 : l’année la plus forte de l’histoire de TON
C’est précisément en 2024 que la market thesis a commencé à fonctionner.
Sur l’année, TON a progressé d’environ :
+134 %
Le mois le plus fort a été :
mars 2024.
Hausse :
environ +118 %.
Ensuite :
mai :
+23 %
juin :
+21 %
novembre :
+41 %
C’est justement en 2024 que TON a établi un record historique :
à près de 8,25 $.
Pourquoi 2024 a été aussi fort
À ce moment-là, plusieurs narratives ont coïncidé :
Telegram Mini Apps ;
tap-to-earn ;
Notcoin ;
Hamster Kombat ;
Gaming Telegram ;
USDT sur TON ;
Wallet Telegram ;
Telegram Ads ;
monétisation des créateurs.
TON a soudain cessé d’être juste :
« un L1 intéressant ».
il est devenu :
économie blockchain Telegram.
Mais 2025 a montré le problème principal
Après l’euphorie de 2024, un reality check très dur est arrivé.
L’année 2025 s’est terminée environ :
-70 %
TON a commencé l’année à :
5,5
et a terminé environ :
1,66 $
La structure mensuelle était très faible.
janvier :
-12 %
février :
-31 %
avril :
-23 %
juin :
-8 %
août :
-10 %
septembre :
-14 %
octobre :
-16 %
novembre :
-31 %.
Ce n'est que quelques mois qui ont été positifs.
C’est une des leçons les plus importantes de l’histoire du GRAM
Même l’accès à Telegram en lui-même :
ne garantit pas la hausse du token.
En 2024, le marché achetait des attentes.
En 2025, il a commencé à demander :
la monétisation.
Donc :
combien d’utilisateurs font réellement des transactions ?
combien de GRAM l’écosystème a-t-il besoin ?
combien de frais sont générés ?
Quelle quantité de volume de stablecoins transite par TON ?
les utilisateurs de Mini App gardent-ils leurs wallets après la fin des incentives ?
Tap-to-earn s’est révélé être une arme à double tranchant
En 2024, TON a reçu une énorme vague d’utilisateurs via les jeux Telegram.
Mais une grande partie de cette croissance provenait :
axée sur les incitations.
L’utilisateur arrivait pas forcément parce qu’il avait besoin de TON.
Il arrivait :
via l’airdrop.
Après la fin de l’airdrop, l’activité a pu baisser brusquement.
C’est le problème classique d’acquisition de clients crypto :
wallet ≠ utilisateur économique actif
Et maintenant, on est en 2026
Le début de l’année était de nouveau faible.
Selon divers agrégateurs, la structure mensuelle approximative ressemblait à ceci :
janvier :
-10 % à -19 %
février :
-2 % à -5 %
mars :
-5 % à -7 %
avril :
+8–10 %
mai :
+36–42 %
juin :
-15–16 %
juillet :
faible/négatif
août :
plutôt faible
septembre :
à nouveau positive.
Donc 2026 n’est pas encore :
une nouvelle grande année de bull run.
Plutôt :
Tentative de former un plancher après une catastrophe en 2025.
Mais en 2026, plusieurs facteurs absolument nouveaux sont apparus
Premier :
rebranding de Toncoin → Gram.
Cela ne change pas la mécanique de la blockchain.
Mais symboliquement, c’est très important.
Gram est le nom que Telegram utilisait encore dans l’idée originale de TON.
Ainsi, l’écosystème rattache en fait à nouveau le token à :
identité Telegram.
Deuxième facteur — Gram devient une devise native de Telegram
La TON Foundation positionne maintenant directement GRAM comme :
Devise native de Telegram pour les utilisateurs, Mini Apps et chaînes.
Et c’est là qu’un use case concret apparaît.
Gram est utilisé pour :
frais réseau ;
validation ;
staking ;
gouvernance ;
Telegram Stars ;
Premium ;
cadeaux (giveaways) ;
Paiements publicitaires ;
Mini Apps ;
paiements.
C’est bien plus large que juste :
token de gas.
Les Telegram Stars sont particulièrement intéressantes
Telegram Stars — monnaie interne pour les biens numériques et services de Telegram.
La TON Foundation indique que Stars peut être acheté avec Gram.
Si ce modèle se met à l’échelle, le GRAM peut obtenir :
demande grand public,
et pas seulement la demande “crypto-native”.
C’est fondamentalement plus important que n’importe quel nouveau protocole DeFi.
Les paiements publicitaires créent un autre type de flux
Telegram intègre aussi des paiements de revenus publicitaires via Gram.
Cela signifie :
annonceur →
Écosystème Telegram →
créateur/propriétaire de chaîne →
GRAM.
Ainsi, le token natif devient potentiellement :
économie de création d’actifs de règlement.
Si l’ampleur des Telegram Ads continue de croître, cela peut créer une circulation économique réelle.
Mini Apps — le plus grand pari de TON
Il existe déjà une infrastructure de Mini App dans Telegram.
Les développeurs peuvent créer des applications directement dans le messager et brancher TON via TON Connect.
Pour l’utilisateur, cela réduit nettement la friction.
Pas besoin de :
télécharger une nouvelle application ;
créer un compte séparé ;
étudier l’interface blockchain.
Tout peut fonctionner :
dans Telegram.
La distribution est précisément le principal moat de TON
Ethereum a l’écosystème développeur le plus solide.
Solana — fort momentum consumer/DeFi.
Hyperliquid — trading.
NEAR — abstraction de chaîne/IA.
TON/GRAM a :
distribution.
Si Telegram a vraiment plus d’un milliard d’utilisateurs, même une conversion :
1 %
cela signifie des dizaines de millions d’utilisateurs crypto.
C’est un potentiel énorme.
Mais le mot-clé :
si
En 2026, TON est devenu beaucoup plus rapide
Le site officiel de TON indique actuellement environ :
0,6 seconde de finalité
et le fee moyen de transaction d’environ :
0,0005 $
Ce sont des caractéristiques très fortes pour :
paiements ;
gaming ;
Mini Apps ;
UX grand public.
Pour une blockchain native de Telegram, cela a du sens :
l’utilisateur n’attendra pas 15 secondes pour une action simple dans le chat.
Le Gram a aussi une infrastructure de paiement native
TON développe TON Pay et des outils pour recevoir des paiements.
La documentation soutient directement :
Gram
et :
USDT sur TON
paiements.
C’est un détail important.
Le GRAM ne doit pas forcément être la seule devise du payments ecosystem.
L’USDT peut jouer le rôle d’unité de règlement stable.
Et le GRAM :
gas + staking + actif de l’écosystème.
Et c’est là qu’apparaît un risque important.
USDT peut aider TON, mais pas forcément le GRAM
Si l’utilisateur :
reçoit USDT ;
payer USDT ;
envoie de l’USDT ;
conserve l’USDT,
donc l’activité blockchain augmente.
Mais la demande pour le GRAM peut être relativement faible à cause de frais très bas.
C’est le même problème que nous avions déjà vu sur Polygon et partiellement sur Ethereum L2 :
Un réseau qui réussit ne garantit pas le même niveau de succès pour le token natif.
Donc, la question principale pour le GRAM — l’accumulation de valeur (value accrual)
Non :
combien d’utilisateurs a Telegram ?
Et :
De quelle quantité d’activité économique Telegram a besoin pour acheter ou conserver du GRAM ?
Ce sont des métriques radicalement différentes.
Tokenomics du GRAM
L’offre totale actuelle (total supply) est d’environ :
5,25 milliards de GRAM.
Offre circulante :
environ 2,8 milliards.
Sur CoinGecko, le ratio current market cap/FDV est d’environ :
0,54
Donc une part importante de l’offre totale n’apparaît pas encore dans la circulating market cap.
Il faut en tenir compte pour la valorisation.
Market cap vs FDV
À prix actuel proche de :
1,6 $
market cap, approximativement :
4,5 milliards de dollars.
Et le FDV :
plus de 8 milliards de dollars.
Donc comparer le GRAM uniquement avec le prix historique est incorrect.
Il faut prendre en compte :
structure de l’offre.
GRAM à 2 $
Si l’offre circulante reste proche de 2,8 milliards :
market cap :
environ 5,6 milliards de dollars.
À partir de 1,65 $, cela fait environ :
+21 %
Ce mouvement ne ressemble pas à une extrême accélération.
2,50 $
Market cap :
environ 7 milliards de dollars.
Il faut déjà une réévaluation plus forte de l’écosystème.
Mais c’est encore bien plus bas que la valorisation de TON pendant la période ATH.
3 $
Market cap :
environ 8,4 milliards de dollars.
Par rapport au prix actuel :
environ +80 %.
Là, le marché doit déjà voir :
pas seulement une narrative Telegram,
pas le calendrier.
une hausse visible de l’activité économique réelle.
ancien ATH 8,25 $
Avec l’offre actuelle, retour vers :
8 $+
signifierait une market cap très énorme.
Donc l’argument :
« le GRAM est à 1,6 $ et avant il était à 8 $ — donc un x5 est facile »
trop simplifié.
Il faut recalculer l’offre et la valorisation.
La saisonnalité historique du GRAM est très faible
En regardant toute l’historique disponible de TON/GRAM, il n’y a pas de schéma fiable :
« Le Q4 est toujours fort ».
Par exemple :
2022 T4 :
fort — environ +61 %.
T4 2023 :
environ +11 %
Q4 2024 :
un peu négatif.
Q4 2025 :
environ -39 %.
Donc, le GRAM se négocie :
narrative et liquidité,
et non pas le calendrier.
Novembre est aussi très instable.
Selon les années, novembre a donné :
2022 :
+21 %
2023 :
+8 %
2024 :
+41 %
2025 :
-31 %
Donc un trade saisonnier n’a pratiquement aucun sens ici sans comprendre le market regime.
À quelle période historique l’automne 2026 ressemble-t-il le plus ?
À mon avis :
pas en 2024.
En 2024, il y a eu une expansion euphorique.
Le gaming Telegram et les Mini Apps ont été une nouvelle narrative.
Le marché payait à l’avance de manière active.
2026 ressemble davantage à :
la deuxième moitié de 2023.
Pourquoi ?
À ce moment-là, TON sortait aussi d’une longue période de faiblesse.
L’intégration à Telegram devenait de plus en plus concrète.
Le marché a commencé progressivement à réévaluer le token.
Mais l’euphorie verticale n’a pas encore eu lieu.
La différence en 2026 — l’écosystème est beaucoup plus mature
En 2023, c’était surtout :
promesse.
Aujourd’hui, il existe déjà :
Telegram Mini Apps ;
TON Connect ;
USDT sur TON ;
Telegram Stars ;
Paiements premium ;
Paiements publicitaires ;
Cadeaux NFT ;
noms d’utilisateur ;
numéros de collection ;
outils de paiement.
Donc la thèse “infrastructure” est beaucoup plus solide.
Mais le prix ne reflète presque pas encore cela
Le GRAM est à peu près :
1,6 $
ATH :
8,25 $
Chute :
environ 80 %.
Cela signifie que le marché reste très sceptique.
Et cela peut être soit :
avec la possibilité de :
oui aussi :
comme un avertissement.
Pourquoi le marché peut rester sceptique
1. Les utilisateurs de Telegram ≠ les utilisateurs de blockchain
1 milliard de comptes Telegram ne signifie pas 1 milliard de détenteurs de GRAM.
Même 100 millions d’utilisateurs crypto actifs doivent encore être atteints.
2. L’USDT peut récupérer le rôle d’usage monétaire
Pour les paiements, il est souvent plus pratique pour l’utilisateur d’utiliser un stablecoin.
3. Des frais très bas signifient une demande faible en frais
La commission de transaction de 0,0005 $ est excellente pour l’UX.
Mais cela veut dire :
pour l’utilisation normale, il faut très peu de GRAM.
4. Dilution de l’offre
L’offre circulante est bien inférieure à l’offre totale.
Il faut en tenir compte.
5. Risque réglementaire spécifique à Telegram
TON est fortement lié à la perception de l’écosystème Telegram.
Toute restriction regulatory ou de plateforme peut influencer rapidement la narrative.
Mais il y a aussi un argument haussier très solide
Dans le crypto, le plus difficile :
distribution.
Bitcoin l’a décidé avec sa marque.
Ethereum — les développeurs.
Solana — applications grand public.
TON a un raccourci de distribution potentiel :
le messager déjà utilisé par un public énorme.
Si le wallet devient une partie standard de l’expérience Telegram, il n’est plus nécessaire de convaincre l’utilisateur pour TON :
« Télécharge encore une appli crypto ».
La blockchain arrive :
là où l’utilisateur se trouve déjà.
C’est vraiment un avantage unique.
ce qui peut lancer un nouveau cycle du GRAM
1. déploiement massif du wallet
Si le wallet non-custodial natif devient une partie standard de l’expérience Telegram pour un grand nombre d’utilisateurs, ce sera le plus grand catalyseur.
2. Une vraie croissance des paiements
Pas juste des wallets.
A :
transactions.
Surtout :
Stars ;
Premium ;
Mini Apps ;
paiements de marchands ;
paiements au créateur.
3. Croissance de l’USDT sur TON
Paradoxalement, même si les users utilisent l’USDT, cela peut augmenter :
transactions ;
utilisation des wallets ;
effets de réseau.
et, plus tard, une partie de l’activité économique peut migrer vers le GRAM.
4. Les Mini Apps passent des airdrops vers la génération de revenus
C’est critique.
En 2024, les principaux drivers étaient :
les users qui courent après les tokens.
Le prochain cycle devrait être basé sur :
des utilisateurs qui payent pour des produits.
5. Économie des créateurs Telegram
Revenus publicitaires ;
abonnements ;
biens numériques ;
Stars ;
Premium.
C’est ici que Gram peut obtenir le cas d’usage consumer le plus naturel.
Structure technique du GRAM
Zone actuelle :
1,60–1,70 $
Après un long bear market en 2025, c’est une zone de reprise intéressante.
Mais pour un vrai renversement de tendance, il faut des niveaux beaucoup plus élevés.
Premier support
1,45–1,50 $
C’est la zone la plus proche où un acheteur est apparu au cours de septembre.
Support principal
1,30–1,35 $
C’est ici, au milieu de septembre, que le prix s’est stabilisé à plusieurs reprises.
Perdre cette zone serait un signal désagréable.
Support structurel
1,10–1,20 $
Un retour ici signifierait que le recovery 2026 s’est effectivement arrêté.
Zone critique
1,00 $
En dessous, le marché commencera à tester à nouveau des plus bas sur plusieurs années.
Premier niveau de résistance
1,75–1,80 $
C’est la zone la plus proche pour confirmer le momentum.
Après 1,80 $
Niveau psychologique :
2 $
À mon avis, c’est justement lui qui est :
du principal breakout du Q4.
Si 2 $ devient un support
La zone suivante :
2,30–2,50 $
Après cela :
2,80–3,00 $
C’est exactement le fait que 3 $ signifiera que le GRAM sort du recovery “classique” et passe vers :
une nouvelle phase de valorisation.
Prévision du GRAM jusqu’à la fin 2026
Après un faible 2025 et un YTD 2026 presque neutre, je n’attends pas un rally vertical automatique.
Mais le risk/reward devient beaucoup plus intéressant qu’aux alentours des sommets de 2024.
Je vois trois scénarios.
🟡 Scénario de base — 50 %
L’écosystème Telegram/TON continue de croître.
Le rebranding de Gram s’installe progressivement.
Wallet, paiements et Mini Apps se développent.
Mais une grande cassure d’adoption grand public avant décembre ne se produit pas encore.
Bitcoin reste neutre-positif.
Le GRAM maintient :
1,35–1,50 $
et teste progressivement :
1,80–2,20 $
Fourchette de base d’ici la fin de l’année :
1,35–2,30 $
La zone la plus probable au 31 décembre :
1,75–2,10 $
C’est mon scénario principal.
🟢 Scénario haussier — 30 %
Pour cela, il faut :
BTC continue un Q4 solide ;
Le déploiement du wallet Telegram s’accélère ;
Les Mini Apps montrent un usage réel des paiements ;
Stars/Ads/Premium créent un turnover notable du GRAM ;
l’activité de l’écosystème augmente ;
Le GRAM passe 2 $.
Alors :
2 $
se transforme en support.
Ensuite :
2,30–2,50 $
Ensuite :
2,80–3,00 $
Dans une narrative Telegram très forte :
3,50–4,00 $
Zone de fin d’année haussière :
2,50–3,50 $
Le retour à l’ATH de 8 $+ d’ici la fin 2026, je ne le considère pas comme un scénario haussier de base, voire même normal.
Pour cela, il faut déjà une vraie vague d’adoption de masse.
🔴 Scénario baissier — 20 %
Déclencheurs :
BTC passe en mode risk-off ;
L’adoption de Telegram ne se convertit pas en activité on-chain ;
le déploiement des wallets est en retard ;
la pression réglementaire augmente ;
Le GRAM perd 1,30 $.
Donc :
1,10–1,20 $
Breakout :
1 $
Dans un fort deleveraging des altcoins :
0,75–0,90 $
Zone de fin d’année baissière :
0,85–1,25 $
Pourquoi je ne mets pas 5–8 $ dans le scénario de base
Donc, parce que l’ATH historique ne garantit rien en soi.
Aujourd’hui, la structure d’offre est différente.
Le marché comprend beaucoup mieux :
ce que l’intégration à Telegram peut apporter ;
mais de quoi d’autre cela ne garantit pas.
Pour revenir à :
5 $
il faut une market cap supérieure à :
14 milliards de dollars
à proximité de l’offre circulante actuelle.
Pour 8 $ :
plus de 22 milliards de dollars.
C’est possible dans un nouveau grand marché haussier crypto.
Mais il faut que la distribution Telegram se transforme en :
une vraie économie GRAM.
Ce que je suivrai jusqu’à la fin de l’année
2 $
La principale cassure de prix.
Déploiement du wallet Telegram
Pas le nombre d’annonces.
A :
Combien de personnes récupèrent et utilisent réellement un wallet.
Paiements
Telegram Stars.
Premium.
Paiements publicitaires.
Mini Apps.
Paiements marchands.
USDT sur TON
L’activité stablecoin est souvent un meilleur indicateur de l’activité économique réelle que les NFT ou les largages de game.
Portefeuilles actifs au quotidien
Surtout :
wallets conservés (retained),
et non pas des comptes d’airdrop ponctuels.
revenus de Mini App
Le prochain fort cycle TON ne doit pas être fondé sur :
tap-to-earn,
et sur :
pay-to-use.
Staking et offre
Il faut regarder non seulement la circulating market cap, mais aussi combien de GRAM est bloqué et combien de l’offre est réellement disponible sur le marché.
Mon estimation du GRAM au 31 décembre 2026
Zone actuelle :
1,60–1,70 $
Premier support :
1,45–1,50 $
Support principal :
1,30–1,35 $
Support structurel :
1,10–1,20 $
Support critique :
1,00 $
Premier niveau de résistance :
1,75–1,80 $
Le breakout principal :
2,00 $
Objectif suivant :
2,30–2,50
Objectif haussier solide :
2,80–3,00 $
Forte performance au Q4 :
3,50–4,00 $
Conclusion
Le GRAM est l’un des plus inhabituels grands actifs crypto.
son principal actif n’est pas la TVL.
Pas de DeFi.
Pas des memecoins.
Et même pas la vitesse des transactions.
Son principal actif :
distribution via Telegram.
TON est déjà intégré à l’écosystème du messager, où la blockchain peut être utilisée pour des Mini Apps, des cadeaux NFT, des usernames, Telegram Stars, Premium, des giveaways et des paiements publicitaires.
Le GRAM lui-même est désormais officiellement positionné comme :
Devise native de Telegram.
Cela dit, la blockchain a déjà environ :
0,6 seconde de finalité
et des frais extrêmement bas.
C’est un fondement très solide pour les paiements grand public.
Mais l’histoire 2024–2025 a montré le problème principal.
En 2024, le marché achetait :
le potentiel de milliards d’utilisateurs.
En 2025, il a commencé à exiger :
des preuves de monétisation.
C’est précisément pourquoi TON/GRAM, après un fort 2024, est retombé d’environ :
70 % en 2025.
Et c’est pourquoi l’année 2026 est si importante.
Désormais, l’écosystème a déjà beaucoup plus de produits réels.
Mais le prix est encore environ à :
80 % en dessous de l’ATH.
Cela crée une asymétrie très intéressante.
Si l’intégration à Telegram se transforme vraiment en une économie de paiements de masse, le GRAM peut obtenir une forte réévaluation.
Si, en revanche, les utilisateurs restent surtout sur USDT, Stars et des services off-chain, et que le GRAM natif n’est nécessaire que pour les frais de gas de faible valeur, le réseau peut réussir :
sans le même succès pour le token.
Et c’est, à mon avis, le principal risque pour le GRAM.
Donc mon scénario de base jusqu’à la fin 2026 :
1,75–2,10 $
Haussier :
2,50–3,50 $
Baissier :
0,85–1,25 $
Et le niveau clé :
2 $
Si le GRAM passe 2 $ en même temps que la croissance de l’activité réelle de paiement via Telegram, ce sera un signal bien plus important que simplement une autre nouvelle sur une intégration.
On pourra alors dire que le marché commence à évaluer non pas :
« une blockchain potentielle pour Telegram »,
et :
une économie Telegram qui fonctionne réellement.
Et la conclusion principale de toute l’histoire TON/GRAM, c’est :
le plus grand avantage du GRAM, c’est l’accès à un public gigantesque prêt à l’emploi. Mais la question la plus importante est : combien de ce public doit réellement acheter et conserver du GRAM.
La réponse à cette question déterminera le prochain grand cycle du token.
Pas un conseil financier. La prévision est une analyse par scénarios de l’historique complet de TON/GRAM, de l’intégration actuelle à Telegram, de la tokenomics, de la structure de marché et de l’état général du marché crypto. Le rebranding de Toncoin en Gram ne crée pas un nouvel actif et n’annule pas l’historique des cotations de TON.