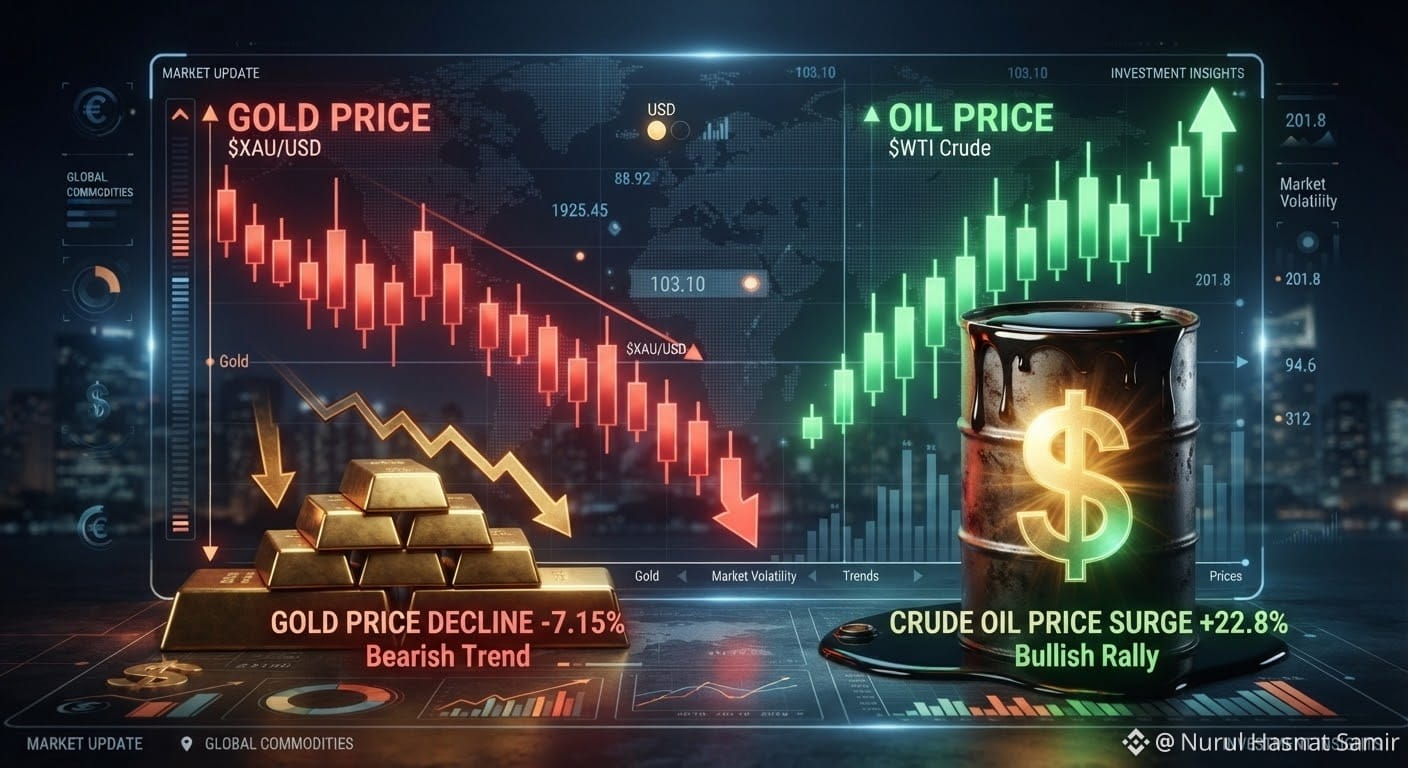
#GoldFallsTo $4144
🧐 Quelque chose concernant la baisse du cours de l’or ne colle pas...
#AnalyseOr #DynamiquesDeMarché
Le pétrole est de nouveau au-dessus de 100 $. Les risques au Moyen-Orient restent élevés. Pourtant, l’or est violemment malmené vers 4 144 $. Ces facteurs ne devraient-ils pas pousser les investisseurs directement vers les valeurs refuges ?
Voilà où le récit du marché devient fascinant.
Les traders ne l’échangent plus principalement comme un scénario « guerre = valeur refuge ». Ils le traitent plutôt comme une histoire « inflation vers les taux d’intérêt ».
D’après Reuters, la hausse des prix du pétrole renforce les attentes selon lesquelles la Réserve fédérale pourrait maintenir une politique monétaire plus restrictive plus longtemps, ce qui, à son tour, exerce une forte pression sur l’or.
La chaîne de marché fonctionne ainsi :
Risque /Hormuz \rightarrow Hausse des prix du pétrole (\uparrow)
Risque inflationniste augmente (\uparrow)
Les anticipations de taux se décalent plus haut (\uparrow)
Les rendements des bons du Trésor montent (\uparrow)
L’or baisse (\downarrow)
Le Paradoxe :
Le choc géopolitique lui-même génère la pression inflationniste qui rend le maintien d’un actif à zéro rendement beaucoup moins attractif.
C’est pourquoi l’argent « intelligent » suit de près le pétrole et les rendements du Trésor, plutôt que de réagir uniquement aux gros titres liés au Moyen-Orient. Si le pétrole reste élevé, le prochain grand mouvement de l’or dépendra beaucoup moins de la demande traditionnelle de valeur refuge et bien davantage de la durée pendant laquelle la Fed peut réellement maintenir des taux plus élevés.
$XAU $XAUT $BZ