


Du 28 septembre au 4 octobre : orientations macro mondiales — le prix de l’énergie comme axe, et la “jugement” d’une seconde hausse des taux comme récit principal !
Reflux des récits diplomatiques → rebond des risques énergétiques → l’emploi et l’inflation déterminent la prochaine direction des bons du Trésor américain : les congés chinois font perdre au marché un certain soutien en liquidité !
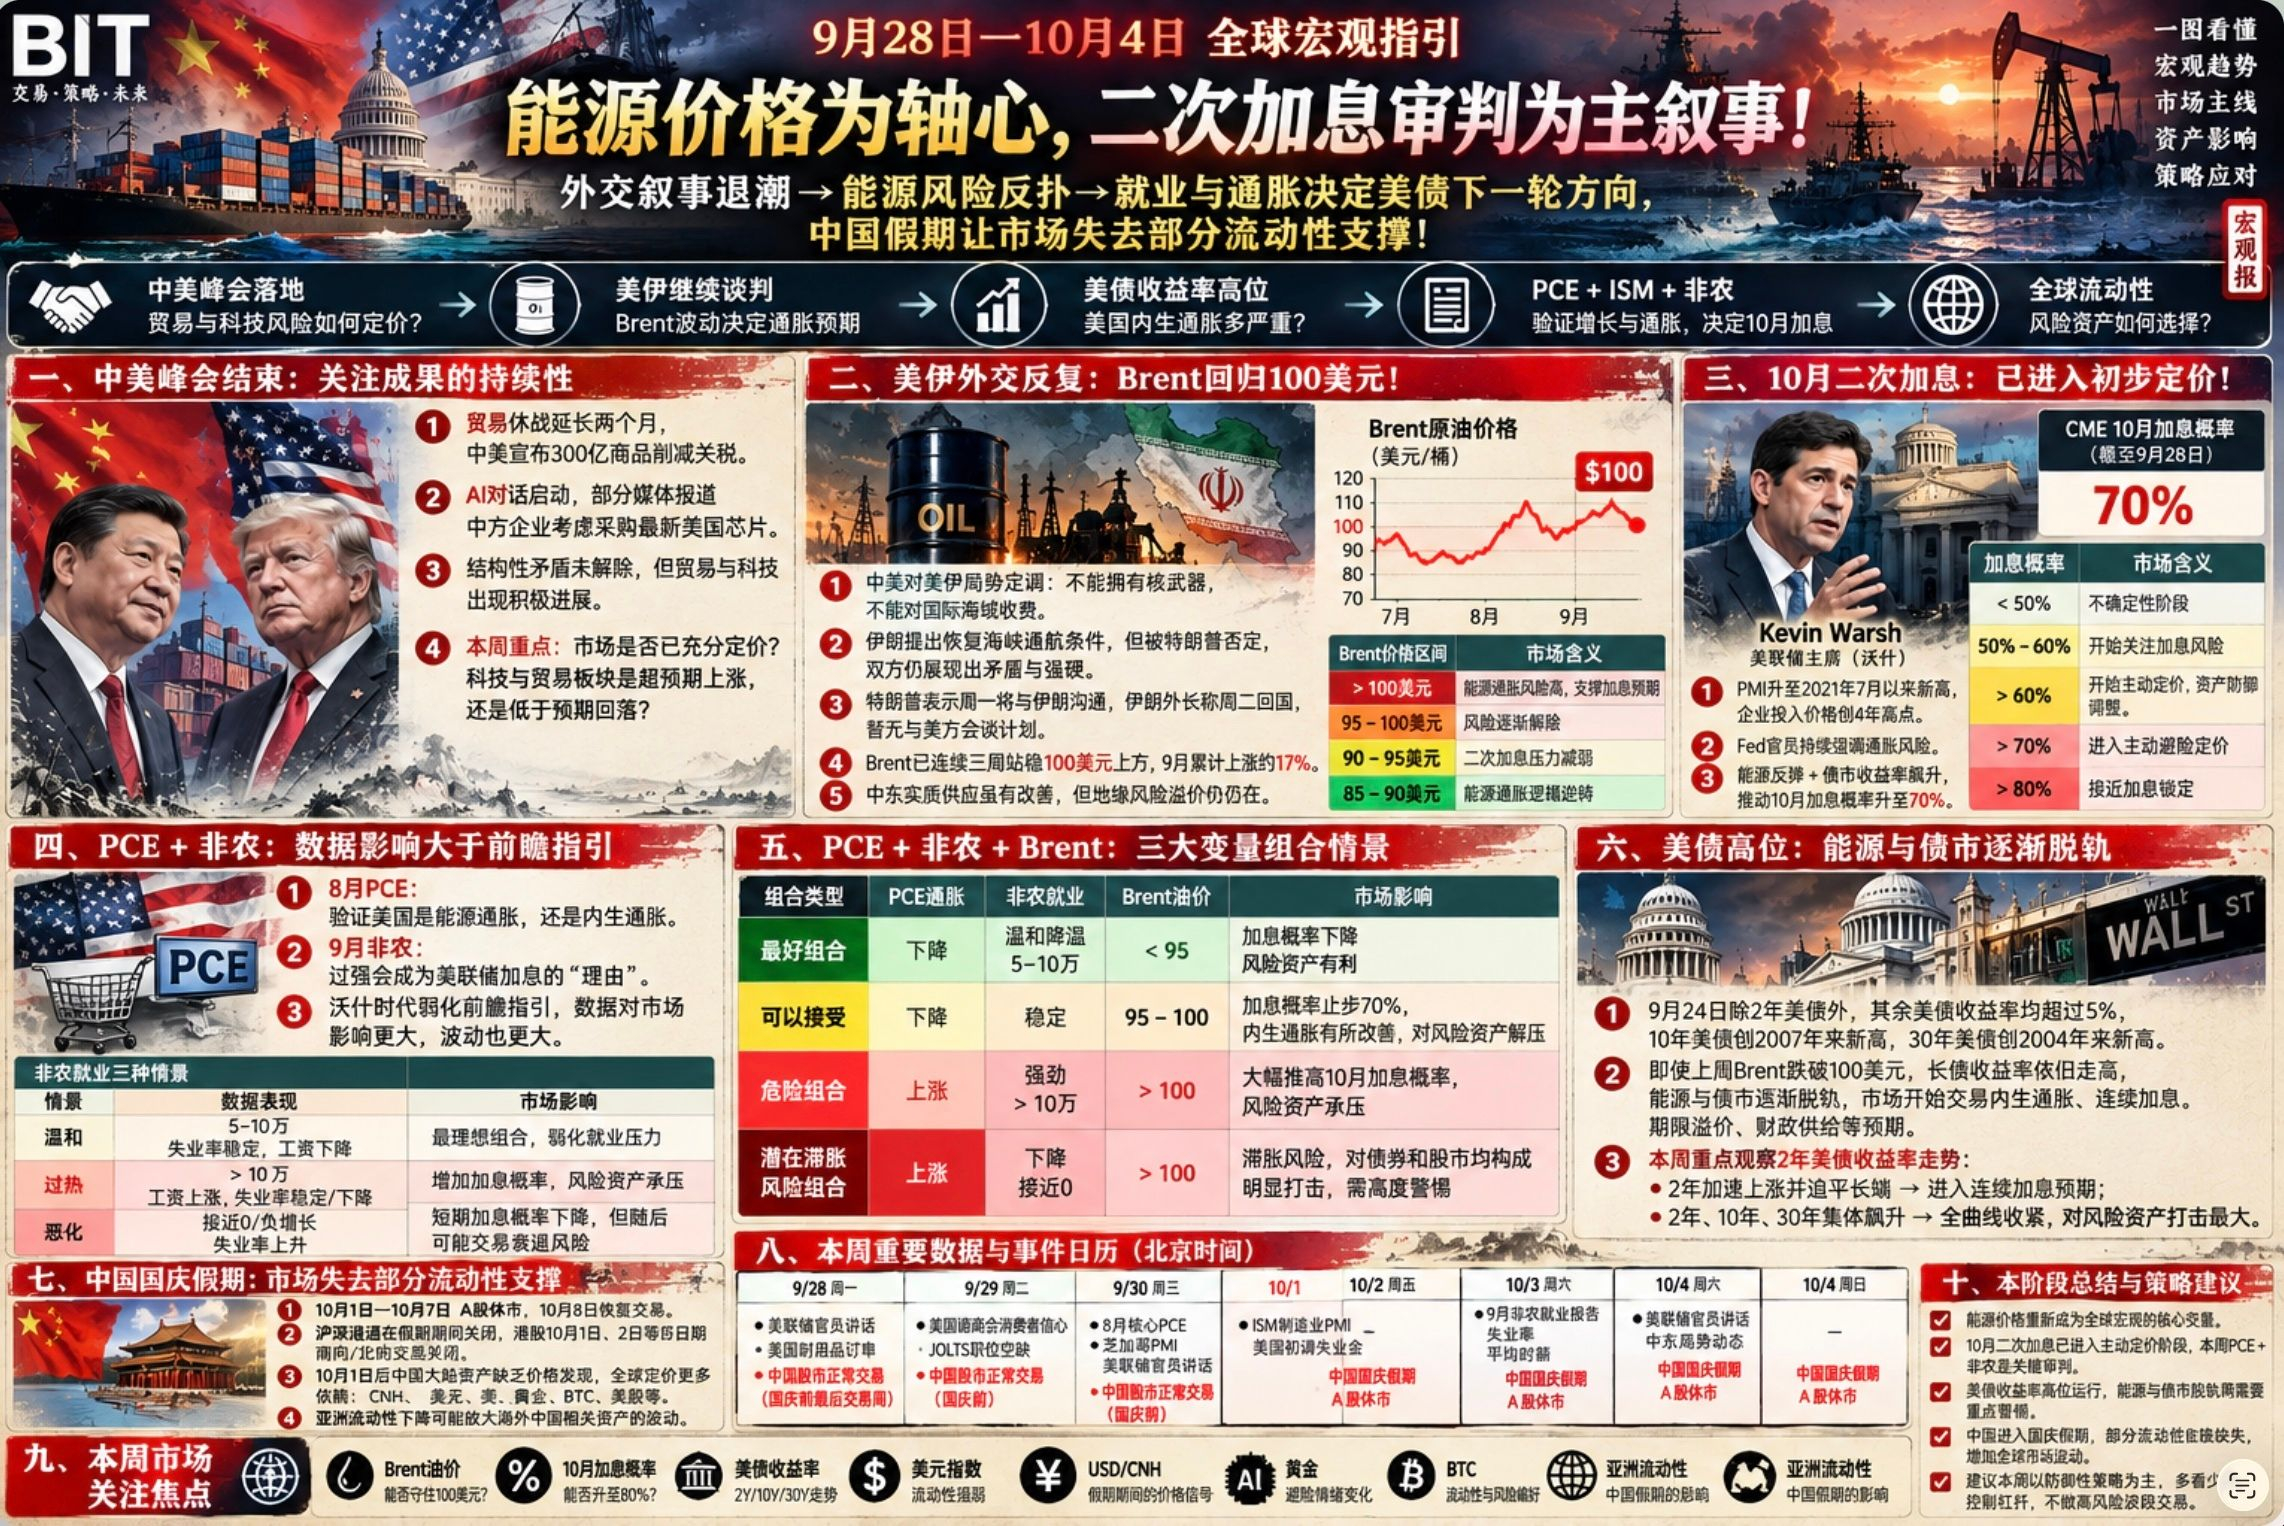
Chaîne de logique macro de la semaine : #比特币跌破8.3万美元
Sommet sino-américain : le marché doit-il réévaluer la prime de risque liée au commerce et à la technologie ?
Les pourparlers américano-iraniens continuent : peut-on rester optimiste sur la poursuite des négociations ? Volatilité du prix du Brent : elle détermine les anticipations mondiales d’inflation énergétique
Rendements des bons du Trésor à un niveau élevé : à quel point l’inflation endogène aux États-Unis est-elle grave ?
PCE + ISM + non-agricole : l’ensemble de données confirme la croissance et l’inflation aux États-Unis ; la hausse des taux en octobre est-elle à nouveau réévaluée ? Comment le choix de direction du marché des obligations et l’impact sur la liquidité mondiale se manifestent-ils ?
Un, première ligne de fond : après la fin du sommet sino-américain, la validation par les deux parties des résultats de ce sommet !
Après le sommet sino-américain de la semaine dernière, même si les contradictions structurelles n’ont pas été résolues, il y a eu des avancées sur la technologie et le commerce
Sur le plan commercial : les deux parties prolongent la trêve commerciale de deux mois ; la Chine et les États-Unis annoncent une réduction de droits de douane de 30 milliards de produits. Sur l’IA : les deux parties engagent le dialogue ; ensuite, certains médias rapportent que des entreprises chinoises envisagent d’acheter les derniers puces américaines.
Donc, cette semaine, il faut faire attention à ceci : combien de tarification optimiste le marché a déjà apporté aux actifs avant le sommet sino-américain ; après la fin du sommet, est-ce que cela satisfait les attentes du marché ; comment la prise de risque (risk appetite) s’ajuste : est-ce une hausse supérieure aux attentes ou un repli inférieur aux attentes ? En particulier pour deux secteurs clés, la technologie et le commerce
À ce stade, d’après les informations médiatiques, des progrès existent à la fois sur l’IA et sur le commerce. On verra ensuite si ces deux axes avancent de façon fluide
Deuxième ligne de fond : les allers-retours diplomatiques américano-iraniens ; le Brent revient à 100 dollars ; et cela frappe les actifs mondiaux !
1. Lors de ce sommet sino-américain, les deux pays ont fixé un premier cadre sur la situation américano-iranienne : ne pas disposer d’armes nucléaires, ne pas facturer de frais pour les eaux internationales. Ce sont les premiers consensus entre la Chine et les États-Unis
2. Pendant le sommet sino-américain, je pense que c’est le point clé le plus important à l’échelle de la seconde moitié de l’année pour une médiation dans la situation américano-iranienne : les deux parties américano-iraniennes, ainsi que la Chine et d’autres pays médiateurs, se réunissent aux États-Unis. Si cette médiation échoue, la situation américano-iranienne pourrait devenir encore plus difficile.
3. Sur la base de la clarification américano-sino, du côté iranien, on indique clairement pour l’instant ne pas disposer d’armes nucléaires ; on ne facture pas non plus aux termes des frais pour le détroit, et on propose en outre les conditions pour rétablir la navigation dans le détroit. Cependant, ces conditions sont rejetées par Trump.
4. Bien sûr, après que Trump a de nouveau nié cela le week-end, il a indiqué vouloir communiquer avec l’Iran lundi. Et le ministre iranien des Affaires étrangères, basé à l’ONU, a aussi déclaré qu’il rentrerait chez lui mardi, sans plan de réunion avec la délégation américaine
5. Sur la scène diplomatique officielle, les deux parties montrent des contradictions et une attitude ferme. Je pense que ce n’est pas forcément une mauvaise chose : le fait que la communication officielle nie ne signifie pas que la communication informelle soit impossible. Et l’effet de médiation apporté par le sommet sino-américain, je pense, existe encore. Cette semaine, c’est un point d’épreuve important pour le résultat de la médiation !
6. Le Brent rebondit de 2 % dans la journée et revient près de 100 dollars. Il s’est maintenu au-dessus de 100 dollars pendant trois semaines consécutives. La hausse cumulée en septembre atteint 17 %. Comme je l’ai déjà expliqué, le prix du Brent influence le marché
Au-dessus de 100 dollars, c’est l’inflation énergétique qui “fait la contribution”
Risque progressivement levé dans la fourchette de 95 à 100 dollars
Risque d’une seconde hausse des taux levé dans la fourchette 90-95 dollars
Dans la fourchette 85-90 dollars, la logique de l’inflation énergétique s’inverse ; le raisonnement inflationniste revient à une inflation endogène de l’économie
Et actuellement, le prix de l’énergie est revenu autour de 100 dollars. Ajouté à la crainte d’une inflation endogène déclenchée par des rendements élevés sur le marché obligataire la semaine dernière, la probabilité d’une nouvelle hausse de taux augmente clairement
Trois, la troisième ligne de fond : sous l’effet du prix de l’énergie, la hausse des taux d’octobre est passée de l’incertitude à un pré-établissement de prix (tarification) initial !
Le 23 septembre, l’indice S&P Global des États-Unis est monté à un plus haut depuis juillet 2021. En parallèle, les données montrent que les prix payés par les entreprises ont atteint leur plus haut niveau sur 4 ans. Ensuite, des responsables de la Fed ont commencé à souligner le risque inflationniste, ce qui a fait grimper la probabilité de hausse des taux en octobre jusqu’à plus de 60 %
Et jusqu’au moment où je publie, le CME indique une probabilité de hausse des taux en octobre allant jusqu’à 70 %. L’effet de cette probabilité sur les attentes du marché est :
<50 %, le marché se trouve dans une phase d’incertitude
50 %-60 %, le marché commence à se focaliser sur le risque de nouvelles hausses de taux
>60 %, le marché commence à intégrer activement le prix, et certains actifs commencent à s’ajuster de manière défensive face aux hausses de taux
>70 % : la tarification passe de la défense à un refuge plus actif ; la tarification des hausses de taux devient encore plus évidente
>80 %, proche de la “verrouillage” d’une hausse des taux : le marché intégrera pleinement une hausse des taux en octobre
Et actuellement, lundi, avec le rebond du Brent, les rendements du marché obligataire ont explosé ; les actifs à risque subissent clairement une pression. C’est le raisonnement typique qui passe d’un “pricing défensif” à un “pricing refuge face aux hausses de taux”
Quatre, l’ère “dugagnateur” (Watt) : l’impact des données dépasse la gestion des attentes par la Fed ; cette semaine, le PCE d’août + le non-agricole de septembre rendent la logique de tarification encore plus complexe !
a. L’importance du PCE d’août doit être surveillée de près en plus
Le cœur de ces données de PCE n’est pas de regarder si l’inflation passée est élevée, mais de voir dans quelle situation se trouve actuellement les États-Unis : inflation énergétique ou inflation endogène
La semaine dernière, les prix de l’énergie ont baissé temporairement. Mais les rendements à court et long terme des bons du Trésor + les données PMI ont servi d’avertissement. L’inflation américaine est passée des chocs liés à l’énergie à une phase de rebond de l’inflation “fondamentale” (hors énergie). En août, le Brent se situait autour de 87-97 dollars : le choc énergétique s’atténuant, le PCE d’août deviendra une fenêtre de données importante pour observer l’inflation endogène aux États-Unis
À l’heure actuelle, la Fed fait face à une situation de pression :
Brent > 100 dollars (pression élevée sur le diesel) → hausse des coûts des entreprises (PMI au plus haut sur 4 ans) → les activités commerciales aux États-Unis restent solides → si le core PCE demeure encore “collant” cette semaine, alors la Fed disposera d’un environnement combinant inflation énergétique + inflation des entreprises + inflation liée à la demande, ce qui accroîtra la nécessité de relever les taux, et augmentera fortement la probabilité de hausse des taux
b. Si le non-agricole est trop fort, cela deviendra le deuxième facteur qui tend une “lame” à la Fed (un motif de hausse des taux) !
D’après les signaux disponibles pour l’instant, plusieurs acteurs montrent que l’inflation de cette semaine + l’emploi sont le couple de données le plus central à l’échelle mondiale ; ces données deviendront aussi la principale force pour continuer à faire monter la probabilité de hausses de taux en octobre
Les anticipations actuelles du marché tablent sur l’emploi non-agricole de septembre à 0,9-1,0 million (90 000 à 100 000). Ici, je divise l’emploi non-agricole en trois “tranches”, ce qui produit trois types d’effets différents :
Modérée : l’emploi non-agricole est dans une fourchette de 50 à 100 000, le taux de chômage reste stable, les salaires baissent ; c’est en quelque sorte le scénario le plus “confortable” pour le marché, et cela affaiblit la lecture du seul indicateur de l’emploi
Trop chaud : l’emploi non-agricole dépasse 100 000, les salaires augmentent, le chômage reste stable voire baisse ; si la surchauffe de l’emploi s’ajoute à une viscosité du PCE, cela augmentera nécessairement la probabilité de hausse des taux
Détérioration soudaine : la “mémoire” du non-agricole se rapproche de 0, voire devient négative ; le taux de chômage augmente. À court terme, la probabilité de hausse des taux en octobre baisse ; les rendements des bons du Trésor à 2 ans reculent, mais ensuite le marché pourrait intégrer le risque de récession économique
c, cette semaine, le PCE + l’emploi non-agricole + le Brent forment un ensemble multivarié et complexe ; je les classe aussi, comme précédemment, en trois types de combinaisons différentes
Meilleure combinaison : PCE en baisse + emploi modéré + Brent <95 dollars, ce qui freine la probabilité de hausse des taux ; les actifs à risque en bénéficient
Acceptable : PCE en baisse + emploi stable + Brent 95-100 dollars. Même si le marché des actifs à risque reste sous pression, la probabilité de hausse des taux s’arrête à 70 % maximum ; l’inflation endogène s’améliore, ce qui agit comme une “décompression” pour les actifs à risque
Combinaison dangereuse : PCE en hausse + emploi fort + Brent > 100 dollars. Cela augmentera encore la probabilité de hausse des taux en octobre, amenant les actifs à risque à se “tarifer” pour la hausse des taux (ou à se mettre en refuge)
Risque potentiel de “stagflation” : PCE en hausse + emploi en baisse + Brent > 100 dollars. Le risque de stagflation a un impact clairement négatif sur les obligations et sur les actions : il faut s’en méfier !
Cinq, dans mon analyse personnelle, à l’heure actuelle les bons du Trésor américain dépassent temporairement l’énergie en importance ; l’exposition au risque ne cesse de s’élargir, prudence !
Le 24 septembre : à part les bons du Trésor à 2 ans, les rendements de la plupart des bons du Trésor dépassent 5 % ; le 10 ans atteint un plus haut niveau depuis 2007 ; le 30 ans dépasse aussi son plus haut depuis 2004. Avec des taux élevés, le marché s’inquiète davantage du déficit budgétaire et du risque lié aux bons du Trésor !
Surtout la semaine dernière, quand le Brent est passé sous 100 dollars, sa trajectoire allait pourtant à l’encontre des rendements des obligations longues. C’est évident : l’énergie et le marché obligataire se découplent progressivement. Si la semaine dernière n’était qu’un phénomène accidentel, cette semaine est un point d’observation clé. Si le décrochage se poursuit, cela signifie que la pression sur l’inflation endogène est déjà insoutenable
Si, par la suite, le marché obligataire continue de se découpler de l’énergie, cela signifie que le marché obligataire commence à intégrer d’autres anticipations : par exemple une inflation endogène, une série de hausses de taux, une demande accrue de prime de terme, l’offre budgétaire, ainsi qu’une revalorisation des risques de manque de rendement mondial (absence de taux), etc. Toutes ces anticipations de trading provoqueront un impact important sur la liquidité du marché financier
Donc, cette semaine, il faut surtout observer le rendement des bons du Trésor à 2 ans. Si, après la publication des données macro, elles freinent les taux longs et courts et font accélérer la hausse du 2 ans, alors les deux courbes se rejoindront (convergence). Cela signifiera que le marché entre dans une anticipation de hausses de taux consécutives, ce qui pèsera sur les actifs à risque ; ce n’est pas un “gros risque”, mais il y a un impact
Mais si, en plus, on observe encore une hausse collective des rendements des bons du Trésor à 2 ans, 10 ans et 30 ans (un resserrement typique de toute la courbe), cela portera un coup très fatal aux actifs à risque : il faut rester vigilant !
Bilan de cette phase : #黄金跌至4144美元
Pour ceux qui suivent toujours la ligne macro principale, on peut voir que cette semaine je n’ai plus évoqué le risque lié au yen. C’est vrai : après la hausse des taux sur le yen, le yen s’est plutôt affaibli ; les risques liés aux opérations de clôture de “trades de carry” sont temporairement levés. Cette semaine, ce n’est donc pas un point d’observation prioritaire
Il faut aussi noter qu’à partir de mercredi de cette semaine, ce sont les congés de la fête nationale en Chine : la bourse ne fonctionnera pas, et les actifs continentaux manquent de tarification et de découverte des prix, ce qui a aussi un certain impact sur la liquidité mondiale des actifs
Donc, cette semaine, la complexification des données macro + le demi-congé augmentent les incertitudes. Je conseille à tout le monde de regarder plus et d’agir moins : privilégier des mesures défensives, et ne pas faire de trading de swings à haut risque !