

Micron Technology (Nasdaq : MU) $MUB publie ses résultats du quatrième trimestre fiscal après la clôture de la séance le 30 septembre, bouclant un exercice au cours duquel l’action a fortement progressé. La question pour les investisseurs n’est plus de savoir si le fabricant de mémoire peut battre les estimations. Il s’agit de savoir si les résultats, et surtout les perspectives, peuvent justifier une valorisation qui a déjà largement dépassé le niveau du secteur.
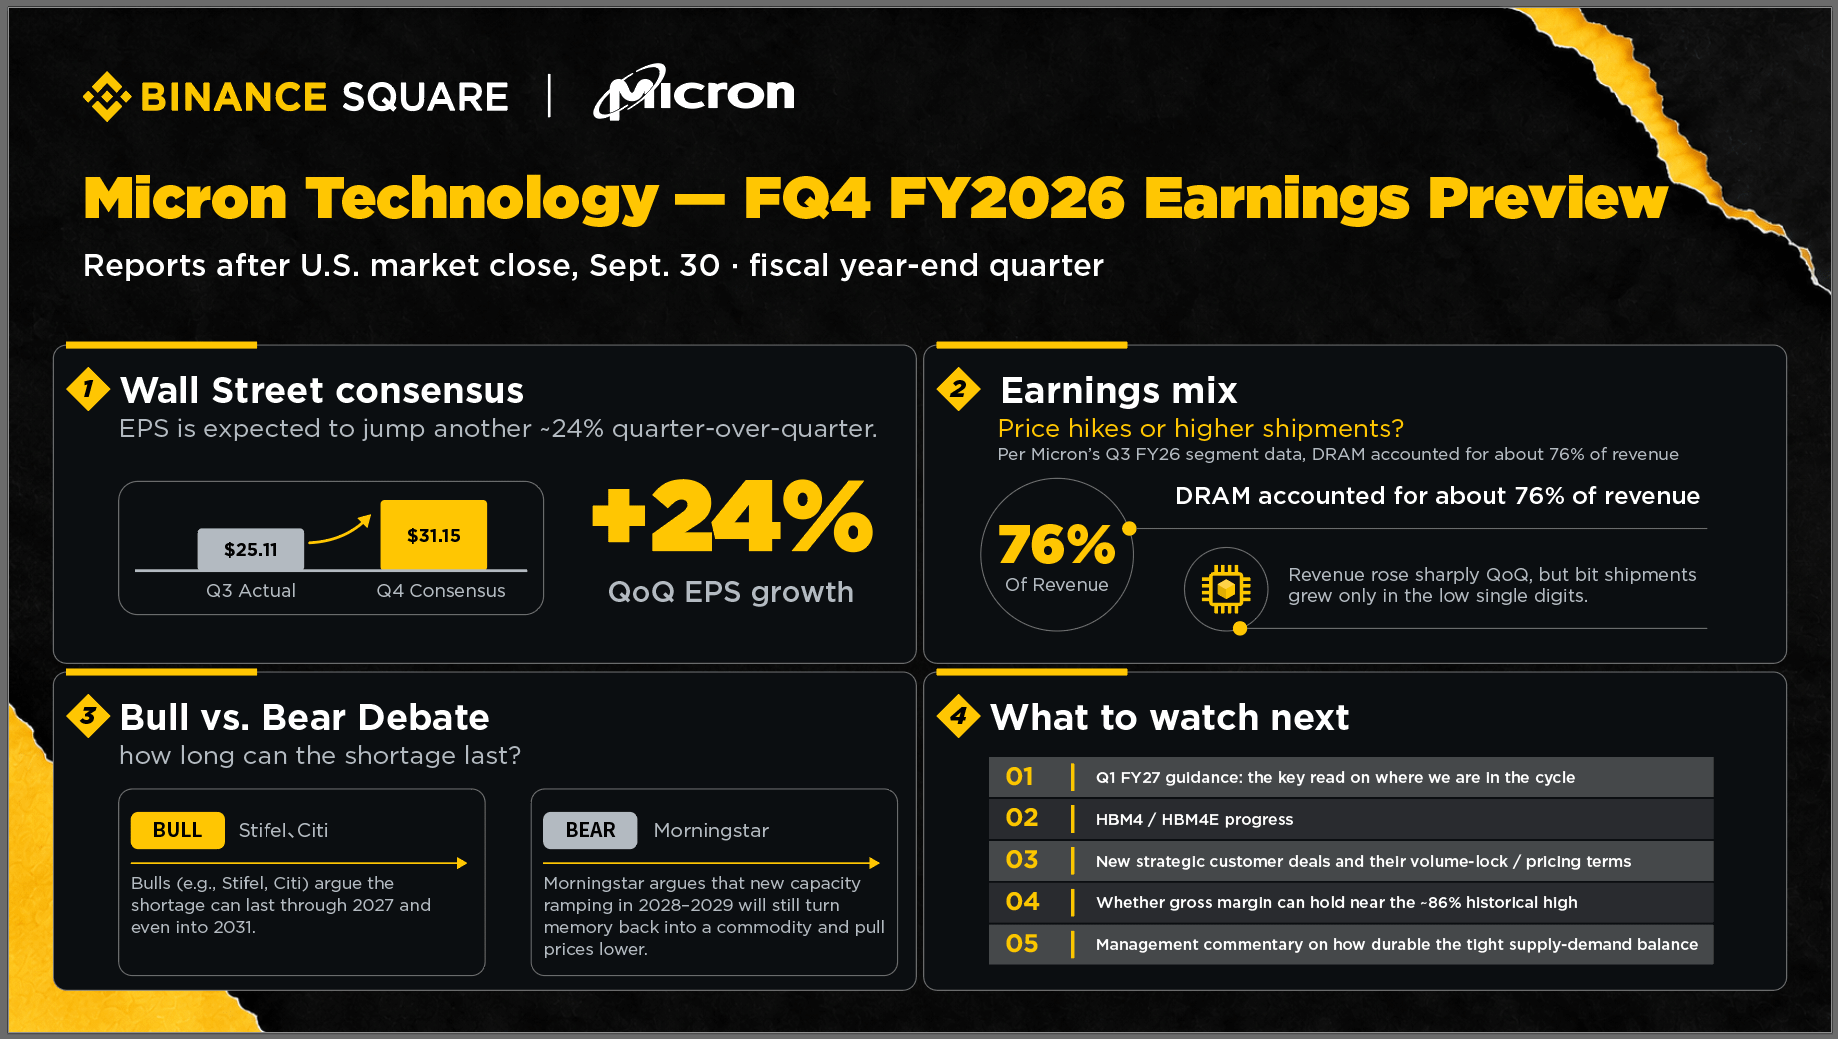
Pour le trimestre d’août, Micron a indiqué viser un chiffre d’affaires de 1 milliard ; un bénéfice non conforme aux PCGR de 1 ; un bénéfice dilué conforme aux PCGR de 1 ; et une marge brute d’environ 86 %. Wall Street se situe à la hauteur, ou légèrement au-dessus, du milieu de cette fourchette. D’après TipRanks, le consensus côté vendeurs table sur un chiffre d’affaires d’environ 50,6 milliards et des bénéfices ajustés proches de 31,16. Il y a un trimestre, au fiscal T3, Micron a gagné 25,11 $ par action, alors que le chiffre d’affaires a bondi d’environ 346 % par rapport à l’année précédente. Atteindre le consensus signifierait un nouveau bond d’environ 24 % d’un trimestre à l’autre des bénéfices — un saut particulièrement marqué pour tout fabricant de puces.
Les bénéfices proviennent des prix, pas du volume.
La plupart des analystes attribuent la variation du profit de ce trimestre à une offre tendue et à la hausse des prix dans la mémoire à haut débit et le DRAM lié à l’IA, plutôt qu’à une envolée du nombre d’unités expédiées.
Le mix du T3 fiscal le montre. Le DRAM représentait environ 76 % du chiffre d’affaires, et si ce chiffre a fortement progressé par rapport au trimestre précédent, les livraisons de puces n’ont augmenté que de quelques points dans le bas de la fourchette à un chiffre. Les gains venaient de prix de vente moyens plus élevés ; le volume additionnel a apporté peu.
Ce qui différencie ce cycle des précédents, c’est le rôle des accords d’approvisionnement à long terme. Lors de son appel sur les résultats, la direction a déclaré que la demande de certains clients clés représente désormais environ 50 % de plus que le volume que Micron peut s’engager à fournir. À la fin du trimestre précédent, l’entreprise avait signé 16 accords stratégiques couvrant environ 20 % de ses bits DRAM et environ 30 % de ses bits NAND, liés à environ 22 milliards de dollars en dépôts et engagements en cash clients.
Les analystes penchent du côté haussier, mais les objectifs de cours sont très dispersés
Données TipRanks au 24 septembre : 29 analystes notent l’action sur les trois mois précédents, avec un consensus « Strong Buy » — 28 achats, un maintien et aucun vente. L’objectif de cours moyen est d’environ 2 200, avec un plus bas à 1 100 dollars. Cet écart reflète un désaccord réel sur l’endroit où se situe le cycle.
Stifel recommande Micron à l’achat avec un objectif de 1 500 dollars et s’attend à ce que à la fois les résultats T4 et les prévisions dépassent le consensus, même s’il juge que le potentiel reste plus mesuré que lors des trimestres récents, compte tenu des accords d’approvisionnement assortis d’une tarification encadrée et de limites à court terme sur les livraisons de bits. La société s’attend aussi à ce que le prix du HBM4 par bit double environ, avec des négociations pour 2027 proches d’être finalisées.
L’analyste de TD Cowen, Krish Sankar, maintient une recommandation à l’achat et un objectif de 1 600 dollars, et présente l’argumentaire comme une réévaluation plutôt qu’une histoire de résultats : Micron se situe à environ 80 % d’une séquence de 18 mois d’expansion des marges, mais une confiance croissante dans la durabilité du cycle pourrait encore pousser le multiple plus haut.
Citi est également optimiste, avançant que la demande liée à l’IA peut maintenir le marché de la mémoire sous-approvisionné jusqu’en 2031.
L’analyste de Melius Research, Ben Reitzes, conserve le niveau d’objectif le plus élevé du secteur, à 2 200 dollars, invoquant des années de capacité HBM vendue à l’avance et la visibilité sur les revenus que procurent des contrats long terme verrouillés.
Le camp prudent s’inquiète de la normalisation et de la valorisation
Le contre-argument, avancé par plusieurs institutions et investisseurs nommément cités, met moins l’accent sur un effondrement de la demande liée à l’IA que sur la normalisation des marges et sur le fait qu’une action qui a déjà intégré une grande partie de ces éléments.
L’analyste de Goldman Sachs, James Schneider, est le plus prudent des trois grandes banques, avec une recommandation neutre et un 62 sur les bénéfices. Néanmoins, la propre prévision de Goldman pour le trimestre se situe à quelques points au-dessus du consensus — 32,54 — et l’entreprise vise une croissance des revenus séquentielle à deux chiffres faibles pour le T1 fiscal, en signalant comme risque principal les ajouts de capacité à long terme de la part des producteurs chinois. En d’autres termes, la posture neutre de Goldman repose sur la valorisation, pas sur un doute quelconque quant aux fondamentaux.
L’analyste de Morningstar, William Kerwin, attribue deux étoiles aux actions, juge l’activité « sans fossé » et lui donne une incertitude « Très élevée ». Après le trimestre de juin, il a relevé sa juste valeur à 455, mais il considère toujours l’action comme chère. Son pessimisme s’explique par la cyclicité : Kerwin voit la mémoire comme une activité fondamentalement cyclique et s’attend à une vague de nouvelle capacité en 2028 et 2029, susceptible de créer une surabondance et de faire baisser les prix. Selon lui, les accords à long terme atténuent l’impact, mais n’empêchent pas le ralentissement, car les revenus réellement verrouillés par des contrats clients ne couvrent qu’une fraction du total.
Michael Burry, l’investisseur du « Big Short » et fondateur de Scion Asset Management, a renforcé ses paris baissiers contre Micron. D’après Yahoo Finance, il est vendeur à découvert de l’action, ainsi que de l’iShares Semiconductor ETF. Son argumentaire fondamental s’appuie sur des signaux de l’industrie : il a cité le président d’Acer décrivant un marché du DDR4 avec plus de vendeurs que d’acheteurs, et il observe la progression de la société chinoise CXMT, dont les avancées sur les rendements du DDR5 et la production en volume pourraient ajouter de l’offre et limiter toute hausse durable des prix de la mémoire.
Le clivage haussier-bé pisse l’offre se joue finalement sur le calendrier. Les haussiers — Stifel et Citi notamment — estiment que la pénurie durera jusqu’en 2027, voire 2031. Morningstar rétorque que la capacité qui entrera en ligne en 2028 et 2029 ramènera la mémoire à ses racines de commodité et fera redescendre les prix.
Autres variables à surveiller.
Tarifs. Investir.com rapporte que l’administration Trump examine des droits de douane plus larges sur les semi-conducteurs, qui atteindraient les serveurs et les ordinateurs portables, une mesure que l’industrie redoute car elle pourrait ralentir le rythme des dépenses d’infrastructure pour l’IA.
Contentieux en matière de brevets. Netlist a déposé une plainte contre la mémoire DDR5 de Micron auprès de la U.S. International Trade Commission, et Micron a récemment perdu un appel contre la société concernant un brevet. Une ordonnance d’exclusion semble improbable à court terme, mais constituerait un risque matériel.
Retours de capital. D’après CNBC, les quelque 6,165 milliards de dollars de financement direct du CHIPS Act de Micron, attribués en décembre 2024, s’accompagnaient de garde-fous limitant les rachats et dividendes à grande échelle pour les bénéficiaires. Ces restrictions spécifiques à l’entreprise expirent après le 9 décembre de cette année. Le directeur financier, Mark Murphy, a déclaré que la société entend augmenter les retours de capital après cette date, avec un plan à long terme visant à rendre 100 % du flux de trésorerie disponible excédentaire aux actionnaires. Alors que des concurrents comme SK Hynix annoncent déjà des rachats de plusieurs milliards de dollars, les investisseurs écouteront tout engagement communiqué lors de l’appel.
R&D. Micron prévoit d’investir 10 milliards de dollars au cours de la prochaine décennie dans un centre de recherche à Boise, dans l’Idaho, appelé Micron Research Labs.
Qu’est-ce qui compte le plus le 30 septembre
L’opinion consensuelle est que les prévisions du prochain trimestre compteront davantage que les chiffres du trimestre actuel.
Les prévisions pour le T1 fiscal sont la lecture clé pour savoir où en est le cycle. TipRanks estime que le consensus côté vendeurs pour le trimestre de novembre se situe autour de 46,9 milliards à 31,49 en bénéfices (35,11) ; le propre modèle de Goldman pour le trimestre tourne autour de 57,7 milliards de dollars, au-dessus du chiffre du marché qu’il cite.
Avancées HBM4 et HBM4E, et la capacité de Micron à conserver ou à accroître sa part d’environ 20 % sur le marché HBM.
De nouveaux accords stratégiques avec des clients, et leurs conditions de volume et de tarification — notamment les progrès vers le verrouillage de la moitié du chiffre d’affaires.
Si la marge brute se maintient proche de son plus haut de 86 %, et si le rythme des hausses de prix commence à s’essouffler.
Le langage de la direction sur la durabilité de l’offre et de la demande. Tout assouplissement sur les prix du HBM ou sur la demande pourrait déclencher une réaction « vendez la nouvelle », même en cas de dépassement des attentes.