
La plupart des gens qui regardent actuellement $PUMP se focalisent sur la bougie verte. Je pense que l’histoire la plus intéressante se situe en dessous.
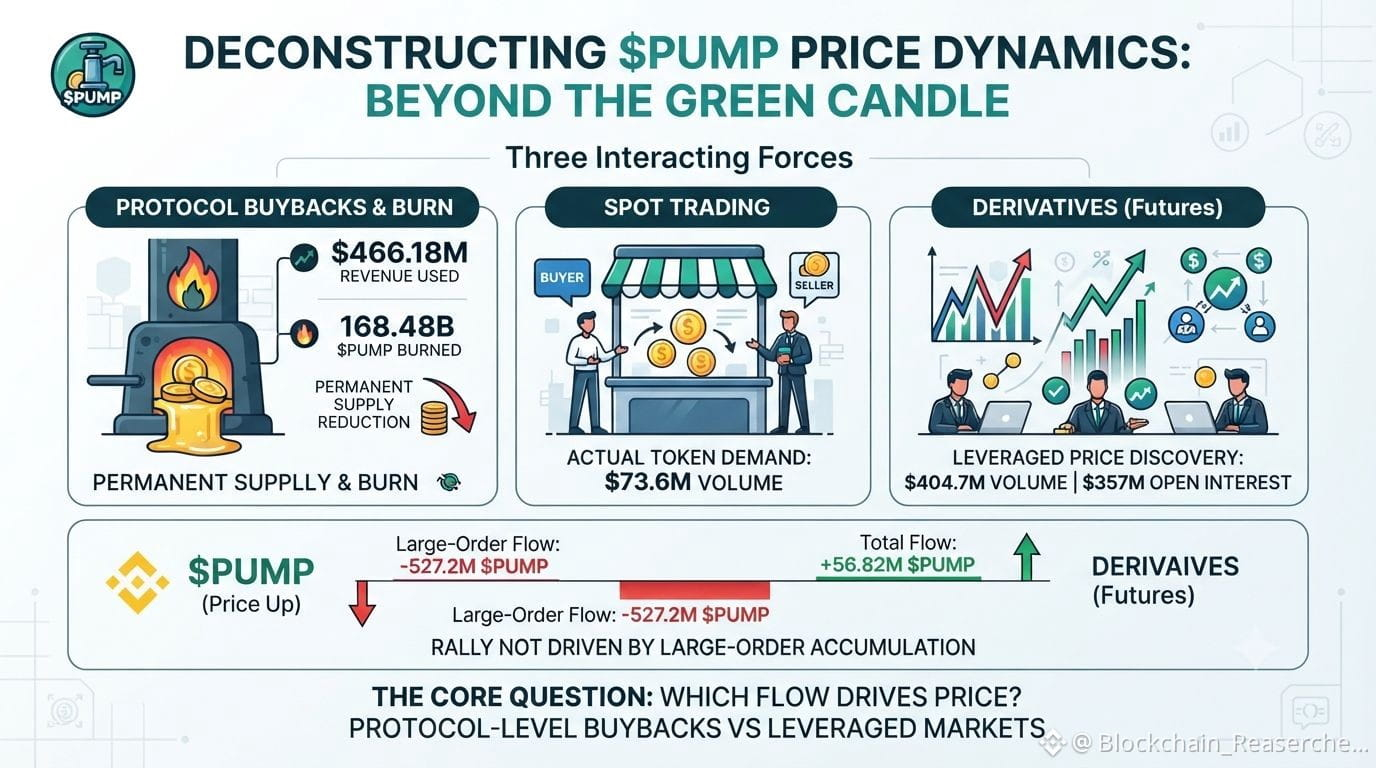
Le propre tableau de bord de Pump.fun indique que 466,18 M$ ont déjà été utilisés pour racheter et brûler 168,48 Md $PUMP , soit 16,848 % de son offre maximale de 1 T. Depuis le 28 avril 2026, le protocole indique que 50 % des revenus sont alloués de manière programmatique à des rachats destinés à la gravure.
Cela crée un mécanisme de jeton très différent d’un simple récit du type « les frais augmentent, le jeton augmente ». L’activité de la plateforme peut générer des revenus, les revenus peuvent financer des rachats, et ces jetons sont ensuite retirés de l’offre.
Mais voici la partie que je trouve la plus intéressante.
Dans les données de flux Binance visibles sur la capture, $PUMP était en hausse d’environ 9 %, alors que le flux lié aux grosses commandes était net à -527,2 M PUMP. Le flux total n’était que légèrement positif à +56,82 M. Donc la hausse n’a pas été accompagnée d’un accroissement net évident des grosses commandes sur cette plateforme.
Et à l’échelle du marché plus large, les produits dérivés sont actuellement bien plus importants que le spot : CoinGlass affiche environ 404,7 M$ de volume de futures contre 73,6 M$ pour le spot, avec environ 357 M$ d’open interest.
Cela signifie que trois forces interagissent en même temps :
rachats du protocole → réduction permanente de l’offre
trading spot → demande réelle de jetons
dérivés → découverte du prix avec effet de levier
La question importante n’est pas simplement de savoir si $PUMP est en hausse.
C’est plutôt : quel flux fait réellement monter le prix en ce moment — et si les rachats au niveau du protocole peuvent rester significatifs alors qu’une grande partie de la découverte du prix se fait sur des marchés à effet de levier ?