

Bitcoin doit gagner environ 50% pour revenir à son record d’octobre 2025, proche de 126 000 $, et lundi l’a fait dans le mauvais sens. Le jeton s’échangeait autour de 82 900 $, en baisse de plus de 1% sur la séance, après avoir glissé sous 83 000 $.
Le pétrole remonte à nouveau après le rejet, par le président Donald Trump, de la dernière proposition de l’Iran concernant le détroit d’Hormuz. En séance européenne, le West Texas Intermediate (WTI) se situait à 95,00 $ le baril, en hausse de près de 3%, tandis que le Brent, la référence internationale, était à 107,67 $, en hausse de plus de 3%. Selon Trump, Téhéran veut un accord, mais pas le type d’accord qu’il est prêt à conclure, et ce qu’il propose ressemble à quelque chose que Washington aurait pu accepter il y a un an. « Ils ont trop joué leur atout », a déclaré Trump.
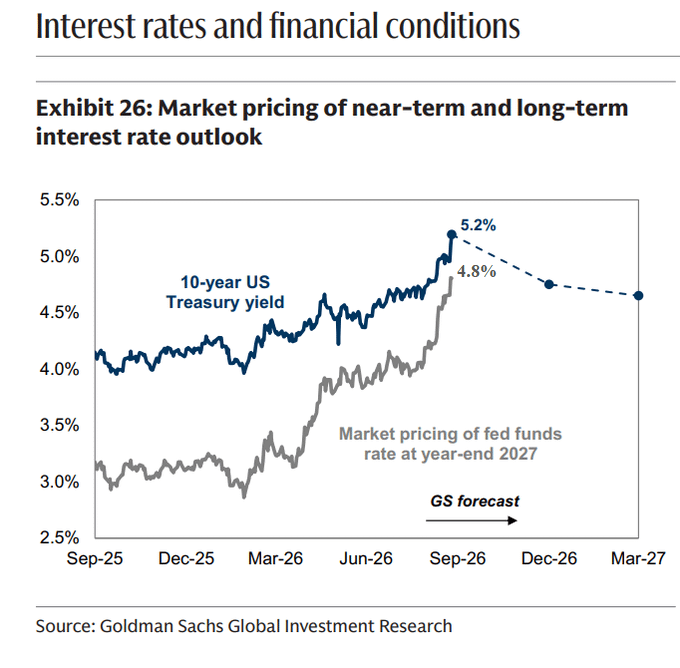
La semaine dernière, les rendements des bons du Trésor ont touché leurs plus hauts niveaux depuis 2007, et le dollar s’est raffermi. Le rendement de l’obligation américaine du Trésor à 10 ans a grimpé à environ 5,2 % lundi, restant à son plus haut niveau depuis juillet 2007, alors que les anticipations se sont renforcées quant à un nouveau resserrement de la politique monétaire par la Réserve fédérale pour contenir l’inflation.
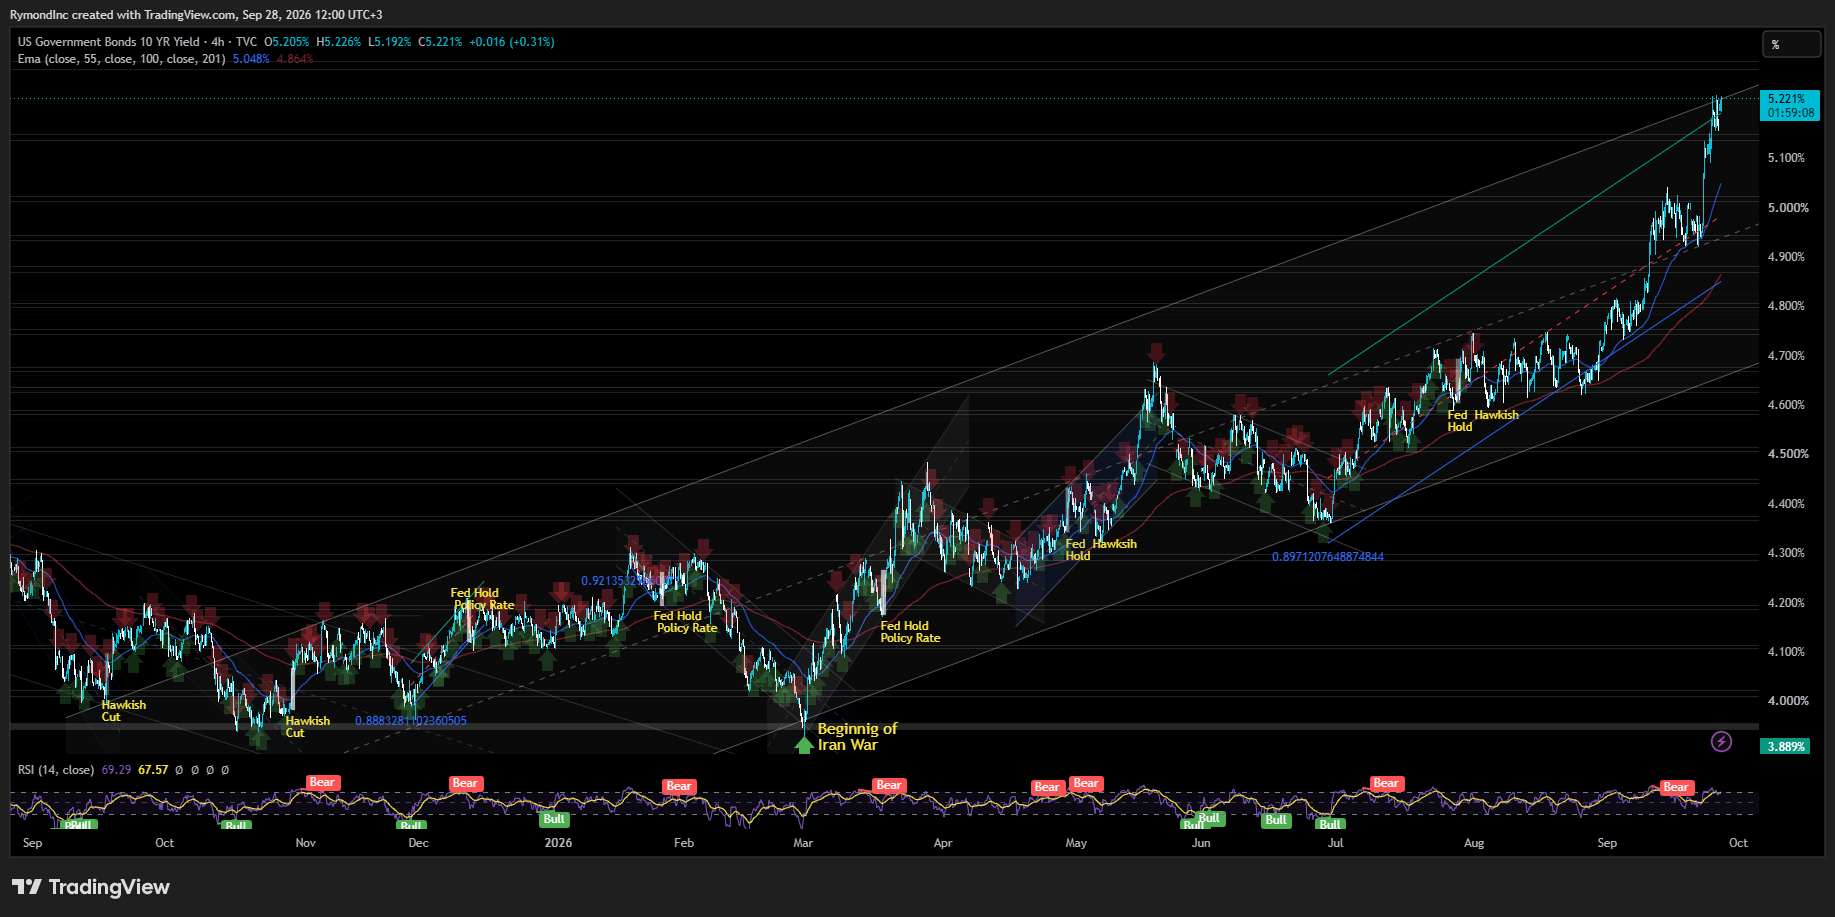
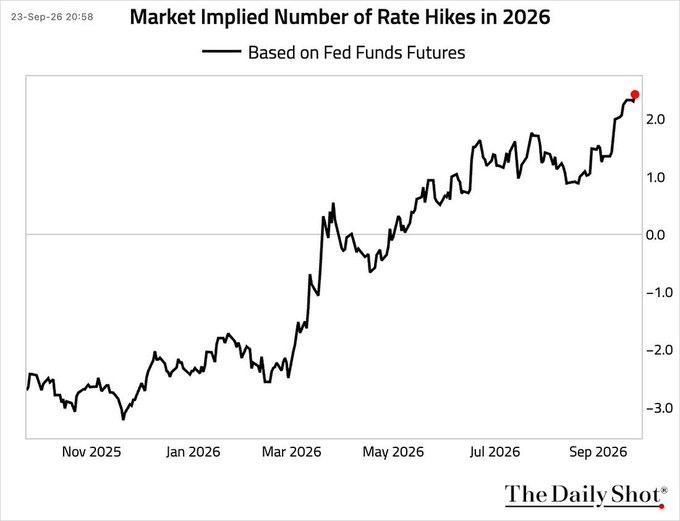
Des données publiées vendredi ont montré que de nouvelles commandes de biens d’équipement industriels clés manufacturés aux États-Unis ont augmenté de plus que prévu en août, signalant un nouveau trimestre de croissance solide des dépenses des entreprises. L’enquête sur le sentiment des consommateurs de l’Université du Michigan a aussi confirmé une hausse marquée des anticipations d’inflation en septembre. Les marchés intègrent actuellement une probabilité d’environ 70 % d’une hausse de taux de la Fed en octobre. De solides données PMI et la hausse des prix du pétrole ont alimenté les paris en faveur d’un resserrement supplémentaire : les marchés évaluent désormais autour de 2,4 hausses de taux en 2026, le nombre implicite le plus élevé de cette année.
Goldman Sachs estime désormais que le taux directeur de fin d’année de la Fed se situera près de 4,8 %, contre 3,62 % avant la hausse de ce mois-ci, ce qui reflète une réévaluation importante en faveur d’un resserrement supplémentaire.
Ces évolutions ont contribué à faire redescendre le bitcoin d’un rally qui n’a pas tenu au-dessus de 87 000 dollars : comme c’est un actif sans rendement, il ne bénéficie donc pas de la hausse des taux d’intérêt. Le repli interrompt une période solide. Septembre s’annonce comme le troisième gain mensuel consécutif du bitcoin, prolongeant une reprise après l’effondrement d’environ 20 % en juin, qui avait ramené le prix vers 58 600 dollars.
Juillet a ajouté environ 7 % et août environ 25 %, soit environ 78 600 dollars. Septembre a ajouté près de 6 % supplémentaires, pour dépasser juste les 83 000 dollars, malgré des variations entre un plus bas vers 75 000 dollars et un plus haut autour de 87 400. Mesuré par rapport à la clôture de juin, cela représente un gain d’environ 42 %.
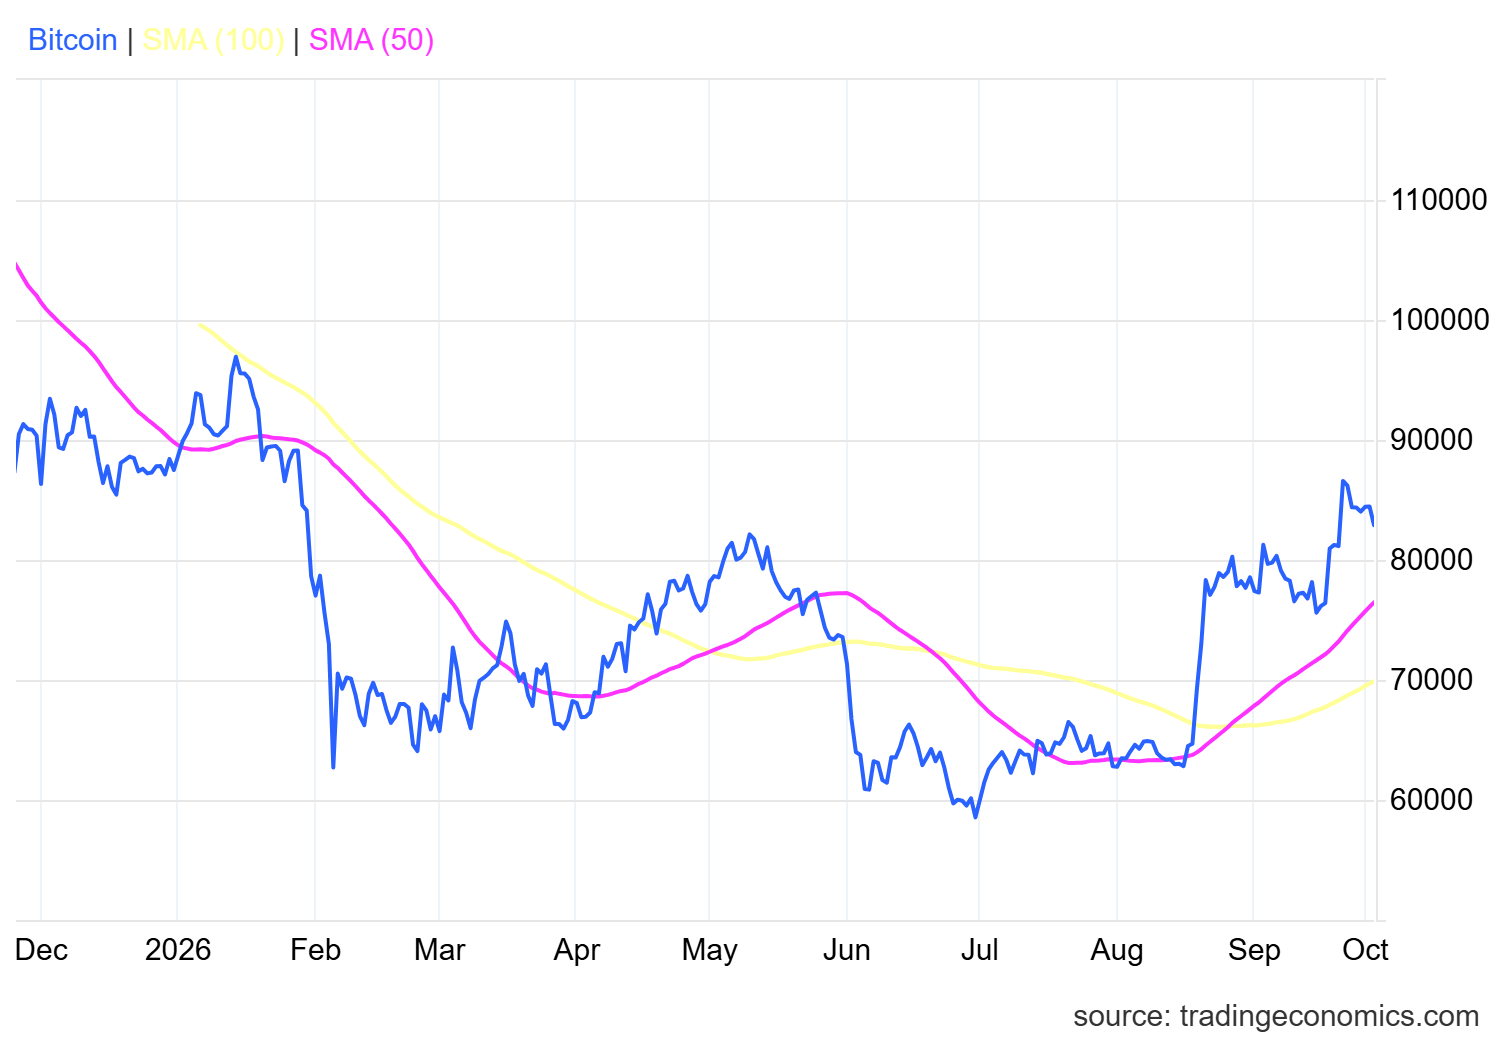
Faisons un zoom arrière : 2026 semble moins réjouissant. Le bitcoin a ouvert l’année à 87 720 dollars et se situe encore d’environ 5 % en dessous. Janvier lui a coûté environ 10 % et février près de 15 % de plus, avant qu’en mars il n’ajoute environ 2 % et qu’en avril il ne recule d’environ 12 %. Mai a rendu environ 3 %, puis juin a fait des dégâts.
Les acheteurs d’ETF n’ont pas cligné des yeux, mais ils achètent moins
Les acheteurs de fonds, au moins, ne semblent pas avoir été découragés. Selon SoSoValue, les ETF spot Bitcoin américains ont attiré environ 2,39 milliards de dollars sur les cinq séances jusqu’au 25 septembre : 999 millions de dollars le 21 septembre, 714,7 millions le 22 septembre, 347 millions le 23 septembre, 190,6 millions le 24 septembre et 134,5 millions le 25 septembre. Vendredi a porté la série à sept séances consécutives d’entrées nettes, soit près de 3 milliards de dollars au total, et cet argent a contribué à atténuer le repli par rapport au plus haut de septembre.
Regardez toutefois la série : la pente descend. Les entrées ont diminué lors de chaque séance depuis l’apport du 21 septembre, ce qui suggère que l’élan des achats d’ETF s’est refroidi, même si les fonds continuent d’amasser de l’argent. Le ralentissement des flux vers les ETF laisse entendre que le marché reprend son souffle sous le plus haut de septembre, au lieu de chercher à monter encore.
Les vendeurs ont bénéficié d’un coup de pouce du marché des dérivés. Le prix a été repoussé sous 86 000 dollars peu après le pic, et la chute sous 84 000 dollars a forcé sortir certains traders qui misaient sur de l’argent emprunté. Les données sur les dérivés ont montré des positions longues liquidées entre environ 83 200 et 83 500 dollars, dont une position de 844 000 dollars sur Hyperliquid près de 83 479. Les liquidations individuelles sont restées modestes comparées aux effacements déclenchés par des mouvements plus brutaux.
Ce qu’il faudrait pour revenir au record
Rattraper le record est un travail plus vaste que ce que laisse penser le rebond de l’été. Toute personne qui a acheté près du pic a besoin de voir le bitcoin revenir à ce niveau rien que pour faire l’équilibre, et la question ouverte est celle de la vitesse à laquelle cela pourrait se produire.
L’ampleur se voit dans la valeur du marché. La capitalisation boursière du bitcoin est d’environ 1,7 billion de dollars. Au prix record, elle serait d’environ 2,5 billions, donc le marché doit ajouter plus de 800 milliards de dollars, les acheteurs payant davantage à chaque étape.
Les plus bas ne sont pas loin. Le bitcoin a évolué autour de 60 000 dollars de juin à juillet, puis les acheteurs l’ont propulsé le 21 septembre vers son plus haut niveau depuis janvier. Si les trois prochains mois reproduisaient le rythme du trimestre précédent, le prix se situerait près de 118 000 dollars, soit encore environ 7 % en dessous du record.
L’élan a ralenti, toutefois. Le bitcoin a gagné environ 32 % sur l’ensemble d’août et de septembre, mais la hausse de septembre n’a été qu’une fraction de celle d’août : un indice que la partie la plus raide de la montée se trouve peut-être déjà derrière lui.
Les détenteurs vendent, mais pas comme en 2025
Certains détenteurs encaissent. Sam Daodu de 24/7 Wall St. estime que la prise de profits de ce mois-ci ressemble peu aux pics précédents. Les données de CryptoQuant indiquent un gain moyen d’environ 72 % pour les détenteurs à long terme, contre environ 350 % en décembre 2024 : les investisseurs qui avaient le plus vendu lors du dernier pic ont donc beaucoup moins de raisons de vendre maintenant.
Entre-temps, Santiment montre que des portefeuilles détenant entre 100 et 1 000 bitcoins ont ajouté 113 950 coins depuis le 15 juillet, soit une hausse de 2,2 % pour atteindre environ 5,24 millions de bitcoins à la fin septembre.
La taille des portefeuilles peut tromper. Un fonds peut répartir ses pièces sur de nombreuses adresses, et une bourse peut détenir d’importants soldes clients sur un seul compte. La hausse pourrait refléter de nouveaux achats, des pièces transférées entre portefeuilles, ou les deux. En outre, la majorité des échanges se fait dans les carnets d’ordres des plateformes, hors champ de la blockchain : la croissance des portefeuilles de taille moyenne ne prouve donc pas qu’un nouvel argent est arrivé.
Pourquoi les sommets de 2025 semblent différents
L’histoire explique pourquoi la vente paraît légère. Dans les cycles précédents, les vendeurs les plus importants étaient des détenteurs à long terme, c’est-à-dire des investisseurs qui avaient gardé des coins pendant au moins cinq mois. Ils possèdent généralement les pièces achetées aux prix les plus bas et réalisent les plus gros profits ; donc, quand ils vendaient lors des rallys, des acheteurs plus récents récupéraient des coins aux prix de pic, jusqu’à ce que la demande s’épuise.
Glassnode mesure la vente via son ratio de risque côté vente, qui compare les profits et les pertes que les détenteurs réalisent à la valeur totale de tous les coins. Le ratio a bondi à 35 points de base par jour au plus haut de juillet 2025, puis s’est établi à 23 au pic d’octobre 2025. Début septembre 2026, il était redescendu à 7.
Le mix a aussi changé. Les détenteurs à long terme ne représentaient que 47 % des profits réalisés au début du mois de septembre, contre 88 % au pic d’août. Les investisseurs les plus susceptibles de se désengager vendent moins, et la demande de l’ETF arrivée le 21 septembre a donné aux derniers vendeurs un acheteur tout trouvé.
Une société française du Trésor a ajouté encore 13 pièces
Côté corporate, un acheteur est resté actif. Capital B, la société de trésorerie bitcoin cotée à Paris (ticker ALCPB), a finalisé une série d’augmentations de capital avec émission d’actions sur le marché (at-the-market) avec le gestionnaire d’actifs TOBAM. Elle a émis 172 978 nouvelles actions à un prix moyen de 5,68 euros, levant environ 980 000 euros, et a dépensé quelque 970 000 euros de ce montant pour 13 bitcoins supplémentaires. Les actions ont été vendues avec une prime de 3,8 % par rapport au cours de clôture précédent, avec renonciation aux droits préférentiels de souscription des actionnaires, ce qui dilue légèrement les détenteurs existants et élargit la position de TOBAM.
Capital B et sa filiale luxembourgeoise détiennent désormais 3 538 bitcoins, achetés pour 310,6 millions d’euros à un coût moyen de 87 805 euros par pièce. La société indique un rendement BTC de 2,20 % et un gain BTC de 62,1 BTC depuis le début de l’année, des indicateurs qu’elle définit elle-même. Swissquote Bank Europe agit en tant qu’unique dépositaire, un choix cohérent avec son argumentaire auprès d’investisseurs cherchant une exposition au cours d’actions sur une importante réserve de bitcoins via une conservation réglementée.
Treize pièces ne déplacent pas un marché. Ce qui peut changer la donne, c’est de savoir si les acheteurs d’ETF continuent d’arriver, pendant que l’or, les rendements et le dollar poussent dans l’autre sens.