

Demand Is Negative. Price Is Up.
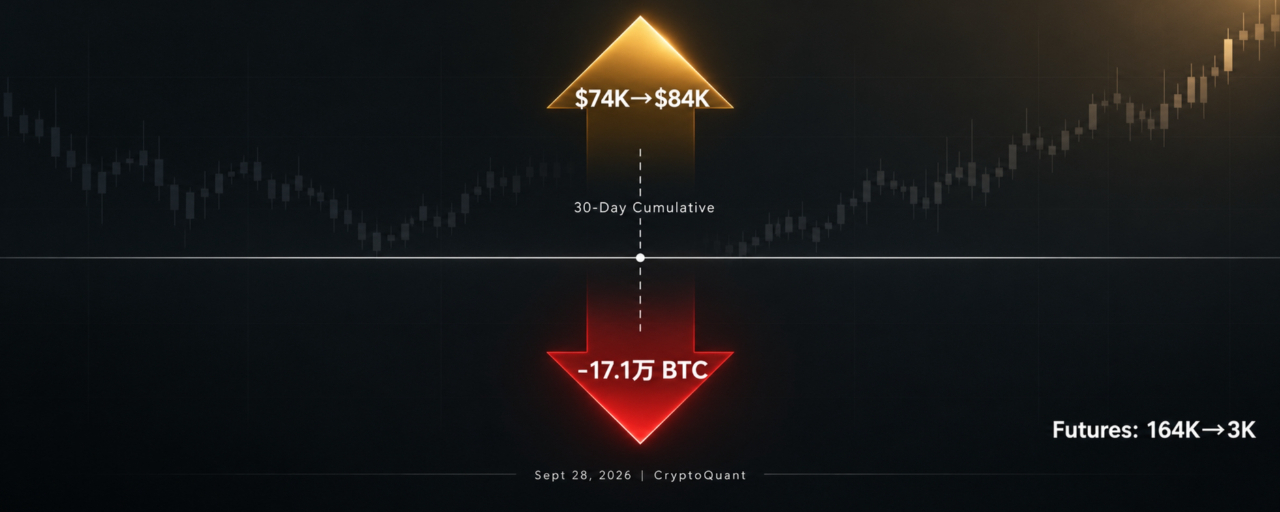
摘要:30日累计需求-17.1万枚BTC,价格反从7.4万涨至8.4万。
9月28日,CryptoQuant分析师Darkfost发布的数据显示,比特币30日累计总需求估算为-17.1万枚BTC。
这个数字的构成值得拆开看。期货需求从16.4万枚BTC降至仅3000枚。现货需求维持在-17.4万枚BTC的负值水平。ETF流入强劲,但未能把现货需求拉回正值。
与此同时,过去15天,比特币价格从7.4万美元上涨至8.4万美元。
需求在退,价格在涨。这两件事同时发生,需要解释。
期货需求从16.4万到3000
期货需求从16.4万枚降至3000枚,降幅超过98%。这不是一个缓慢的回落,是几乎完全消失。
期货需求通常对应杠杆头寸的建立。当这个数字从高位骤降,意味着此前存在的杠杆多头已经离场,或者被清算。9月中旬,比特币从7.4万美元附近反弹,过程中出现了空头清算。2,600万美元的空头仓位被强平,集中在两个地址。空头回补会产生买盘,但它不产生新的期货需求。相反,它减少空头头寸,让期货需求读数下降。
所以期货需求从16.4万降到3000,反映的是杠杆结构的收缩,而非新增看多力量的消失。
现货需求-17.4万,ETF流入没能对冲
现货需求维持在-17.4万枚BTC。负值意味着卖出量大于买入量。
ETF流入强劲,但现货需求仍是负的。这两件事并不矛盾。ETF的申购机制中,一部分买入通过现货市场完成,另一部分通过衍生品或场外交易对冲。ETF流入的规模,不足以抵消更广泛的现货卖出。
卖出来自哪里?链上数据此前显示,长期持有者在9月中旬价格反弹至8.1万美元附近时,出现了向交易所转移资产的迹象。一些四年期地址开始止盈。8,250枚ETH的鲸鱼在持有四年半后清仓,是其中一个样本。比特币方面,长期持有者的供应量在增加,但短期持有者的供应量在下降,投机性筹码在退出。
需求为负不等于价格必跌。它意味着价格上涨的驱动力不在需求端,而在供给端和杠杆结构的调整中。
价格为什么能涨
从7.4万到8.4万,1万美元的涨幅,发生在一个需求指标为负的窗口里。
可能的驱动来自三个方向。
第一,空头回补。9月21日,BTC突破8.5万美元后,两个地址的空头头寸被清算。空头回补需要在市场上买入,产生被动买盘。这种买盘不体现在需求指标中,因为它不是主动建仓。
第二,ETF的实物申购。ETF流入9.99亿美元的单日数据,对应的是授权参与者在现货市场或场外市场买入比特币。这部分买入可能被计入了现货需求,但ETF的净流入规模仍不足以把-17.4万枚的现货需求拉回正值。说明ETF之外,还有更大规模的卖出。
第三,供给紧缩。交易所的比特币余额持续处于低位。长期持有者的供应量在增加,意味着可流通的筹码在减少。当卖压来自短期持有者的退出,而长期持有者不卖,价格的边际卖盘会变薄。
需求指标失效了吗
需求指标为负,价格却上涨,这并不意味着指标失效。它意味着当前的定价逻辑不在需求端。
当需求端的主导力量是空头回补和被动买入时,需求指标会显示为负,但价格仍可上涨。这种上涨的质量,取决于回补结束后,是否有新的主动买盘接手。
如果没有,价格会回落。如果有,需求指标会转正。
目前看到的是,ETF流入在9月21日达到9.99亿美元的峰值后,需要观察是否连续。如果ETF流入持续,现货需求可能在未来几周内转正。如果ETF流入回落,而现货需求仍为负,价格的支撑会变薄。
接下来看什么
现货需求何时转正。 -17.4万枚BTC的负值需要被消化。如果接下来两周现货需求回升至零轴以上,当前的价格上涨会获得需求端的确认。如果继续维持在负值区间,价格的上涨更接近一次杠杆驱动的脉冲。
期货需求是否重建。 从3000枚的低位,如果期货需求开始回升,说明杠杆资金在重新入场。如果继续停留在低位,市场的杠杆结构会保持收缩。
ETF资金流的连续性。 9月21日的9.99亿美元是11个月高点。单日高点之后,通常会有回落。如果本周ETF流入连续为正,需求端的改善会先体现在ETF数据上。
更大的棋盘
需求为负,价格在涨。这种组合在加密市场里并不罕见。它通常出现在两种情形中:一种是空头挤压,另一种是供给紧缩。
两者的区别在于持续性。空头挤压结束后,价格需要新的买盘。供给紧缩如果持续,价格可以在需求疲软的情况下维持高位。
当前的数据指向哪种情形,取决于接下来现货需求能否从-17.4万枚的负值中走出来。走出来,是第二种。走不出来,是第一种。
#比特币 #需求指标 #CryptoQuant #空头回补 #现货需求