🆘 ALERTE INFO MAJEURE !!!
BANK OF AMERICA : 10 ACTIONS IA REPRÉSENTENT 41% DU MARCHÉ AMÉRICAIN, AU MÊME NIVEAU QUE LE SOMMET DE LA BULLE DOT COM ⚠️
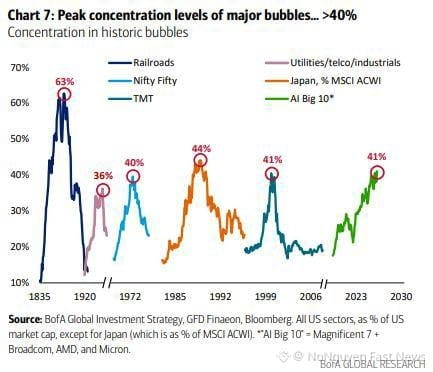
• D’après Bank of America, les 10 plus grandes valeurs IA (le groupe Magnificent 7, ainsi que Broadcom, AMD et Micron) représentent actuellement environ 41% de la valeur totale du marché boursier américain, soit un niveau de concentration comparable à celui du groupe TMT au pic de la bulle dot com en 2000.
• Le graphique de la BofA montre que les sommets de concentration déjà observés incluent les chemins de fer à 63%, Nifty Fifty à 40%, le Japon à 44% et le TMT à 41%. Le niveau de 41% du groupe IA se situe aujourd’hui dans la zone au-dessus de 40% des grandes frénésies.
• De nombreuses grandes frénésies se terminent après une forte hausse des rendements : Nifty Fifty en 1973 (les rendements US ont augmenté d’environ 2%), le Japon en 1989 (les rendements japonais ont augmenté d’environ 2,3%) et la bulle dot com en 2000 (les rendements US ont augmenté d’environ 2,6%).
• Le risque le plus important : c’est la raison pour laquelle la BofA estime qu’un des plus grands risques pouvant mettre fin à la hausse des actions américaines est la poursuite d’une forte hausse des rendements des obligations.
• Une hausse d’environ 2% ne signifie pas que, dès qu’on atteint ce seuil, le marché va s’effondrer. Le message de la BofA n’est pas que l’IA va bientôt s’écrouler, mais que lorsque les prix des actions sont élevés et que le marché dépend trop d’un petit groupe, une hausse supplémentaire des rendements devient un risque très important. 🧭
Dans l’ensemble, il s’agit d’un avertissement sur la structure du marché, et non d’une prévision d’un effondrement précis. Dans le contexte où les rendements à 10 ans viennent d’atteindre un plus haut depuis 2007 et où la Fed vient d’augmenter ses taux, l’association de deux facteurs — « concentration extrêmement élevée + rendements en hausse » — est quelque chose que les investisseurs doivent suivre de près, y compris sur le marché crypto, qui subit souvent des effets de propagation en provenance du secteur des actions technologiques