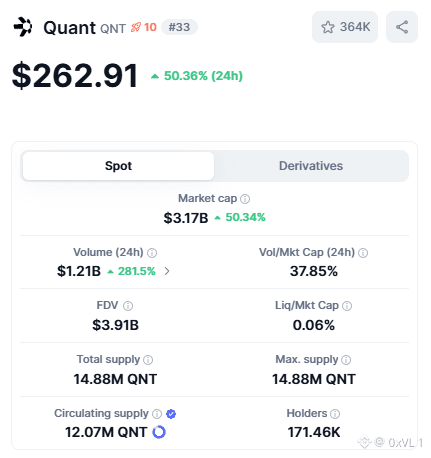
Je suis attentivement les mouvements récents sur QNT, et le catalyseur fait totalement sens quand on examine les développements fondamentaux. Le fait que The Clearing House ait choisi Quant pour fournir la couche d’interopérabilité et d’orchestration pour son initiative On-Chain Money constitue une validation claire de la plateforme Overledger. En considérant que des systèmes comme CHIPS traitent plus de 2 000 milliards de dollars de volume quotidien, le fait de les voir se diriger vers des dépôts tokenisés grâce à l’infrastructure entreprise de Quant explique pourquoi nous avons constaté une accélération des adresses actives et pourquoi le prix a suivi. C’est un signal fort que les institutions financières traditionnelles passent au-delà des environnements de test et intègrent réellement la technologie des registres distribués dans leurs canaux de règlement essentiels.
Cependant, j’ai quelques réserves sincères sur la façon dont cela se traduit en valeur à long terme pour les détenteurs de tokens au quotidien. Le modèle de licence entreprise oblige les institutions à immobiliser <c-1/>QNT <c-2/>pendant 12 mois, ce qui limite l’offre en circulation à court terme et fait grimper le prix pendant ces phases initiales d’adoption. Mais une fois ces licences verrouillées, les frais de transaction quotidiens réellement payés aux opérateurs de passerelle pourraient ne pas générer une pression d’achat durable suffisante pour justifier une valorisation durablement plus élevée. Par ailleurs, nous attendons encore un lancement du réseau prévu au premier semestre 2027, ce qui laisse un long délai où la dynamique spéculative pourrait s’estomper avant que l’utilité réelle ne prenne le relais. Les risques de centralisation liés à la manière dont la trésorerie de Quant gère ces renouvellements de licences me font également me demander si le modèle économique profite davantage à la trésorerie d’entreprise qu’au reste de l’écosystème décentralisé plus large.
Cependant, j’ai quelques réserves sincères sur la façon dont cela se traduit en valeur à long terme pour les détenteurs de tokens au quotidien. Le modèle de licence entreprise oblige les institutions à immobiliser <c-1/>QNT <c-2/>pendant 12 mois, ce qui limite l’offre en circulation à court terme et fait grimper le prix pendant ces phases initiales d’adoption. Mais une fois ces licences verrouillées, les frais de transaction quotidiens réellement payés aux opérateurs de passerelle pourraient ne pas générer une pression d’achat durable suffisante pour justifier une valorisation durablement plus élevée. Par ailleurs, nous attendons encore un lancement du réseau prévu au premier semestre 2027, ce qui laisse un long délai où la dynamique spéculative pourrait s’estomper avant que l’utilité réelle ne prenne le relais. Les risques de centralisation liés à la manière dont la trésorerie de Quant gère ces renouvellements de licences me font également me demander si le modèle économique profite davantage à la trésorerie d’entreprise qu’au reste de l’écosystème décentralisé plus large.