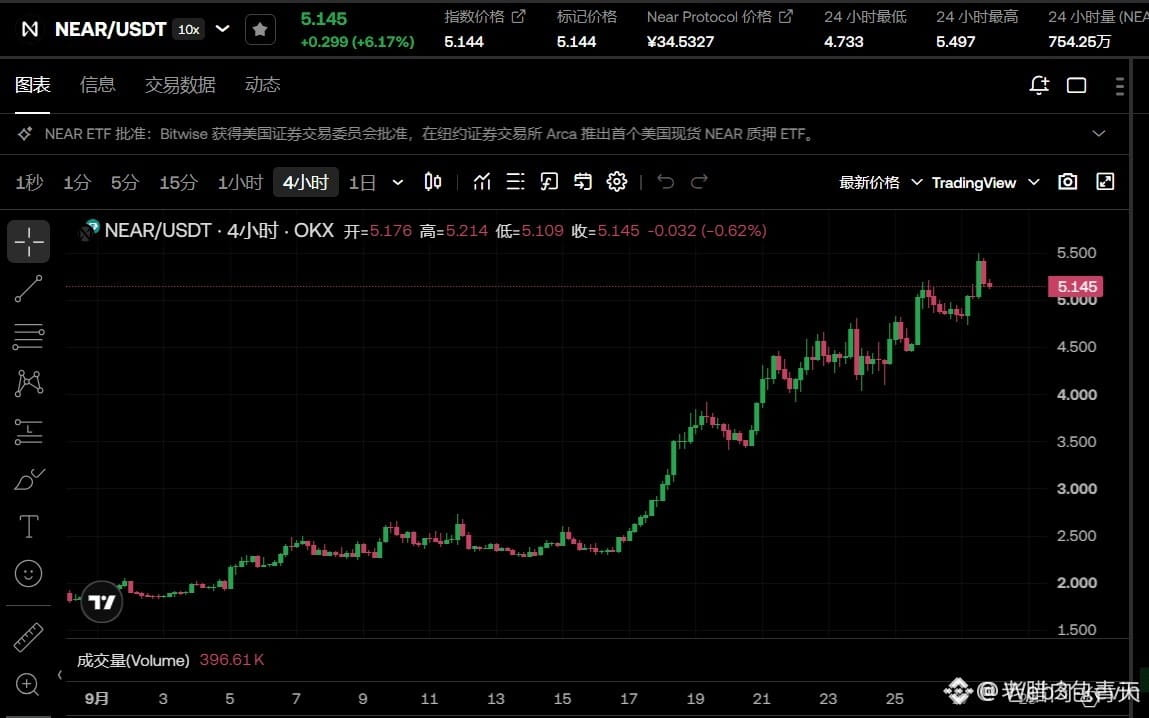
#bitwise提交near现货etf最终招股书
👉 ETF 的通道先铺好了
Le document de candidature de l’ETF spot NEAR a été mis à jour par Bitwise.
Il ne reste qu’un pas avant la cotation.
Pour ce produit, entre le dépôt et la version finale, il s’est écoulé plus de six mois.
Le prix du NEAR, lui, stagnait depuis longtemps.
Une fois la version finale du prospectus établie, cela signifie que les questions de régulation ont été, pour l’essentiel, clarifiées.
Il ne reste plus qu’à s’occuper de la planification du calendrier.
Le document précise la structure finale des frais.
L’intérêt de l’ETF spot sur cette chaîne est très clair.
Les ordres acheteurs peuvent passer par le marché, sans avoir à toucher au portefeuille.
Le processus d’allocation des institutions peut être directement mis en relation.
Pour les actifs repris par l’ETF, la structure des prix sera différente.
La moitié correspond à de nouveaux achats, et l’autre moitié à un échange de positions.
Avant, le NEAR n’avait pas ce canal.
Une fois ce canal ajouté, le pouvoir de fixation des prix se déplacera un peu du côté des institutions.
Pour les cryptos, un ETF n’est pas une destination finale, mais une porte d’entrée de la liquidité.
Après l’ouverture, l’essentiel est de voir si les entrées nettes peuvent se maintenir.
Pensez-vous que le NEAR sera le prochain réseau à être repris par un ETF ? Discutez-en dans les commentaires.