Une chose à propos de la dernière hausse de taux qui a attiré mon attention, c’est l’angle des stablecoins.
Alors que la Fed fait passer les taux à 3,75 %–4,00 %, l’impact dépasse les marchés traditionnels. Les émetteurs de stablecoins qui détiennent des actifs de réserve tels que des bons du Trésor américain peuvent potentiellement bénéficier de rendements plus élevés sur ces réserves.
Mais il y a une distinction importante.
Détenir un stablecoin classique comme l’USDC ne signifie pas automatiquement que vous recevez les revenus générés par les actifs qui le garantissent.
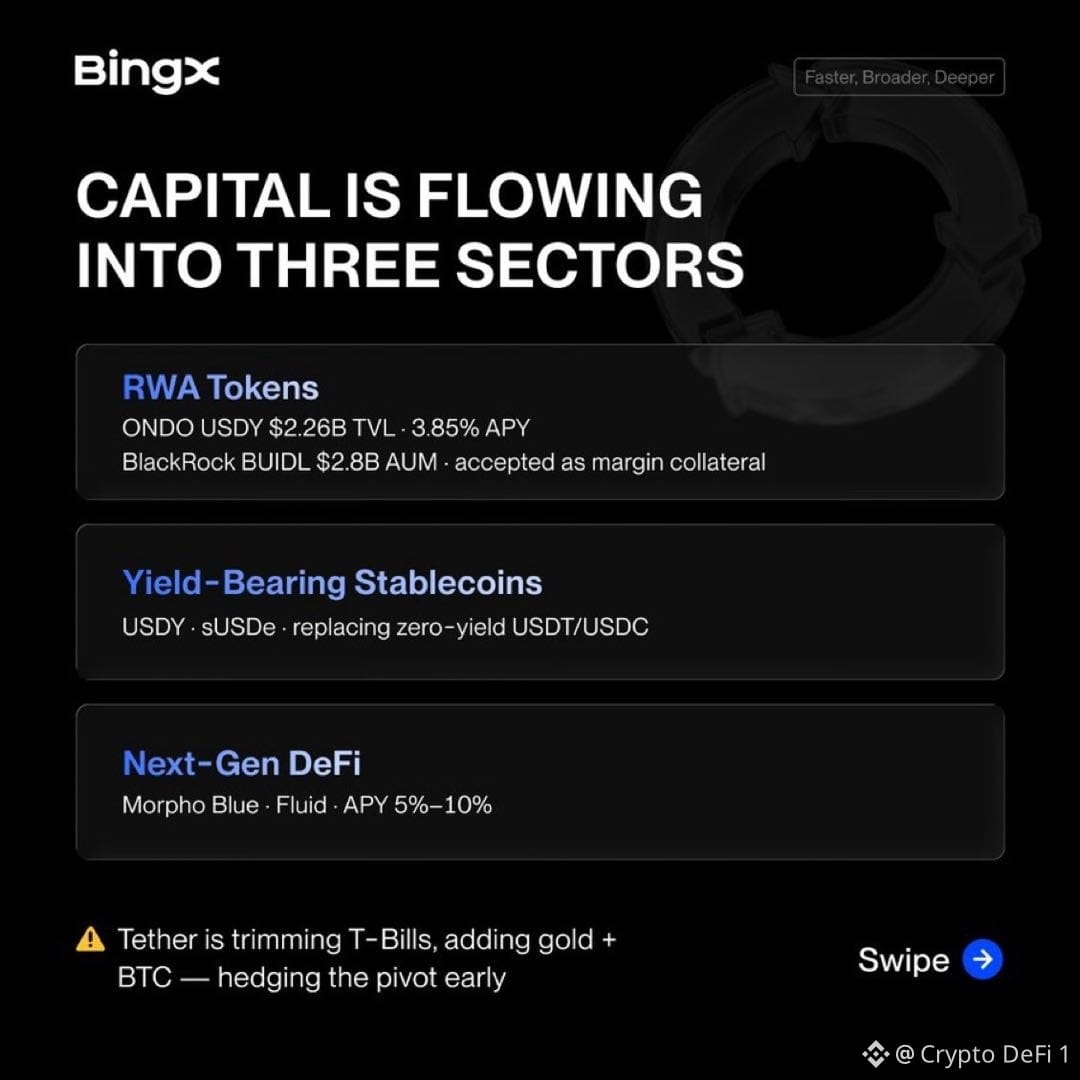
C’est l’une des raisons pour lesquelles je pense que les stablecoins à rendement et les actifs réels tokenisés deviennent de plus en plus intéressants.
La question principale, c’est la part du rendement généré par les réserves de stablecoins qui peut finalement revenir aux utilisateurs.
Alors que la finance traditionnelle et la crypto continuent de se rapprocher, c’est assurément un domaine que je vais suivre de près.