

$ENA connaît l’un de ses plus grands changements de tokenomics qui arrive le 5 octobre.
Et je pense que les gens doivent comprendre les deux aspects de la chose.
TLDR : Libère ≠ pression de vente
Selon le calendrier initial, l’investisseur $ENA devait continuer à débloquer chaque mois jusqu’en mars 2028.
Au lieu de cela, @ethena accélère l’allocation restante initiale des investisseurs jusqu’au 5 octobre.
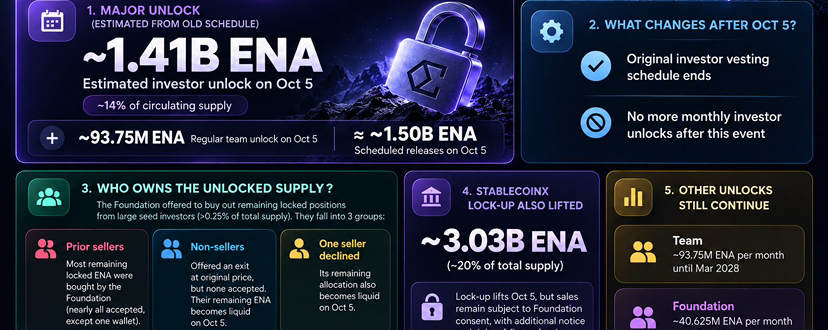
D’après l’ancien calendrier de vesting publié, cela représente environ ~1,41B ENA, soit environ 14 % de l’offre en circulation actuelle, débloqués en une seule fois.
Donc oui, il s’agit vraiment d’un événement d’offre à court terme ici.
Mais qui est réellement propriétaire de cette offre est important.
La Fondation Ethena avait déjà proposé de racheter les positions encore bloquées auprès de grands investisseurs “seed”, initialement allouées à plus de 0,25% de l’offre totale.
On peut globalement les regrouper en 3 catégories :
1. Les grands investisseurs qui vendaient déjà de l’ENA
La Foundation a proposé d’acheter leur allocation restante bloquée.
Presque tous les vendeurs éligibles ont accepté, sauf un seul portefeuille.
Ceci compte parce que certains investisseurs qui avaient déjà démontré qu’ils étaient disposés à vendre ont en pratique été retirés du flux futur de déblocages VC.
2. Les grands investisseurs qui avaient NON vendu
Ils se sont aussi vu proposer une sortie à leur prix d’achat initial.
Aucun n’a accepté.
Ainsi, leur ENA restant reste avec eux et devient liquide grâce au déblocage accéléré du 5 octobre.
Ce sont probablement les détenteurs auxquels je prêterais le plus d’attention.
Historiquement, ils n’ont pas été vendeurs, ce qui est encourageant, mais une fois leurs jetons déverrouillés, ils peuvent réévaluer cette décision.
3. Le seul vendeur éligible qui a refusé le rachat
Leur allocation restante pour les investisseurs devrait aussi devenir liquide le 5 octobre, plutôt que de continuer selon l’ancien calendrier de “vesting” mensuel.
Le montant exact que la Foundation a acheté auprès des investisseurs n’a pas été divulgué publiquement, donc je ne supposerais pas que le risque d’offre à venir a disparu.
Il y a aussi StablecoinX, qui détient environ 3,03B ENA, soit environ 20% de l’offre totale.
Son verrouillage contractuel d’ENA est également levé le 5 octobre, séparément du déblocage d’environ 1,41B destiné aux investisseurs.
Cela ne signifie pas pour autant que encore 3,03B ENA deviennent soudainement en flottant.
Les ventes de StablecoinX restent soumises au consentement de la Foundation, avec un préavis supplémentaire et des protections de droit de première offre autour de certaines ventes.
Cela dit, c’est évidemment une trésorerie qu’il faut surveiller.
Le changement structurel le plus important intervient après le 5 octobre. Le calendrier de déblocage des investisseurs initiaux, récurrent, s’y termine.
Les déblocages de l’équipe et de la Foundation continuent toujours jusqu’en 2028, donc l’ENA ne devient pas soudainement sans dilution.
Mais le risque de “vesting” des VC/investisseurs qui devait à l’origine se poursuivre jusqu’en mars 2028 est effectivement avancé, concentré en un seul grand événement de liquidité.
Donc je ne pense pas que la bonne conclusion soit :
"Déblocage de 1,41B ENA = dump de 1,41B ENA."
Mais je ne voudrais pas non plus écarter le 5 octobre comme étant automatiquement haussier pour la tokenomics.
La vraie question est :
Quelle quantité de l’offre nouvellement liquide destinée aux investisseurs veut réellement être vendue ?
Le 5 octobre, c’est essentiellement un grand test ponctuel de l’offre.
Si cette offre est absorbée, l’ENA ressort de l’autre côté avec l’un de ses principaux surplombs récurrents de jetons supprimé.
Et à partir de là, les tokenomics deviennent beaucoup plus faciles à évaluer, car les investisseurs n’ont plus besoin d’intégrer environ 17 mois de déblocages récurrents de VC dans chaque rallye.
C’est ce que je surveillerais.