#GOLD
Points clés (or) :
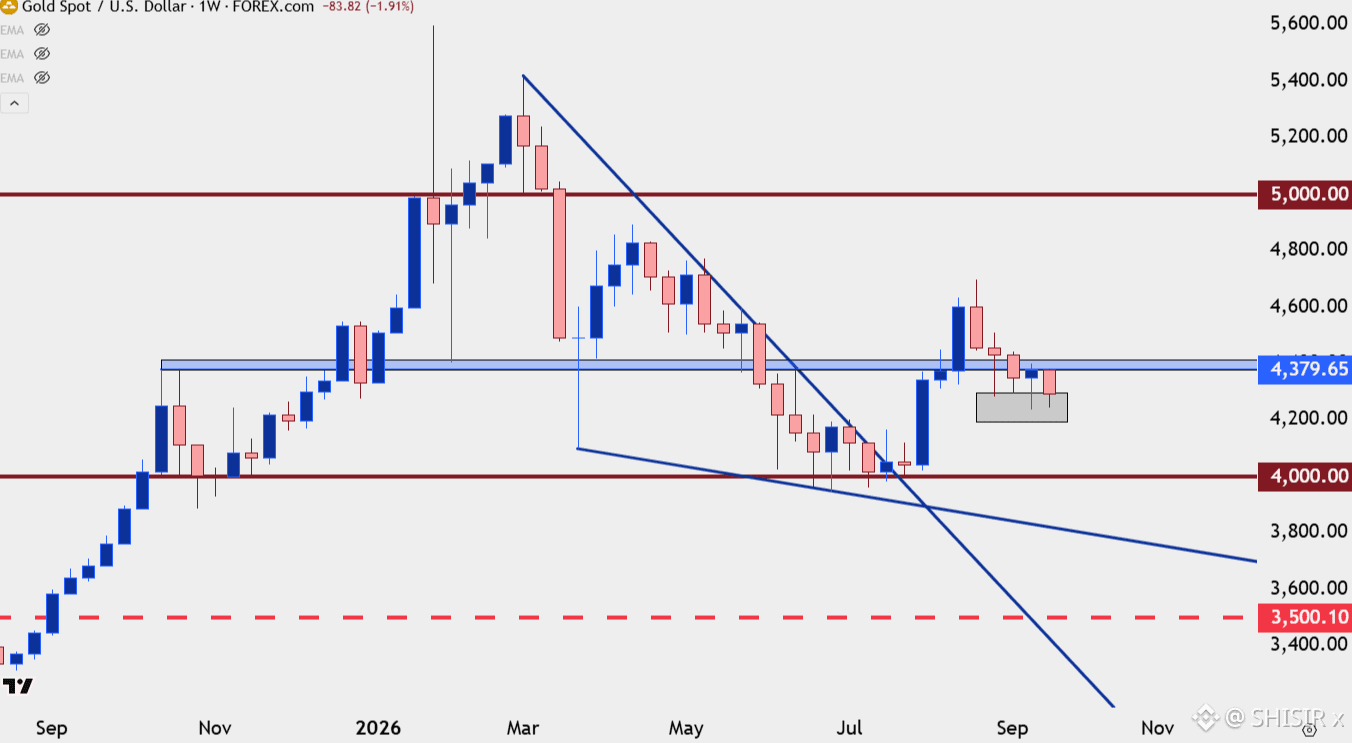
L’or a été en baisse la semaine suivant la hausse de la semaine précédente, mais surtout les vendeurs n’ont pas réussi à franchir le plus bas du creux lié aux déclarations du FOMC à 4 235 $. Le contexte macroéconomique derrière l’or est aussi peu attrayant qu’il peut l’être, avec des rendements des Treasuries en forte hausse et une Fed de plus en plus “faucon”. Mais, à plus long terme, il reste la raison pour laquelle les réserves peuvent affluer vers des actifs comme l’or ou le Bitcoin, ce qui peut soutenir l’argument haussier sur une base de long terme.
Le “côté positif”, au sens propre comme au figuré, c’est que l’or n’a pas davantage cassé franchement au cours des deux dernières semaines.
Un peu comme ce que nous avions observé en juin, lorsque Kevin Warsh a d’abord surpris les marchés en se montrant beaucoup plus “faucon” que ce que tout le monde attendait, la faiblesse de l’or n’est allée que jusqu’à un certain point : les acheteurs se sont présentés autour de la zone des 4 000 $ et ont ensuite maintenu les plus bas pendant plus d’un mois, avant de finalement basculer vers une cassure en août après la prochaine réunion de Warsh au sommet de la Fed.
Depuis lors, toutefois, l’évolution de l’or ressemble à une dynamique “façon 2025”, mais elle s’est avérée fuyante : le métal a reculé, certes, mais de façon tiède.
D’après le graphique hebdomadaire ci-dessous, vous pouvez voir des mèches sous-jacentes illustrant l’arrivée d’acheteurs pour soutenir les plus bas. Mais ce qui complique davantage les objectifs à plus court terme, c’est que les vendeurs deviennent de plus en plus agressifs lors des rebonds, entraînant ainsi une série de plus hauts décroissants.
Graphique hebdomadaire du prix de l’or
Points clés (or) :
L’or a été en baisse la semaine suivant la hausse de la semaine précédente, mais surtout les vendeurs n’ont pas réussi à franchir le plus bas du creux lié aux déclarations du FOMC à 4 235 $. Le contexte macroéconomique derrière l’or est aussi peu attrayant qu’il peut l’être, avec des rendements des Treasuries en forte hausse et une Fed de plus en plus “faucon”. Mais, à plus long terme, il reste la raison pour laquelle les réserves peuvent affluer vers des actifs comme l’or ou le Bitcoin, ce qui peut soutenir l’argument haussier sur une base de long terme.
Le “côté positif”, au sens propre comme au figuré, c’est que l’or n’a pas davantage cassé franchement au cours des deux dernières semaines.
Un peu comme ce que nous avions observé en juin, lorsque Kevin Warsh a d’abord surpris les marchés en se montrant beaucoup plus “faucon” que ce que tout le monde attendait, la faiblesse de l’or n’est allée que jusqu’à un certain point : les acheteurs se sont présentés autour de la zone des 4 000 $ et ont ensuite maintenu les plus bas pendant plus d’un mois, avant de finalement basculer vers une cassure en août après la prochaine réunion de Warsh au sommet de la Fed.
Depuis lors, toutefois, l’évolution de l’or ressemble à une dynamique “façon 2025”, mais elle s’est avérée fuyante : le métal a reculé, certes, mais de façon tiède.
D’après le graphique hebdomadaire ci-dessous, vous pouvez voir des mèches sous-jacentes illustrant l’arrivée d’acheteurs pour soutenir les plus bas. Mais ce qui complique davantage les objectifs à plus court terme, c’est que les vendeurs deviennent de plus en plus agressifs lors des rebonds, entraînant ainsi une série de plus hauts décroissants.
Graphique hebdomadaire du prix de l’or