L’un des problèmes les plus intéressants en DeFi n’est pas de trouver un prix.
C’est de trouver une valeur fiable lorsqu’il n’y a quasiment pas de marché.
Pensez à tout ce qui migre de plus en plus on-chain :
Les fonds tokenisés.
Les trésoreries.
Les tokens de liquid staking.
Les actifs générateurs de rendement.
Les positions de vault.
Les actifs privés et du monde réel.
Un oracle de marché pose la question suivante :
« Pour quoi les gens échangent-ils cet actif ? »
Mais parfois, ce n’est pas la question la plus utile.
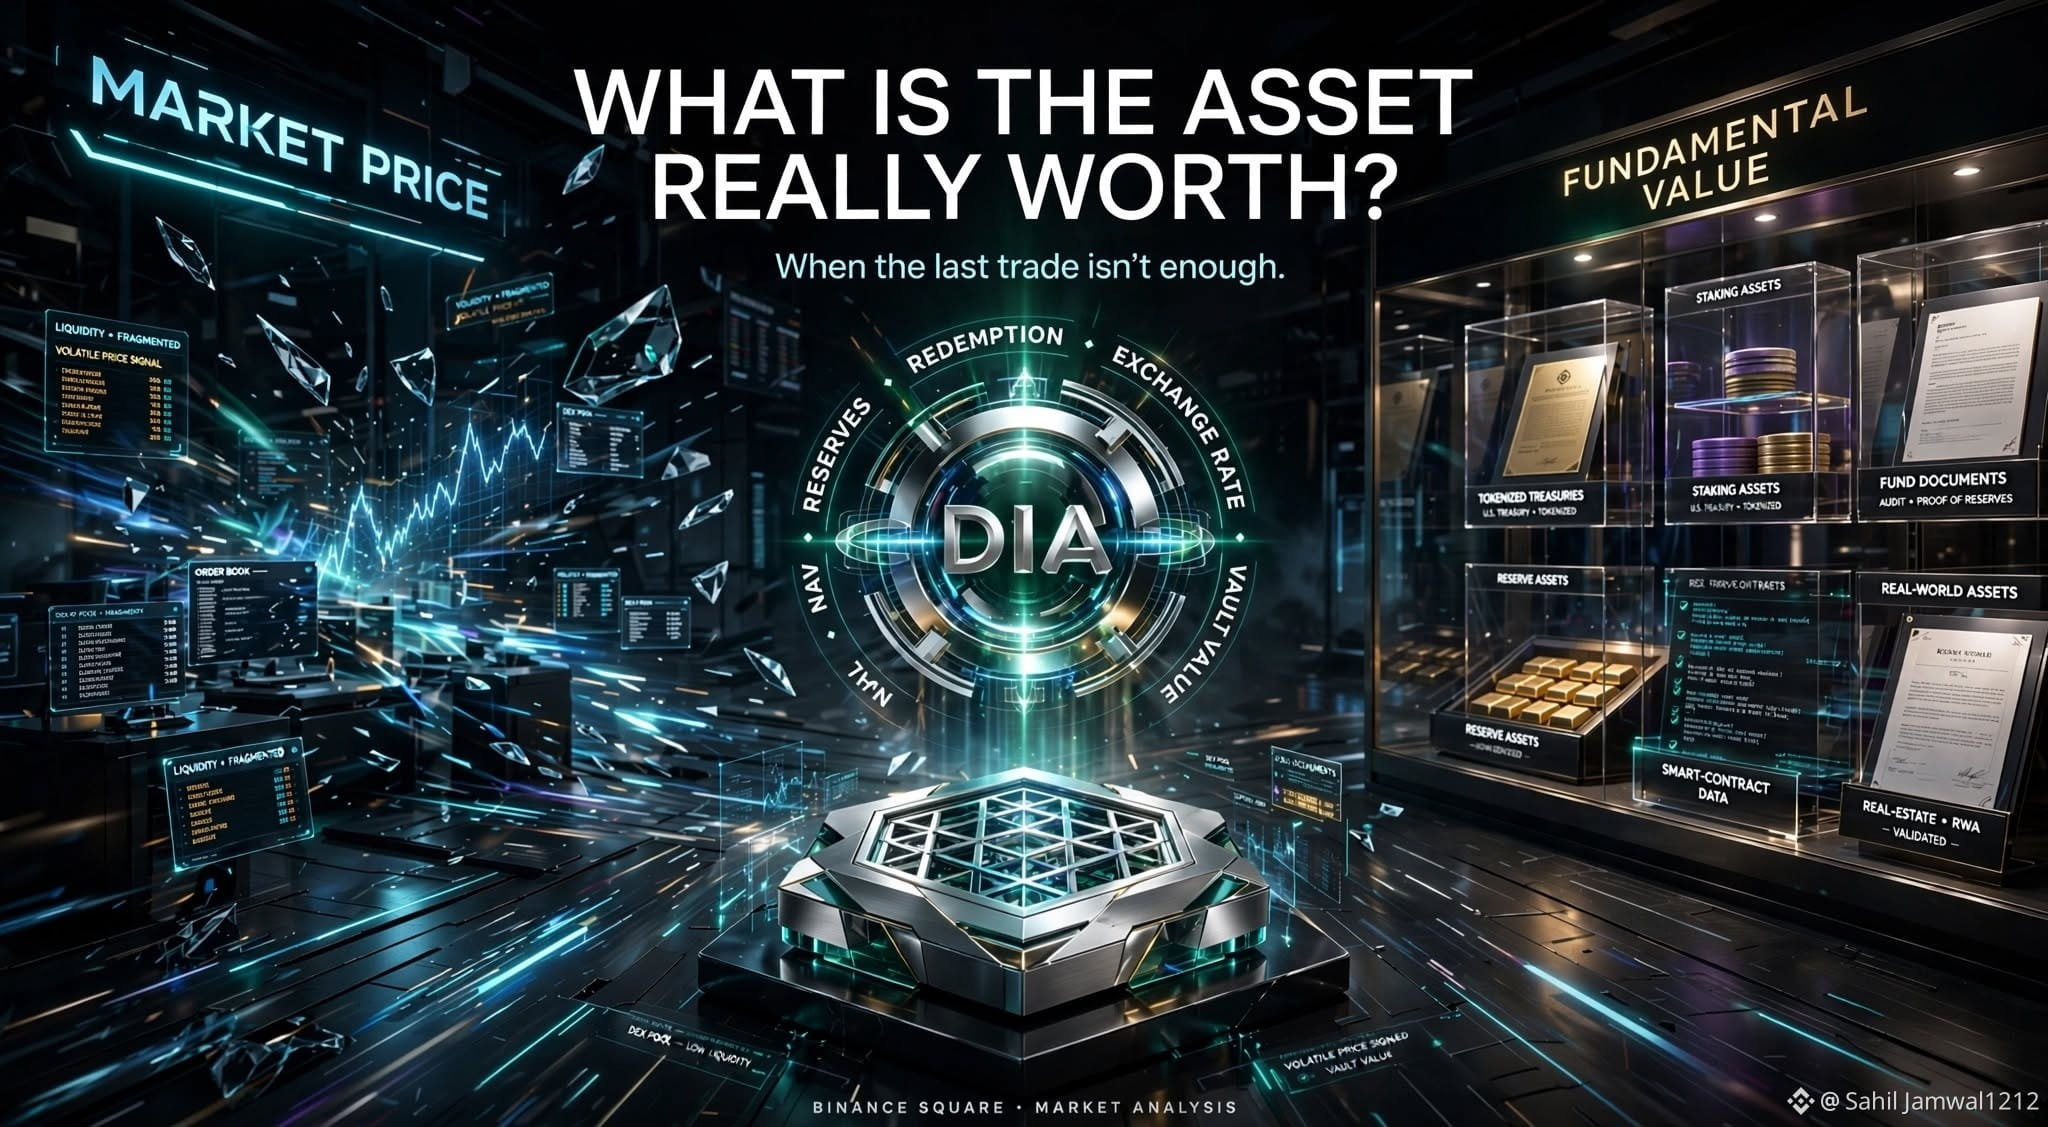
Pour un LST, le taux d’échange du protocole peut nous en apprendre davantage sur la valeur fondamentale.
Pour un fonds tokenisé, la VNI (NAV) peut compter davantage qu’un relevé de marché secondaire trop fin.
Pour un actif adossé à des réserves, l’adossement vérifié peut être plus significatif qu’un prix temporaire sur un DEX.
Pour un token de vault, les actifs sous-jacents et les passifs peuvent déterminer la valeur intrinsèque.
C’est là que $DIA Value a attiré mon attention.
Il prend en charge différents modèles de valorisation fondamentale — VNI, Proof of Reserves, Taux d’Échange du Contrat, Valeur de Rachat et Adossement aux Réserves — selon la manière dont l’actif tire réellement sa valeur.
Et l’infrastructure LST de DIA elle-même met en évidence l’ampleur du problème : elle indique qu’à elle seule, plus de 50 Md$ d’ETH se trouve dans des protocoles de liquid staking.
Alors peut-être que la prochaine évolution de l’infrastructure d’oracles n’est pas simplement :
« Offrir à la DeFi un meilleur prix. »
Peut-être que c’est plutôt :
« Offrir à la DeFi une meilleure façon de déterminer la valeur. »
Cette distinction pourrait devenir de plus en plus importante à mesure que la tokenisation s’étend.#RWA #CryptoInfrastructure