La plupart du marché des RWA ne concerne pas la détention d’entreprises ou de biens immobiliers.
Il s’agit de générer du rendement sur des dollars, car vos stablecoins ne vous rapportent rien.
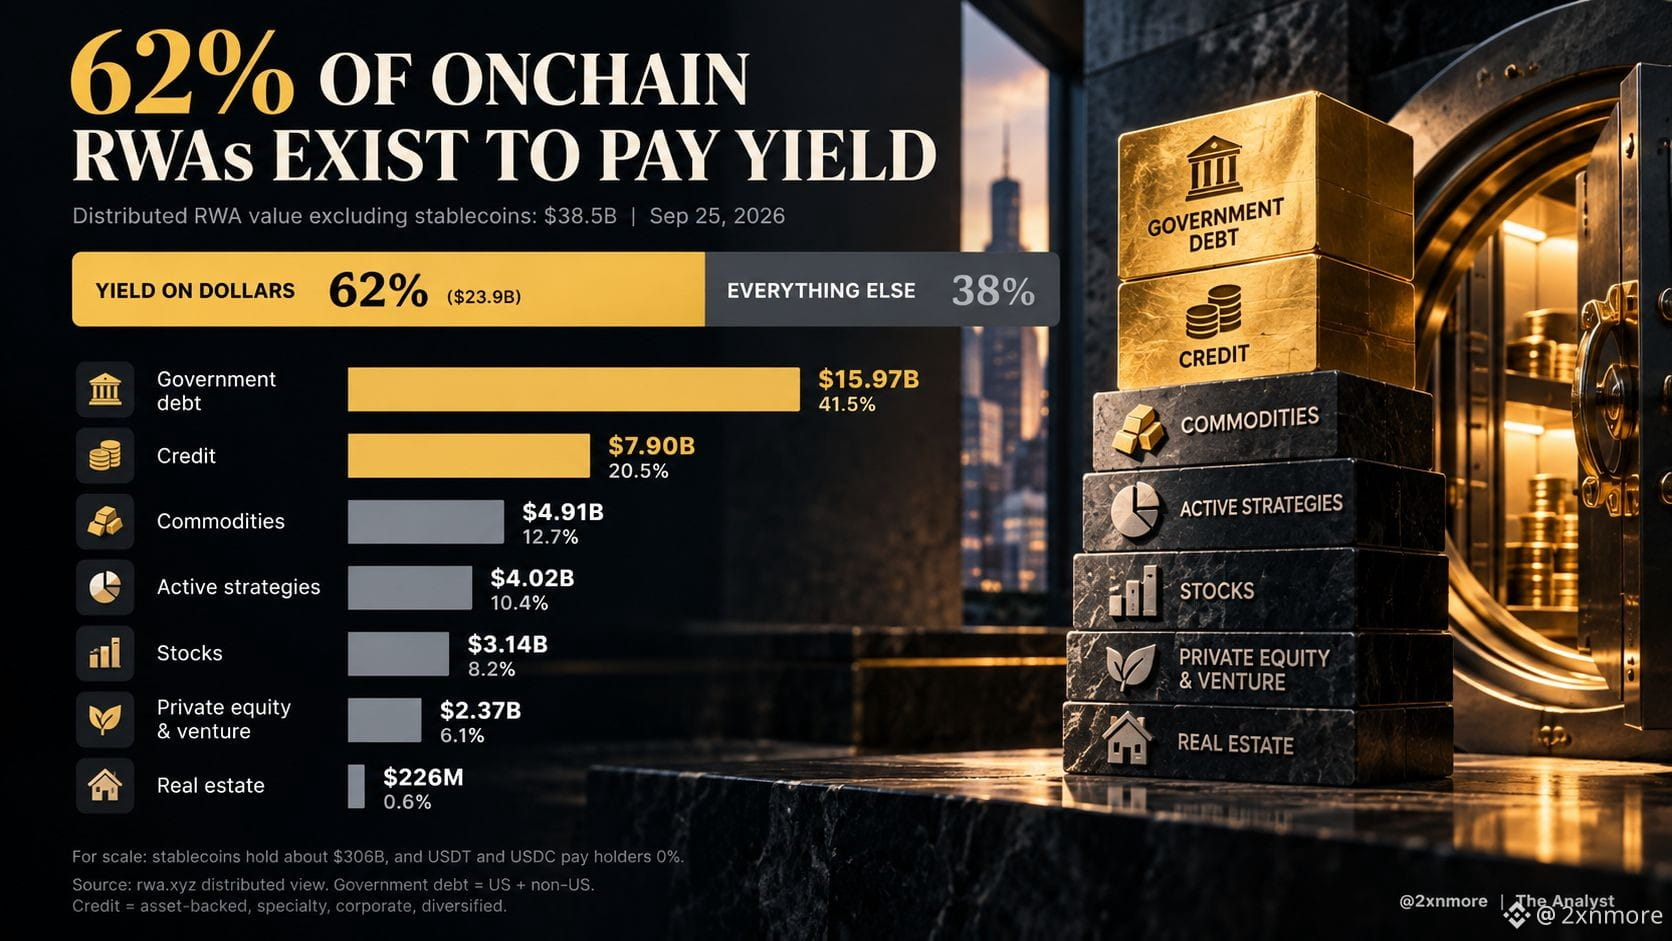
RWA distribuées onchain, hors stablecoins, par rwa. xyz :
38,5 Md$
Voici à quoi ressemble l’essentiel.
Dette publique : 41%
Crédit : 21%
Ensemble, cela fait 62% du marché, et les deux existent principalement pour verser du rendement. Le crédit comporte aussi un risque de défaut que les bons du Trésor n’ont pas, mais la raison pour laquelle les gens achètent les deux est la même.
Voici pourquoi c’est important.
Quand vous détenez USDT ou USDC, l’émetteur gagne des intérêts sur les réserves qui garantissent vos dollars. Vous, vous gagnez zéro.
Les bons du Trésor tokenisés corrigent exactement cela. Ce sont les mêmes dollars onchain, mais le rendement vous revient plutôt qu’à l’émetteur.
Ainsi, le boom des RWA n’est pas principalement une histoire de propriété. C’est une histoire de rendement.
Et les histoires de rendement répondent à une seule chose : les taux d’intérêt.
Quand les taux sont élevés, rester dans un stablecoin à zéro est coûteux, et l’argent se déplace vers les bons du Trésor tokenisés.
Quand les taux baissent, cet écart se réduit, et la raison la plus simple de détenir des RWA devient plus faible.
C’est la partie que presque personne n’intègre dans les publications « RWA jusqu’à des billions ».
Le vrai test, c’est la partie qui ne dépend pas des taux. Les matières premières, principalement l’or, représentent déjà 13% du marché. Les actions tokenisées restent encore modestes.
C’est le segment qui prouvera que la tokenisation peut tenir par elle-même.
Le marché des RWA est une opération sur les taux, habillée d’un costume de tokenisation, et la Fed tient l’autre extrémité.