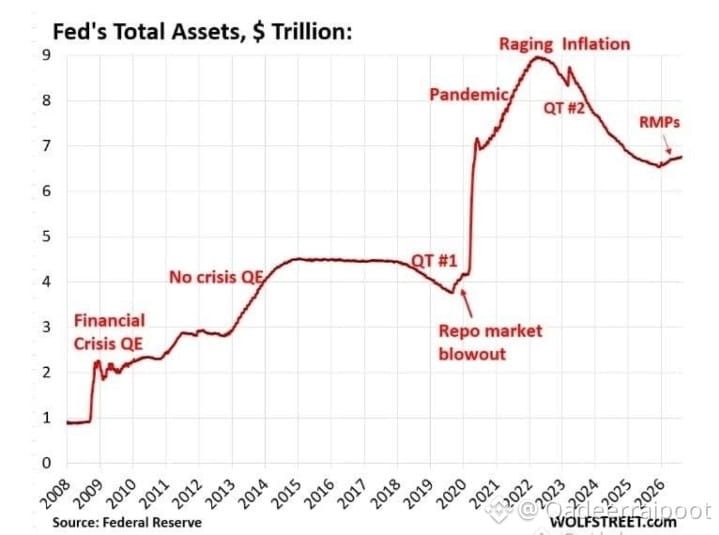
*Gestion des achats de gestion des réserves (RMP) = interrompue 2e mois consécutif — zéro RMP du 15 sept au 14 oct — RMP précédente : 40 Md$ par mois déc 2025 "front-loading" pour la saison fiscale, 25 Md$ avr, 10 Md$ mai-juil, zéro août + zéro du 15 sept au 14 oct — décision : réserves suffisantes — réserves bancaires 9 sept 3,04 T$ au-dessus de 2,85 T$ fin 2024, au-dessus de la moyenne YTD 3,01 T$ — SOFR au-dessous/égal à IORB = financement calme*
- *15,6 Md$ encore en achats = NON RMP, mais réinvestissement mécanique de MBS arrivant à échéance / principal d’agences vers des bons du Trésor — 5 opérations : 3,891 Md$, 1,946 Md$, 3,892 Md$, 1,946 Md$, 3,891 Md$ = 15,57 Md$ total du 15 sept au 14 oct — premier règlement 17 sept (settled 18) — n’étend pas le bilan, remplace seulement — la Fed a insisté : pas d’assouplissement quantitatif*
- *Votre chiffre de "spree" de 215 Md$ n’apparaît pas dans les documents de la Fed — total RMP déc- oct environ 40+40+40+25+10+10+10 = ~175 Md$ estimé, pas 215 Md$ — aucun gonflement du bilan de 209 Md$ YTD cité — le bilan diminue en réalité après la fin du QT fin déc 2025, désormais à plat via les réinvestissements*
- *Redémarrage ? Split à Wall Street : Wells Fargo/BofA attendent une pause avant mi-octobre quand le Trésor accélère l’émission de bills — Barclays Samuel Earl 10 Md$ oct + 20 Md$ nov — Citi voit une pause le reste de l’année — NY Fed Roberto Perli juillet : RMP pas sur un parcours prédéfini, idle non retirée, langage flexible "quand c’est approprié" ajouté dans la note de mise en œuvre du FOMC de juin — lors du FOMC du 16 sept, la Fed a aussi relevé de 25 pb à 3,75%-4,00%*
*RUPTURE 🚨 La Fed interrompt les achats de bons du Trésor en gestion des réserves (Reserve Management T-bill) 2e mois à zéro du 15 sept au 14 oct 📉 La NY Fed 14 sept : pas de RMP — réserves suffisantes 3,04 T$ SOFR ≤ IORB — 15,6 Md$ encore en achats = réinvestissement de MBS (5 opérations 3,89 Md$/1,94 Md$...) pas nouvelle liquidité — RMP était 40 Md$ en front-load en déc, 25 Md$ en avr, 10 Md$ mai-juil — pas de "spree" à 215 Md$ — pas d’assouplissement quantitatif, bilan à plat — Wall St divisé : redémarrage en oct vs pause le reste de l’année — Perli : outil en veille, non retiré ⚡ $QNT $AMP
- *15,6 Md$ encore en achats = NON RMP, mais réinvestissement mécanique de MBS arrivant à échéance / principal d’agences vers des bons du Trésor — 5 opérations : 3,891 Md$, 1,946 Md$, 3,892 Md$, 1,946 Md$, 3,891 Md$ = 15,57 Md$ total du 15 sept au 14 oct — premier règlement 17 sept (settled 18) — n’étend pas le bilan, remplace seulement — la Fed a insisté : pas d’assouplissement quantitatif*
- *Votre chiffre de "spree" de 215 Md$ n’apparaît pas dans les documents de la Fed — total RMP déc- oct environ 40+40+40+25+10+10+10 = ~175 Md$ estimé, pas 215 Md$ — aucun gonflement du bilan de 209 Md$ YTD cité — le bilan diminue en réalité après la fin du QT fin déc 2025, désormais à plat via les réinvestissements*
- *Redémarrage ? Split à Wall Street : Wells Fargo/BofA attendent une pause avant mi-octobre quand le Trésor accélère l’émission de bills — Barclays Samuel Earl 10 Md$ oct + 20 Md$ nov — Citi voit une pause le reste de l’année — NY Fed Roberto Perli juillet : RMP pas sur un parcours prédéfini, idle non retirée, langage flexible "quand c’est approprié" ajouté dans la note de mise en œuvre du FOMC de juin — lors du FOMC du 16 sept, la Fed a aussi relevé de 25 pb à 3,75%-4,00%*
*RUPTURE 🚨 La Fed interrompt les achats de bons du Trésor en gestion des réserves (Reserve Management T-bill) 2e mois à zéro du 15 sept au 14 oct 📉 La NY Fed 14 sept : pas de RMP — réserves suffisantes 3,04 T$ SOFR ≤ IORB — 15,6 Md$ encore en achats = réinvestissement de MBS (5 opérations 3,89 Md$/1,94 Md$...) pas nouvelle liquidité — RMP était 40 Md$ en front-load en déc, 25 Md$ en avr, 10 Md$ mai-juil — pas de "spree" à 215 Md$ — pas d’assouplissement quantitatif, bilan à plat — Wall St divisé : redémarrage en oct vs pause le reste de l’année — Perli : outil en veille, non retiré ⚡ $QNT $AMP