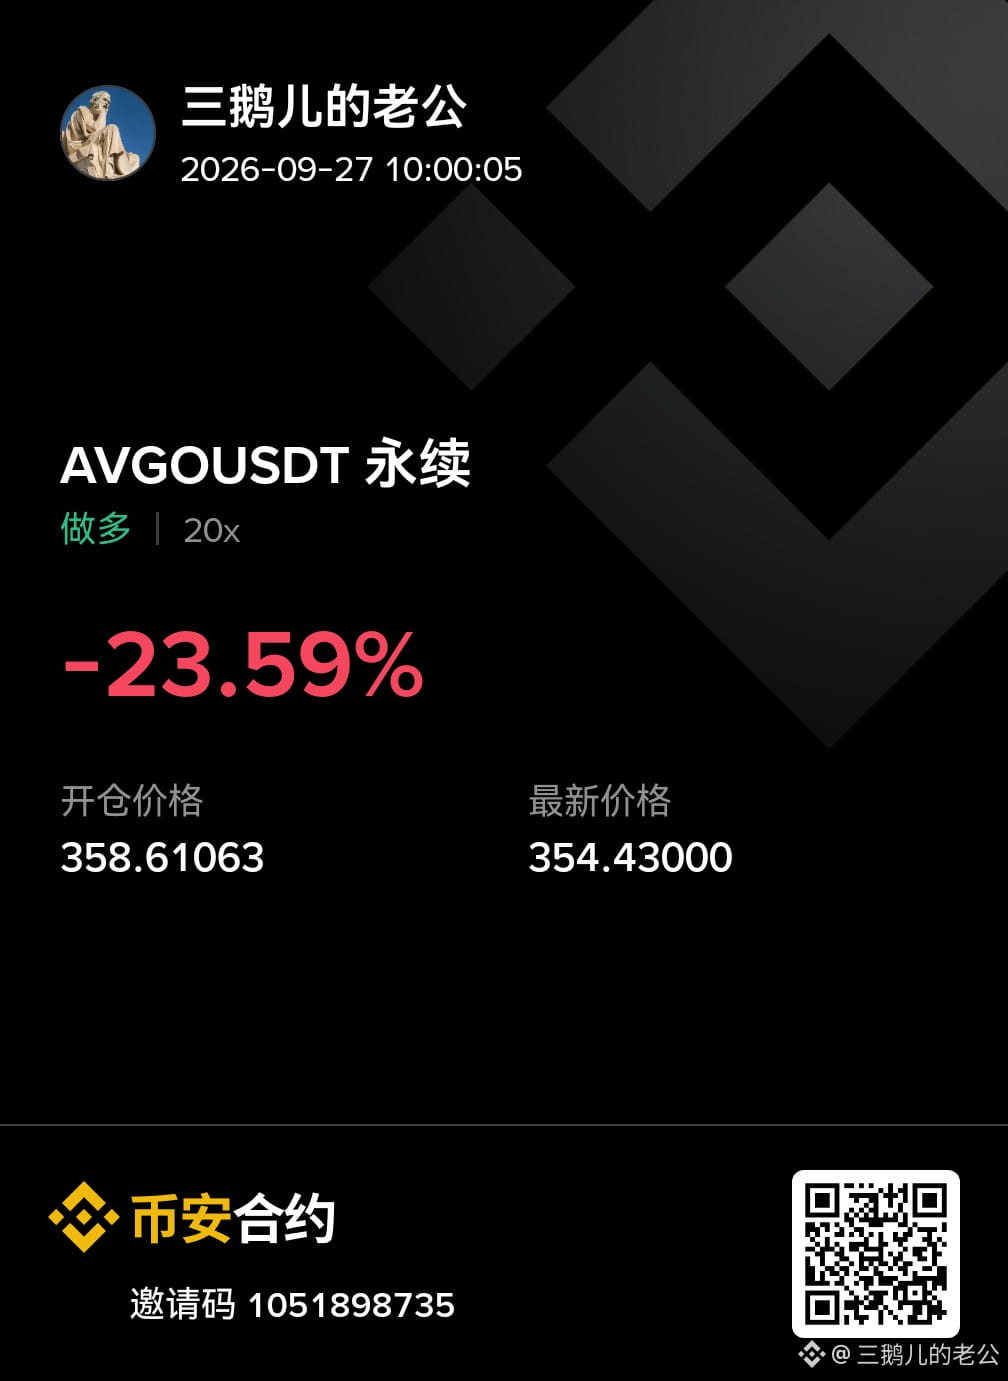
$AVGOB Actuellement, j’ai quelques positions sur Broadcom. Je vous ai aussi déjà emmenés sur ce titre côté positions longues. Aujourd’hui, je vais en reparler en détail avec vous. AVGO, depuis son plus haut de juin autour de 495 dollars, est revenu jusqu’à environ 353 dollars, soit une baisse proche de 30 %. Mais sur la dernière saison, le chiffre d’affaires atteint 29,6 milliards de dollars, en hausse de 86 % d’une année sur l’autre. Les revenus liés aux puces pour l’IA s’élèvent à 16,7 milliards de dollars. L’entreprise a aussi relevé ses prévisions de revenus pour les puces IA pour l’exercice 2027 à environ 115 milliards de dollars. Fondamentalement, la situation reste très solide. La logique est très claire : la hausse des dépenses en capital pour l’IA, le développement des puces IA sur mesure par les géants de la tech, la croissance de la demande en ASIC, ce qui profite à Broadcom. Ce n’est pas un choix « soit NVIDIA soit Broadcom » : NVDA est davantage orienté GPU polyvalent, tandis que Broadcom est plutôt axé sur des accélérateurs et l’infrastructure réseau sur mesure ; ils peuvent donc coexister. Ma zone d’attention personnelle : 340 à 360, car c’est devenu intéressant. Et je prévois d’ajouter entre 310 et 330. Après un repli de près de 30 % sur Broadcom, le titre se trouve désormais dans une zone où il vaut la peine de faire une étude sérieuse et de s’y intéresser progressivement par tranches.


Publier
--
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.