


La tokenisation des actions suscite un engouement récent sur la blockchain : au cours des 30 derniers jours, le volume des échanges sur les DEX au comptant s’élève à environ 1,3 milliard de dollars, soit une hausse d’environ 153,8 % par rapport aux 30 jours précédents ; sur Base, Uniswap v4 est le deuxième plus grand lieu de négoce de ce segment et a traité, sur la période, environ 139 millions de dollars de volume d’échanges. Les opportunités pour Uniswap viennent de deux aspects : d’une part, les « pools de trading sous régime de permission » permettent aux actifs réglementés de fonctionner sur un AMM ; d’autre part, après le « UNI unifié », les frais du protocole, le rachat et la destruction, ainsi que la capture de la valeur des tokens forment une boucle. Toutefois, la tarification du UNI ne devrait pas se résumer aux volumes d’échanges à court terme : il faut surtout évaluer si les revenus issus des frais peuvent rester durables, si la tokenisation des actions peut accroître la pénétration des investisseurs institutionnels, et les risques cachés derrière les positions des « gros investisseurs » (baleines).
Premièrement, l’explosion des actions tokenisées : pourquoi Uniswap est-il l’un des plus grands gagnants ?
Les actions tokenisées ne sont pas un concept nouveau, mais le point d’explosion cette fois-ci est différent.
Par le passé, il était difficile pour les actifs réglementés d’entrer réellement dans DeFi. Les émetteurs devaient respecter des exigences de conformité, ce qui obligeait à limiter le périmètre des investisseurs ; tandis que les DEX mettent l’accent sur l’anonymat et sans permission. Ces deux approches sont en conflit à long terme.
La « trading pool en système de permission » d’Uniswap v4 change la donne.
Cela permet aux émetteurs de faire fonctionner des actifs réglementés sur l’AMM, tout en vérifiant en temps réel l’état des investisseurs via des adaptateurs de permissions. Les utilisateurs remplissant les conditions peuvent alors échanger ou fournir de la liquidité ; toute action non autorisée est bloquée en amont.
Cela signifie que, pour la première fois, les actifs traditionnels peuvent potentiellement accéder à une liquidité AMM réelle sans renoncer au contrôle de conformité.
Pour Uniswap, ce n’est pas seulement ajouter un nouveau type d’actif négociable : c’est ouvrir l’entrée vers une toute nouvelle catégorie d’actifs.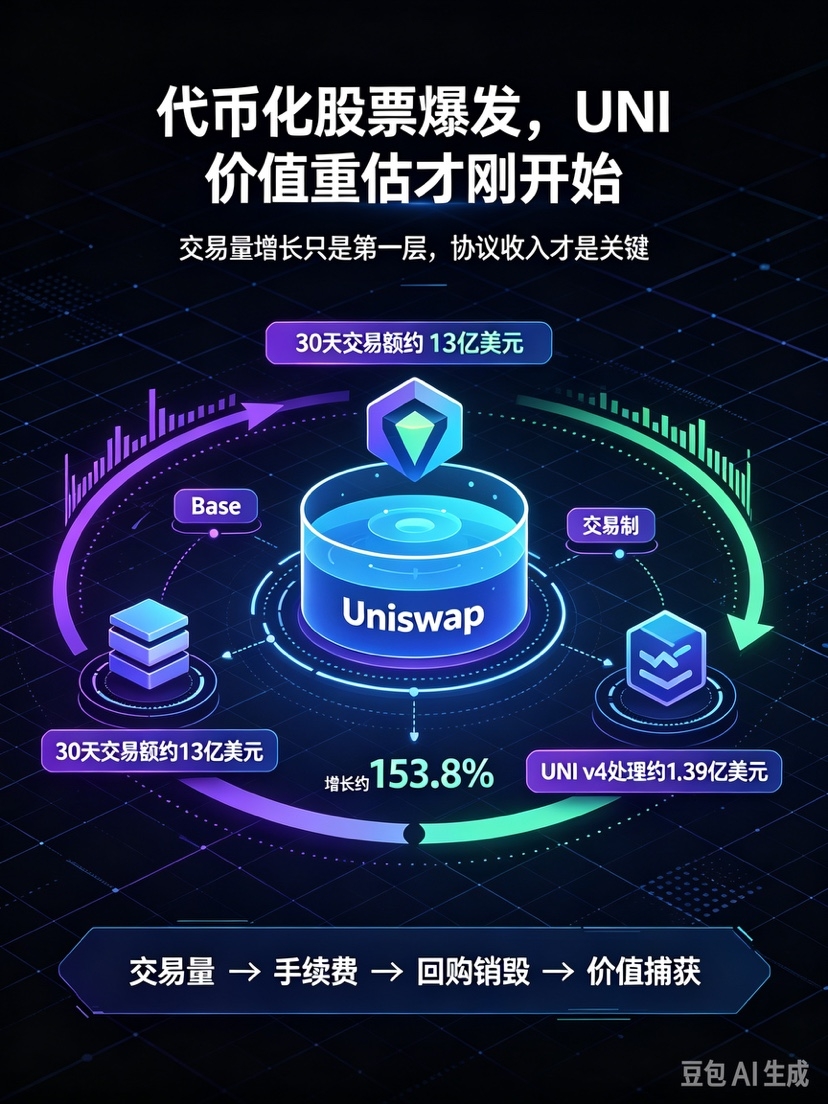
Deuxièmement, du volume à zéro jusqu’à 100 millions : pourquoi est-ce un changement de paradigme ?
La vitesse de croissance des actions tokenisées sur la chaîne Base est véritablement impressionnante. Le 12 septembre, sur cette voie, le volume DEX quotidien a pour la première fois franchi le cap du 100 millions de dollars ; et ce chiffre était encore proche de zéro il y a peu.
Mais la croissance du volume d’échange en elle-même ne représente pas directement la valeur du projet.
Le plus important, c’est que le volume d’échange commence à se transformer en revenus de protocole.
Uniswap v4 n’est pas simplement un lieu de trading : grâce aux pools de trading sous système de permission, il intègre la liquidité des actifs réglementés dans sa propre infrastructure. Chaque transaction peut générer des revenus de frais pour le protocole.
Ainsi, l’enjeu des actions tokenisées pour UNI n’est pas une « hausse de l’engouement », mais une « expansion des frontières de la capture de valeur ».
Troisièmement, pourquoi le bouclage de valeur devient-il plus important une fois l’unification de UNI terminée ?
À la fin de 2025, la gouvernance d’Uniswap, via la proposition « UNI unification », apporte trois changements clés.
Premièrement, détruire d’un coup 100 millions d’unités de UNI.
Deuxièmement, activer le commutateur de frais au niveau du protocole.
Troisièmement, fermer le modèle de frais côté front-end et transférer la capture de valeur de la couche d’interface vers la couche protocole.
Ces trois changements provoquent une mutation qualitative de l’économie des tokens de UNI.
Par le passé, UNI ressemblait davantage à un token de gouvernance ; aujourd’hui, les revenus issus des frais du protocole peuvent être utilisés pour racheter et détruire UNI. La performance du business et la valeur du token s’inscrivent ainsi dans une boucle vertueuse.
Si le volume d’échange des actions tokenisées continue de croître, les revenus de protocole augmenteront aussi, ce qui alimentera ensuite les rachats et les destructions. Voilà la logique la plus centrale de la réévaluation de UNI.
Quatrièmement, si les baleines achètent, pourquoi ne pas simplement n’y voir qu’un signal positif ?
D’après les données on-chain, certaines baleines et institutions continuent d’acheter ou de conserver UNI avant et après l’unification UNI. Cela indique que certains fonds ont bel et bien planifié à l’avance la réévaluation de la valeur de UNI.
Mais l’achat des baleines ne veut pas dire que le prix montera forcément.
Il y a trois raisons.
Premièrement, les coûts des baleines peuvent être bien inférieurs au prix actuel, et il existe ensuite une pression de prise de profits.
Deuxièmement, des positions de long à effet de levier sont concentrées : dès que le marché devient instable, cela peut déclencher des liquidations forcées et amplifier la baisse des prix.
Troisièmement, l’action des « baleines » peut créer une tendance, ou servir à décharger/écouler des positions.
Ainsi, les mouvements des baleines ne peuvent être qu’un signal d’appoint : ils ne peuvent pas constituer la seule base pour juger.
Cinquièmement, ce qui détermine réellement la réévaluation de la valeur de UNI, ce sont ces trois variables
La valeur à long terme de UNI ne peut pas se résumer au volume d’échange des actions tokenisées : il faut considérer trois variables.
Premièrement, est-ce que les revenus de frais du protocole continuent de croître ?
La croissance du volume d’échange n’est que la première couche ; la croissance des revenus de commissions est la deuxième. Si le volume augmente mais que les frais sont écrasés par la concurrence et restent très bas, la capture de valeur sera limitée.
Deuxièmement, les actions tokenisées peuvent-elles étendre la pénétration des institutions ?
La croissance actuelle se concentre surtout sur la chaîne Base et sur certains émetteurs en tête. Ce n’est que si, par la suite, des capitaux institutionnels continuent d’affluer que l’espace du secteur pourra vraiment s’ouvrir.
Troisièmement, est-ce que la certitude réglementaire s’améliore ?
Les actifs réglementés craignent des changements de politique à répétition. Si le cadre réglementaire est clair, la certitude à long terme des actions tokenisées sera plus élevée ; sinon, l’avancement des activités pourrait être freiné.
Ces trois variables constituent le cœur de la réévaluation de la valeur de UNI.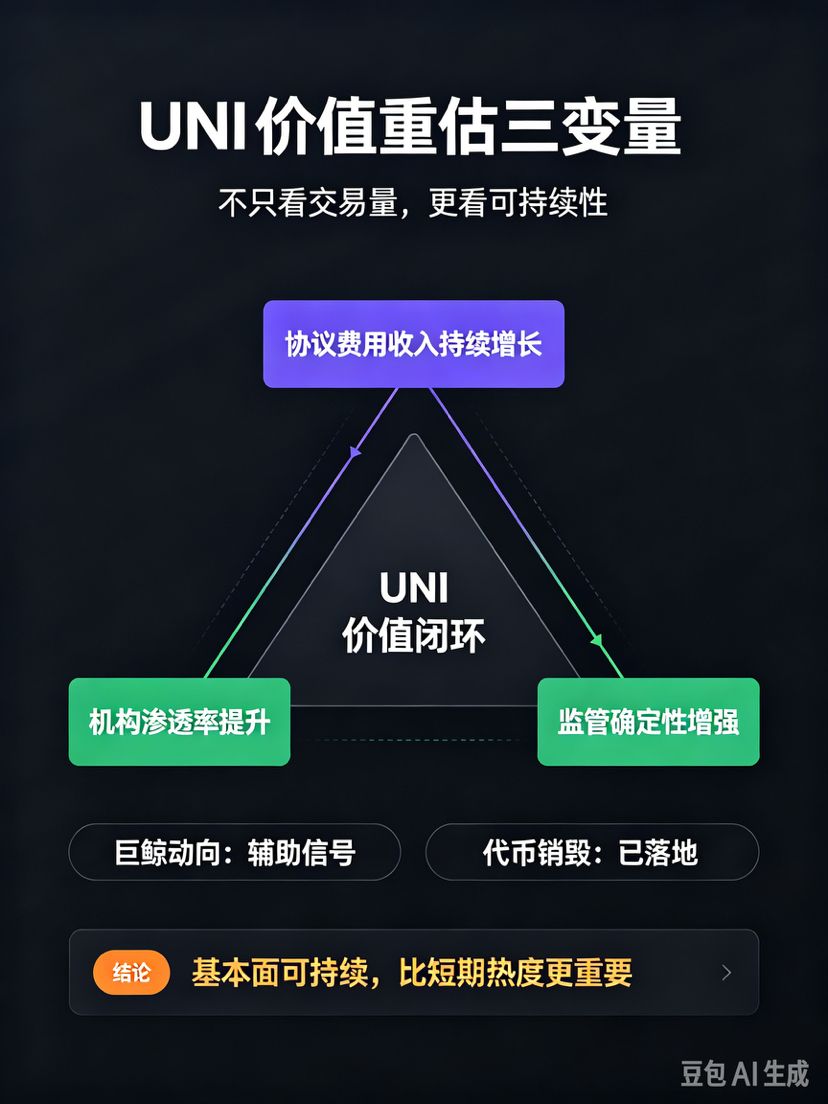
Sixièmement, pourquoi UNI n’est pas un thème pour le court terme, mais plutôt une observation de long terme ?
Les opportunités de UNI viennent de la capture de valeur au niveau du protocole, et non simplement de la chaleur du marché.
Si les revenus de frais du protocole continuent de croître, et si les actions tokenisées continuent de s’étendre, le système d’évaluation de UNI passera de « token de gouvernance » à « actif générant des revenus de protocole ». Cette transformation est plus importante qu’une hausse de prix à court terme.
Mais si le volume d’échange n’explose que temporairement, et qu’ensuite il n’y a pas de capitaux institutionnels pour prendre le relais, la réévaluation de UNI s’arrête très vite.
Ainsi, UNI est plus adapté à être suivi sur le long terme, plutôt qu’à être un actif de spéculation à court terme.
L’explosion des échanges d’actions tokenisées sur la chaîne Base, fait de Uniswap v4 l’une des infrastructures de base clés. Les pools de trading sous système de permission résolvent le conflit entre conformité et liquidité. Une fois l’unification UNI terminée, les frais de protocole, les rachats/destructions et la capture de valeur du token forment une boucle fermée.
Mais la réévaluation de la valeur de UNI ne dépend pas uniquement du volume : il faut aussi voir si les revenus du protocole peuvent rester durables, si la pénétration institutionnelle peut augmenter, et si la certitude réglementaire peut être renforcée. Les baleines ont déjà commencé à se positionner, mais les investisseurs particuliers devraient davantage se concentrer sur la durabilité des fondamentaux.
⚠️ Avertissement sur les risques : cet article constitue uniquement une analyse de données sectorielles et de la logique du projet, et ne constitue aucun conseil en investissement. Le risque de trading de cryptomonnaies est extrêmement élevé. Les opérations avec effet de levier peuvent entraîner une perte rapide du capital : veuillez prendre vos décisions avec prudence.#Circle在Solana增发5亿枚USDC #Polymarket银行倒闭押注引FDIC关注 #贝莱德为Ondo开发代币化组合策略 #Bitwise申请上市NEAR协议ETF #SEC委员Peirce将于10月2日离任 $BTC


