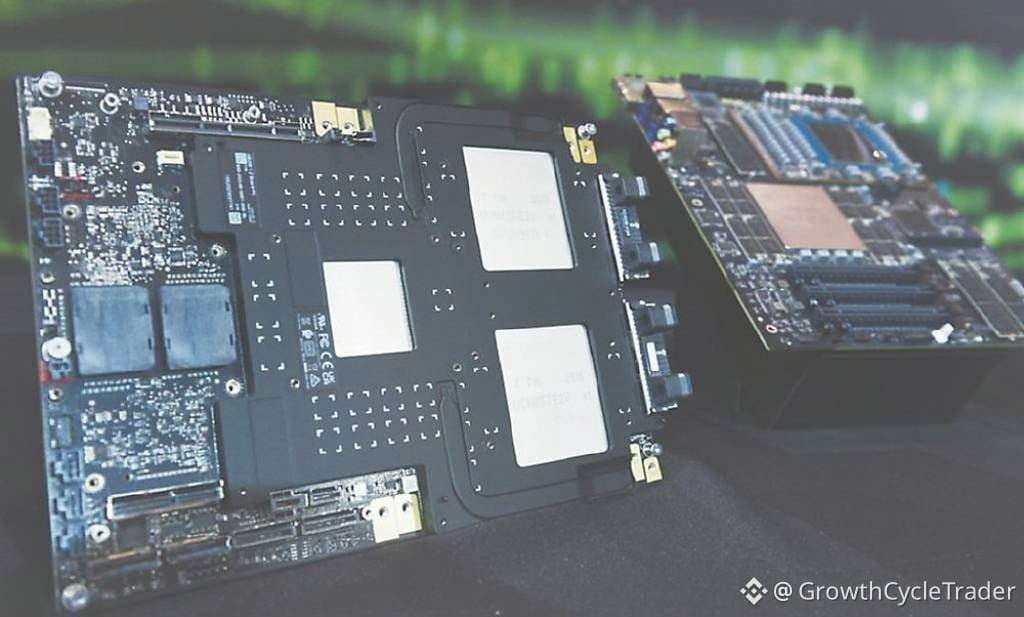
Taïwan vient de revendiquer le trône dans la fabrication de substrats — désormais 35,6 % de part mondiale contre 27,9 % pour la Corée et 22,7 % pour le Japon. Rien que sur les substrats ABF avancés, Taïwan contrôle 41,3 %.
Au T2 2026, la production de PCB de Taïwan a atteint 279,1 Md$ NT, en hausse de 27,9 % en glissement annuel. Les substrats ont bondi de 36,7 %, portés par les serveurs IA, le calcul haute performance (HPC) et le haut débit réseau — une offre sous tension a toutefois répondu à la hausse des prix.
Pourquoi ce bond ? La demande en GPU plus grands, en puces ASIC et en dies de commutation exige des substrats ABF plus grands et plus épais, avec des cycles de production plus longs. Les contraintes de rendement, les limites de matériaux et les goulets d’étranglement liés à la qualification freinent l’augmentation de capacité. C’est ainsi que la croissance de la valeur a dépassé la croissance des surfaces.
Les cartes HDI ont progressé de 28,4 % grâce aux serveurs IA, aux satellites LEO et au secteur automobile — tandis que les téléphones et les PC restent faibles. Les cartes multicouches ont explosé de 47,6 % sur une demande forte en couches élevées et en exigences de vitesse pour les serveurs, le réseau et les modules mémoire. Les PCB flex n’ont quasiment pas bougé (+1,3 %), même si les lunettes IA commencent à grignoter.
La chaîne d’approvisionnement se réorganise. La domination de Taïwan sur les substrats ne tient pas seulement au volume — elle repose sur le contrôle des points de passage critiques dans l’infrastructure de calcul de prochaine génération.