🚨 La semaine prochaine pourrait complètement changer la décision de la Fed concernant les taux d’intérêt en octobre.
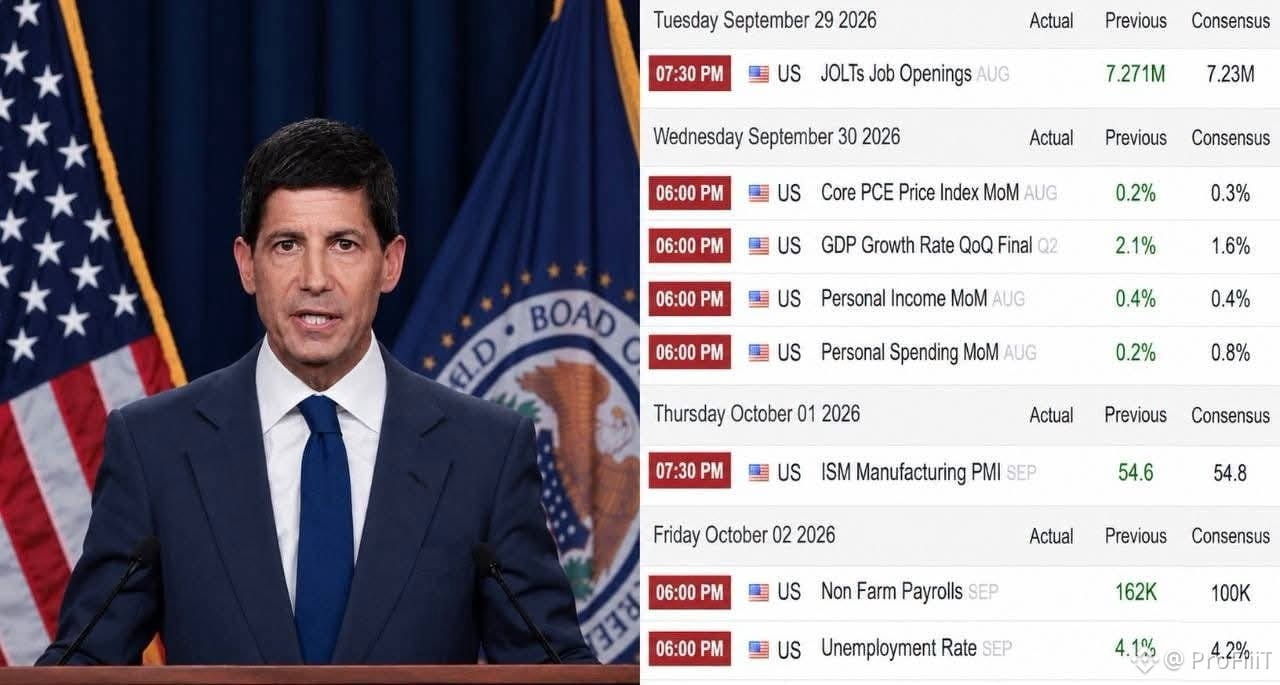
Lundi : Les marchés américains rouvrent, alors que le conflit avec l’Iran se poursuit et que l’incertitude plane sur un éventuel accord, ce qui pèse sur les prix du pétrole et l’inflation.
Mardi : Le rapport JOLTS d’août fait état d’une baisse du nombre de postes vacants, offrant à la Fed un nouvel aperçu de la situation : le marché du travail s’affaiblit-il ou s’améliore-t-il ?
Mercredi : Publication du rapport sur l’inflation PCE d’août et de l’estimation définitive du PIB du deuxième trimestre.
La Fed recevra simultanément de nouvelles données sur l’inflation et la croissance.
Jeudi : Publication de l’indice ISM manufacturier de septembre.
Il s’établissait à 54,6 en août ; une valeur supérieure indique une hausse de l’activité économique.
Vendredi : Publication des données sur l’emploi de septembre, notamment du taux de chômage, un autre élément clé du tableau du marché du travail dont dispose la Fed.
Les données sur l’inflation, le PIB, l’emploi et l’activité manufacturière seront publiées au cours de la même semaine.
Tout signe d’un marché du travail solide et d’une inflation en hausse confirmerait presque certainement une nouvelle hausse des taux de 25 points de base en octobre.