🚨 LA SEMAINE PROCHAINE POURRAIT CHANGER COMPLÈTEMENT LA DÉCISION DE LA RÉSERVE FÉDÉRALE SUR LE TAUX D’OCTOBRE.
LUNDI : Les marchés américains rouvrent avec le conflit Iran et l’incertitude liée à un éventuel accord, qui planent encore sur le pétrole et l’inflation.
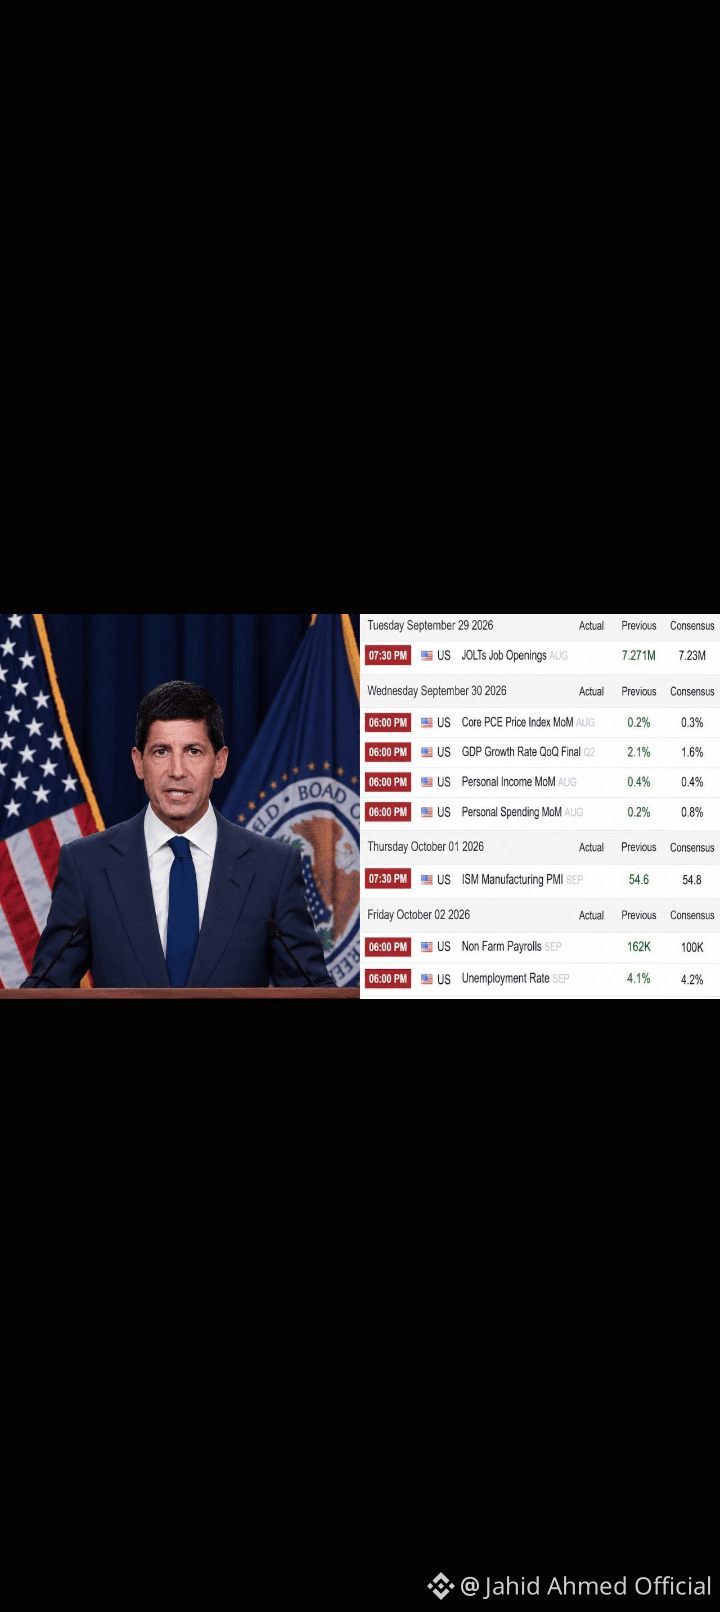
MARDI : Les offres d’emploi JOLTS de juillet (août) diminuent, ce qui donne à la Fed un regard nouveau sur la question de savoir si le marché du travail s’affaiblit ou s’améliore.
MERCREDI : L’inflation PCE d’août et l’estimation finale du PIB du T2 sont publiées en même temps.
La Fed reçoit des données fraîches sur l’inflation et la croissance au même moment.
JEUDI : Le PMI manufacturier ISM de septembre baisse.
Août était à 54,6, et un chiffre plus élevé signifie que l’activité économique augmente.
VENDREDI : Les données sur l’emploi de septembre arrivent, y compris le taux de chômage, un autre élément majeur du tableau du marché du travail de la Fed.
L’inflation, le PIB, l’emploi et les données manufacturières tomberont la même semaine.
Tout signe d’un marché du travail solide et d’une inflation en hausse verrouillera presque une nouvelle hausse de taux de 25 pdb en octobre.