

Pourquoi l’économie des intégrateurs peut influencer les cotations visibles par l’utilisateur
La cotation que vous voyez n’est pas toujours celle brute que le marché a produite : parfois, elle a d’abord transité par les mains d’un autre acteur, et comprendre pourquoi explique beaucoup de différences de prix déroutantes entre les interfaces.
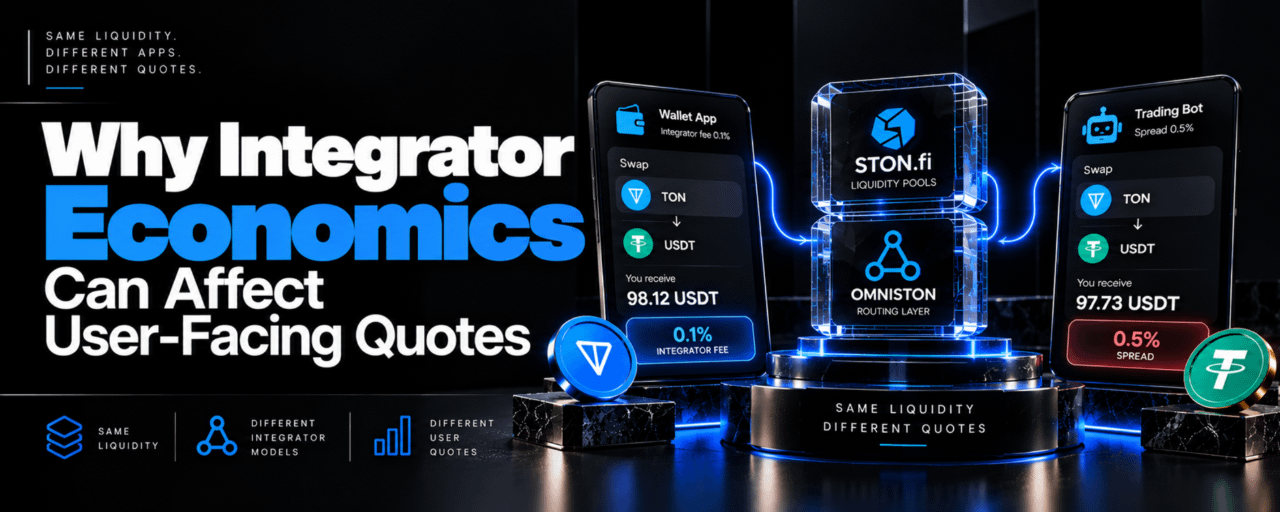
Voici une question qui semble simple, mais qui s’avère avoir une réponse réellement intéressante : si deux applications différentes acheminent un swap via la même liquidité sous-jacente — par exemple, si toutes deux tirent finalement d’un pool de STON.fi via Omniston — pourquoi la cotation que vous voyez sur l’une pourrait-elle différer de celle que vous voyez sur l’autre ? Les mêmes actifs, les mêmes pools sous-jacents, le même moment. On s’attendrait à des chiffres identiques. Souvent, ils sont proches. Parfois, ils ne le sont pas, et la raison n’a rien à voir avec la liquidité elle-même : elle tient à l’activité qui se trouve entre vous et le marché.
Ce travail porte un nom : un intégrateur — un portefeuille, une interface front d’agrégateur, un bot de trading, toute application qui s’appuie sur une infrastructure comme STON.fi et Omniston plutôt que d’être STON.fi lui-même. Et comme les intégrateurs sont des entreprises, ils ont généralement besoin de gagner de l’argent d’une manière ou d’une autre. Comprendre exactement comment ils le font et à quel moment dans le flux de transaction cette économie est insérée change à jamais la façon dont vous lisez un devis.
Je pensais que « le devis » était juste un fait neutre sur le marché. En réalité, c’est souvent la version modifiée de ce fait par une entreprise.
🏗️ Ce qu’est vraiment un intégrateur, pourquoi il existe, et comment le surcoût (markup) est inséré
Un intégrateur est toute application tierce qui se branche sur une infrastructure comme la liquidité de STON.fi et le routage d’Omniston, plutôt que de construire sa propre DEX depuis zéro. C’est un schéma extrêmement courant en DeFi, et pour une bonne raison : construire une liquidité profonde et compétitive à partir de zéro est coûteux et lent, alors que s’intégrer à une infrastructure existante permet à un nouveau portefeuille, bot de trading ou agrégateur d’offrir presque immédiatement une fonctionnalité de swap, dès le jour 1, sans devoir bootstrap un seul pool à lui seul. Imaginez l’éventail d’entreprises que cela couvre concrètement : un portefeuille mobile permettant aux utilisateurs d’échanger sans jamais quitter l’appli, un bot de trading qui exécute des swaps de façon programmatique comme une fonctionnalité parmi d’autres, une interface d’agrégateur séparée qui tire de plusieurs sources tout en se présentant comme un outil de comparaison neutre, ou un tableau de bord de portefeuille qui ajoute un bouton « swap » comme fonctionnalité de commodité. Aucune de ces entreprises ne fait quelque chose de mal en existant, et l’intégration est précisément le genre de composabilité ouverte qui rend l’infrastructure DeFi précieuse en premier lieu — le fait que STON.fi et Omniston soient intégrables est une fonctionnalité, pas un simple effet secondaire accessoire du fait que le système soit ouvert. Mais chaque entreprise a besoin d’un modèle de revenus, et le flux de swap lui-même est souvent exactement l’endroit où ce modèle de revenus se construit, discrètement, entre la route brute et le nombre que vous voyez vraiment.
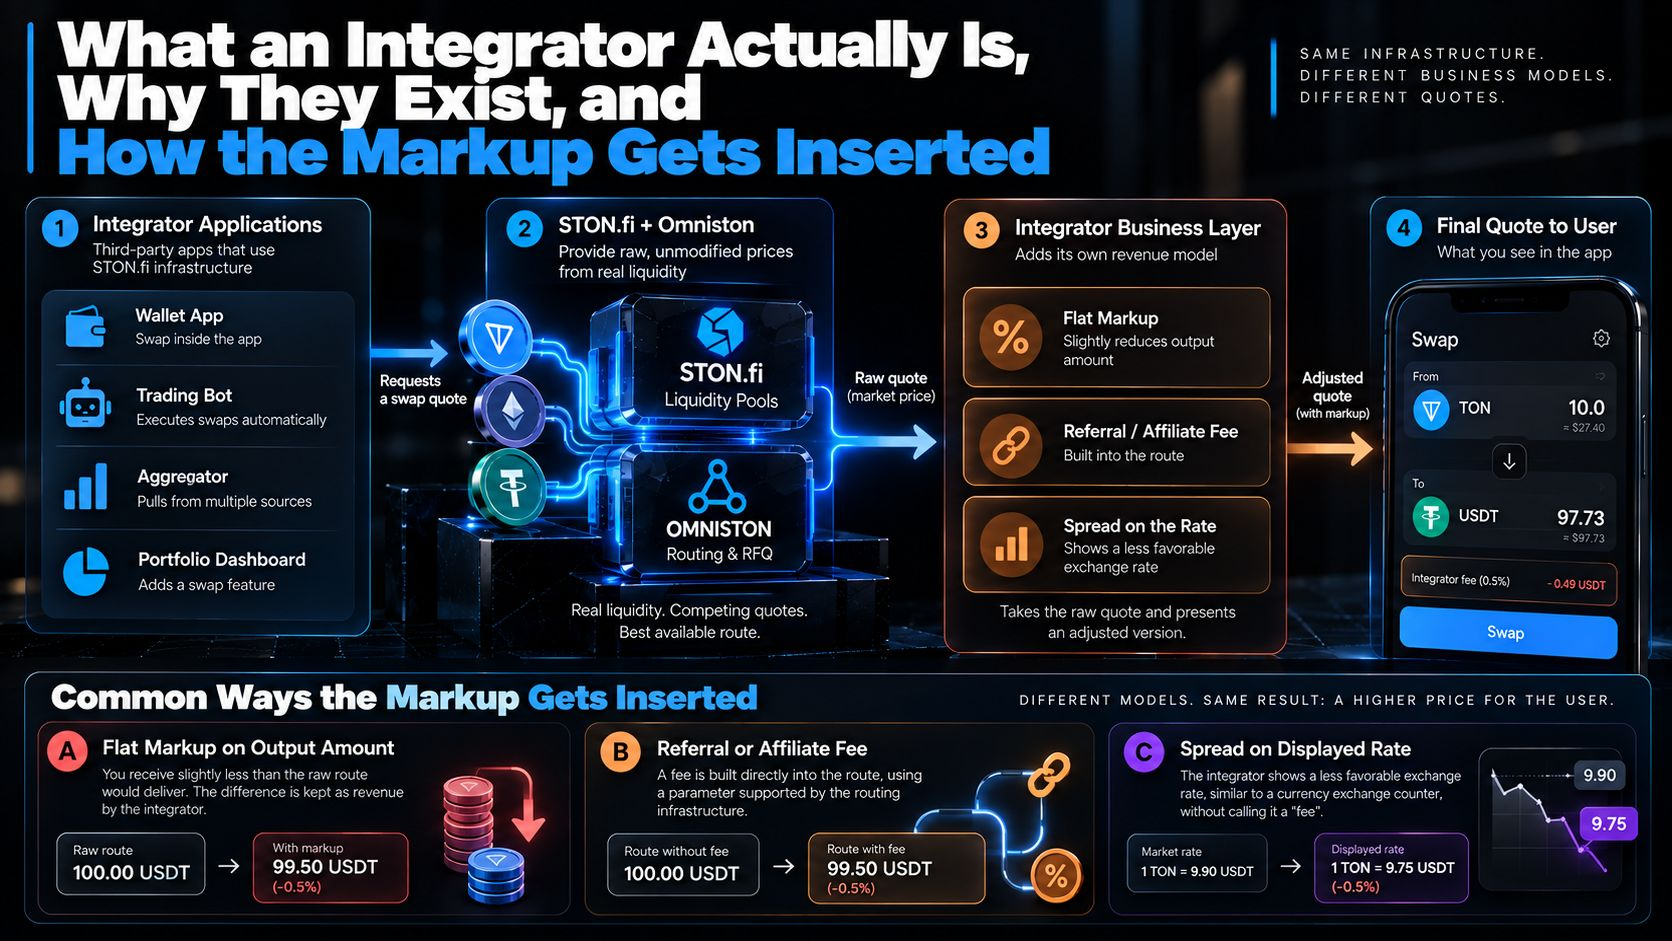
C’est la partie qu’il vaut la peine de comprendre précisément, car « les frais d’intégrateur » semblent abstraits tant que vous n’avez pas vu exactement où ils apparaissent dans le pipeline. La liquidité sous-jacente — les pools STON.fi eux-mêmes, les devis des resolveurs concurrents qui remontent via le processus RFQ d’Omniston — produit un prix brut, non modifié. C’est ce numéro que l’infrastructure elle-même génère, reflétant de vraies conditions de marché et une concurrence réelle entre sources de liquidité. Ce que fait l’intégrateur, dans beaucoup de modèles courants, c’est prendre ce devis brut et en présenter une version légèrement ajustée à l’utilisateur final, en conservant la différence entre ce que le marché proposait réellement et ce qu’il a choisi de vous montrer. Quelques schémas courants reviennent souvent :
Un markup forfaitaire sur le montant de sortie, coté légèrement en dessous de ce que fournirait la route brute
Des frais de parrainage/affiliation intégrés directement dans la route, puisque certaines infrastructures de routage ont un paramètre conçu exactement pour cela
Un spread sur le taux affiché, similaire à la façon dont un changeur d’aéroport applique un surcoût au taux interbancaire sans jamais l’appeler « un frais » quelque part
Aucun de ces mécanismes n’exige que l’intégrateur mente ouvertement — beaucoup sont divulgués quelque part, même si ce n’est pas mis en avant sur l’écran de swap lui-même. Mais l’effet pratique est le même, quel que soit le niveau de transparence : le nombre que vous voyez correspond à ce prix brut, ajusté par tout ce que l’activité spécifique a dû faire pour que son modèle fonctionne.
Quand ça a fait tilt, « le meilleur prix affiché ici » est devenu discrètement, dans ma tête, « le meilleur prix, après que cette appli ait pris sa part », définitivement.
🧮 Pourquoi ça explique les différences de devis entre applis, et pourquoi ce n’est pas automatiquement quelque chose de mauvais
C’est exactement ce qui explique pourquoi deux interfaces différentes, qui finissent toutes par passer par la même liquidité STON.fi et Omniston, peuvent afficher des chiffres finaux significativement différents pour une transaction qui devrait pourtant être identique. Ce n’est pas qu’une appli ait accès à une meilleure liquidité que l’autre — elles puisent dans les mêmes options de routage sous-jacentes, les mêmes resolveurs concurrents, la même profondeur de pool. C’est plutôt que l’économie propre de chaque appli se superpose avant même que le nombre n’arrive à votre écran, et ces couches ne sont pas identiques d’une entreprise à l’autre.
Prenons un scénario simplifié : vous voulez échanger le même montant de TON contre USDT, vérifié au même moment sur deux applis qui s’intègrent toutes deux à l’infrastructure de STON.fi. L’appli A applique de petits frais d’intégrateur annoncés de 0,1 %, clairement indiqués dans sa documentation. L’appli B applique un spread plus élevé de 0,5 % intégré directement dans son taux affiché, sans ligne de frais séparée nulle part que l’utilisateur verrait. Techniquement, les deux applis routent via des sources de liquidité identiques, et si vous demandez aux deux entreprises, elles vous diront toutes les deux qu’elles offrent un accès équitable et compétitif à l’écosystème de STON.fi. Mais le montant qui atterrit réellement dans votre portefeuille après confirmation sera sensiblement différent — pas parce que le marché a bougé, pas parce qu’une des deux a des pools plus profonds, mais purement parce qu’il existe une couche « métier » entre vous et l’infrastructure ce jour-là. C’est exactement pourquoi vérifier une seconde interface avant un gros trade est un conseil vraiment utile, plutôt qu’une précaution générique répétée pour le principe. Sur un petit trade, l’écart est souvent de quelques centimes que personne ne prendrait la peine de contester. Sur un gros trade, ce même écart en pourcentage devient de l’argent réel, qui n’a rien à voir avec les conditions de marché et tout à voir avec l’application que vous avez eu l’occasion d’ouvrir.
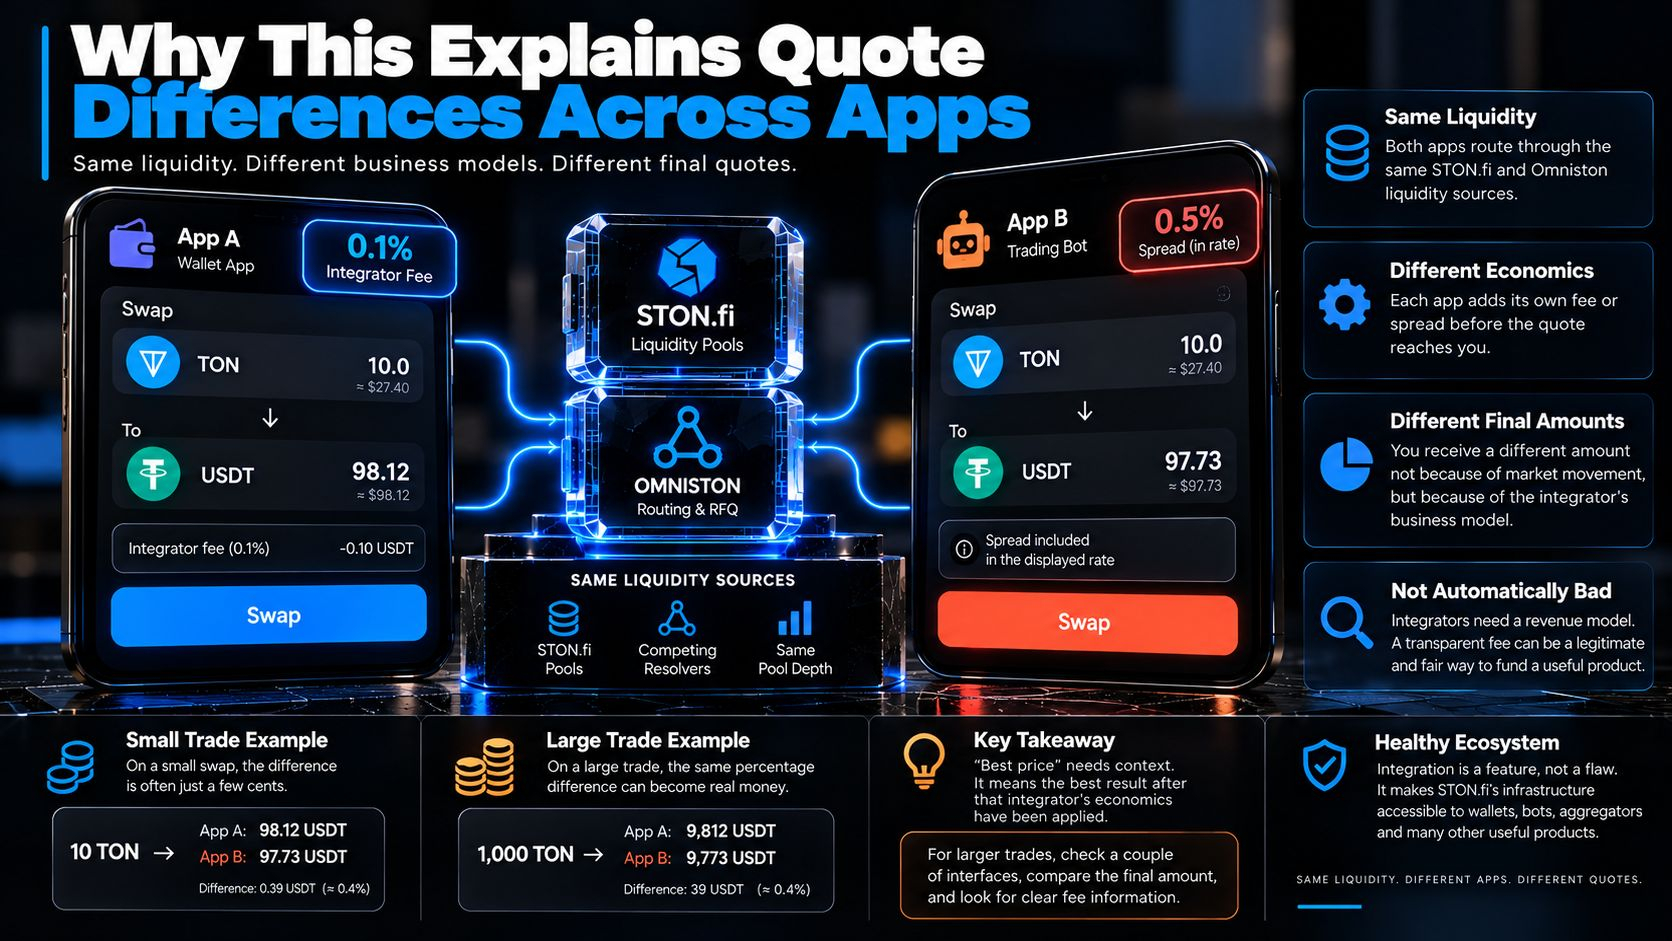
Il serait facile de tout interpréter comme « les intégrateurs arnaquent discrètement les gens », et je veux m’y opposer directement, parce que ce n’est pas juste pour un modèle économique réellement raisonnable : beaucoup de produits utiles en dépendent. Concevoir et maintenir un portefeuille ou un bot de trading coûte de l’argent réel — développement, audits, maintenance continue, support, tous ces coûts peu glamour qui permettent à un produit de fonctionner et d’être sûr. Un petit frais annoncé sur le volume de swaps est une façon légitime de financer tout cela, sans différence de principe avec le spread d’un courtier traditionnel, et personne ne considère que ce soit intrinsèquement prédateur dans la finance traditionnelle non plus. La distinction qui compte vraiment n’est pas « cet intégrateur prend-il une part » — la plupart le font, d’une manière ou d’une autre, et c’est très bien ainsi. Ce qui compte, c’est la transparence : l’appli vous dit-elle clairement, avant que vous confirmiez, ce que vous payez et à qui, d’une manière que vous pourriez réellement remarquer sans devoir fouiller la documentation ?
Honnêtement, je n’ai rien contre de petits frais honnêtes pour un portefeuille que j’aime déjà. Ce qui me gêne, c’est de ne pas pouvoir distinguer un frais honnête d’un frais malhonnête simplement en regardant l’écran.
🔍 Comment le repérer concrètement en tant qu’utilisateur, et pourquoi c’est encore plus important quand les trades grossissent
Tout ça n’exige pas de devenir un expert du routage pour vous protéger. L’habitude la plus fiable consiste simplement à vérifier la même transaction sur plus d’une interface, surtout pour tout ce qui dépasse un échange petit et routinier que vous remarqueriez à peine — des écarts significatifs pour des trades autrement identiques, routés via la même liquidité sous-jacente, sont un signal qui mérite d’être réellement étudié plutôt que rejeté comme une simple différence d’arrondi. En plus de ça, ça vaut le coup de chercher une divulgation explicite des frais dans l’interface ou la documentation de l’appli, plutôt que de supposer que « l’absence de ligne visible » signifie « aucun frais » — un spread « cuit » discrètement dans le taux d’échange ne s’affiche pas toujours comme une ligne séparée, honnêtement étiquetée, comme le ferait un frais forfaitaire en pourcentage.
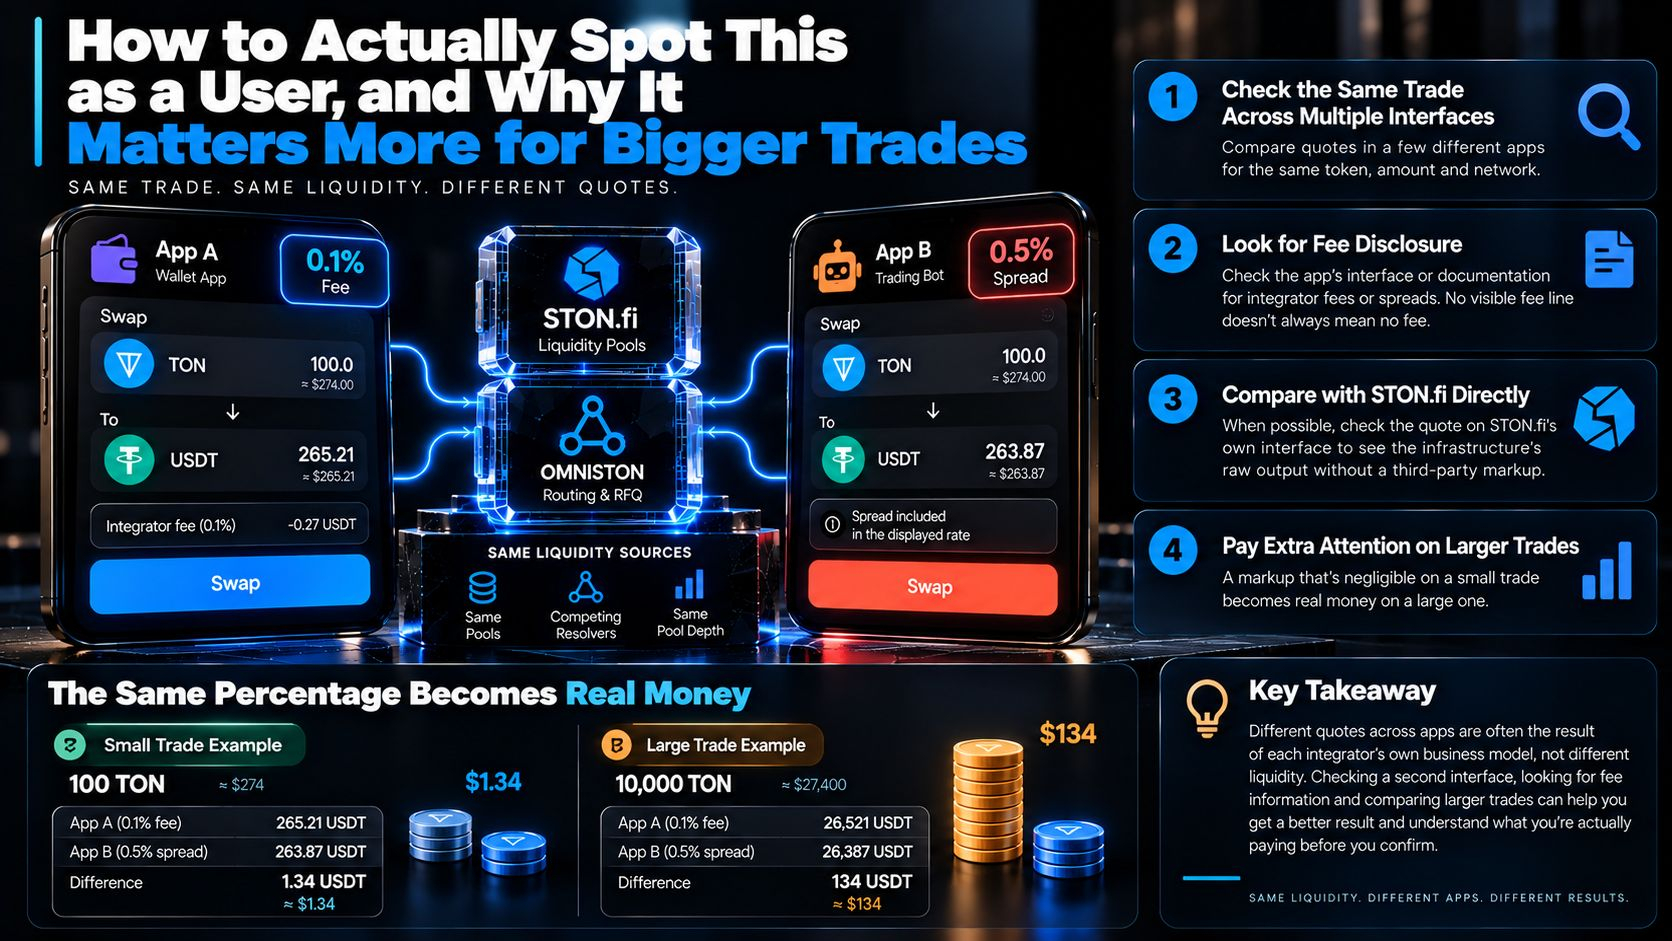
Comparer directement avec l’interface propre de STON.fi, quand c’est possible, retire au moins une couche de markup potentiel de l’équation, car aller directement à la source signifie que vous voyez la sortie propre de l’infrastructure de routage, plutôt que la version ajustée par un tiers. Et ça vaut la peine d’y prêter encore plus attention à mesure que la taille du trade augmente, parce qu’un markup vraiment négligeable sur un petit trade devient de l’argent réel et visible sur un gros. Rien de tout ça ne veut dire que chaque portefeuille tiers qui s’intègre à STON.fi fait quelque chose qui mérite d’être suspecté par défaut — beaucoup sont parfaitement raisonnables, transparents, et se financent équitablement. Ça veut juste dire que le nombre affiché sur un écran donné mérite la même forme de scepticisme ordinaire que vous appliqueriez à n’importe quel prix cité par une entreprise ayant ses propres incitations en arrière-plan, parce que c’est précisément ce que c’est, aussi neutre que l’interface puisse le faire paraître.
🧭 Le tableau d’ensemble
Ce que tout ce sujet indique vraiment, c’est ce qu’il faut intégrer généralement au sujet de la structure « composable » de la DeFi : l’ouverture et l’intégration sont de réelles forces — c’est précisément pour cela qu’un écosystème comme STON.fi et Omniston peut alimenter des fonctionnalités d’échange sur des dizaines de portefeuilles et d’applis différents, au lieu d’être verrouillé sur une seule interface que tout le monde est forcé d’utiliser. Mais la même ouverture signifie aussi que, dans de nombreux cas, le nombre affiché pour vous est passé par une couche « business » avec ses propres incitations avant d’atteindre votre écran, et prétendre le contraire ne vous protège pas réellement contre l’écart que cette couche peut introduire.
Le remède n’est pas la paranoïa envers chaque intégrateur. C’est simplement se rappeler que « le devis (quote) » et « le prix du marché brut (raw market price) » ne sont pas toujours la même phrase.
Une fois que vous savez quoi chercher, cet écart cesse d’être invisible, et un devis ne devient plus quelque chose que vous acceptez au pied de la lettre — ça devient quelque chose que vous pouvez réellement évaluer, dans ses propres termes honnêtes.
❓ Questions fréquemment posées
Pourquoi deux applis afficheraient-elles des prix différents pour le même swap via STON.fi ? Différents intégrateurs peuvent appliquer leurs propres markups, spreads ou frais de parrainage en plus de la même liquidité sous-jacente avant d’afficher le devis final. C’est pourquoi des transactions identiques, routées via la même infrastructure, peuvent donner des nombres différents selon les applis.
Est-ce mal pour un portefeuille ou une appli de prendre des frais sur des échanges (swaps) ? Pas nécessairement. Concevoir et maintenir une appli a un coût réel, et des frais annoncés, raisonnables, constituent un modèle de revenus légitime. La distinction importante, c’est la transparence — de savoir si ces frais sont clairement divulgués plutôt que « cuisinés » discrètement dans un taux défavorable.
Comment savoir si un devis inclut un markup d’intégrateur caché ? Comparez le même trade sur quelques interfaces différentes, y compris directement l’application officielle de STON.fi, et vérifiez si l’appli divulgue explicitement un frais de swap dans son interface ou sa documentation.
Est-ce que ça affecte autant les petits trades que les gros ? Pas en termes absolus. Un petit markup en pourcentage est souvent négligeable sur un petit trade, mais peut représenter de l’argent significatif sur un gros trade. C’est pourquoi vérifier plusieurs sources compte davantage quand la taille du trade augmente.
$BTC
