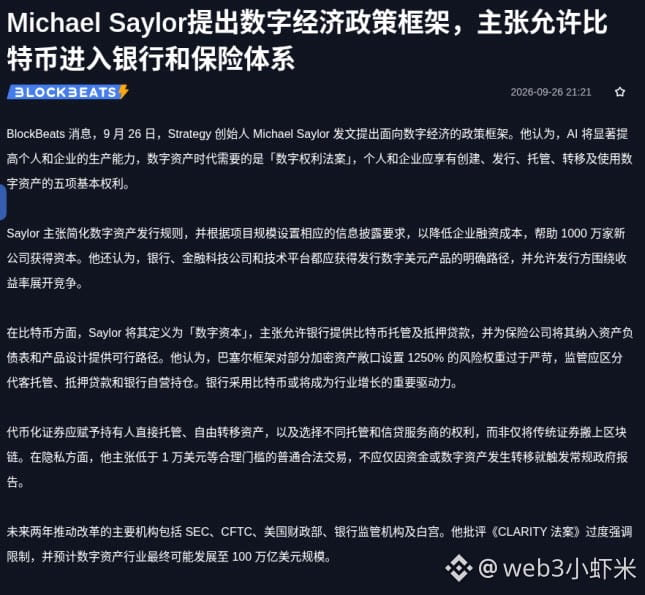
Vibrations de la réglementation : Michael Saylor a publié un article intitulé « Recommandations politiques pour la prospérité de l’économie numérique », rassemblant l’ensemble du cadre d’idées récent : le cœur est la « Digital Rights Bill » (Loi sur les droits numériques) : créer, émettre, héberger, transférer, utiliser ces cinq éléments.
Concernant le Bitcoin, il le définit comme un « capital numérique » : il soutient que les banques peuvent assurer le custody et accorder des crédits adossés, dans des règles clairement définies, et que l’assurance peut aussi intégrer le BTC au bilan et dans la conception de produits. Il pointe aussi du doigt le traitement de Bâle : pour une partie de l’exposition aux crypto, le coefficient de risque de 1250 % est trop sévère ; le régulateur devrait distinguer les catégories selon le custody / les prêts sur collatéral / la détention en compte propre.
D’autres points sont tout aussi explicites : les produits en dollars numériques permettraient aux banques, aux fintechs et aux plateformes technologiques de se livrer une concurrence sur les taux de rendement ; les titres tokenisés devraient permettre aux détenteurs de les conserver eux-mêmes et de les transférer librement, plutôt que de se contenter de transposer les titres traditionnels sur la chaîne. Il critique « CLARITY » pour son approche trop restrictive, et met l’accent sur la dynamique des deux prochaines années : la progression de la SEC, de la CFTC, du Trésor et des autorités de supervision bancaires.
$BTC #比特币 #监管