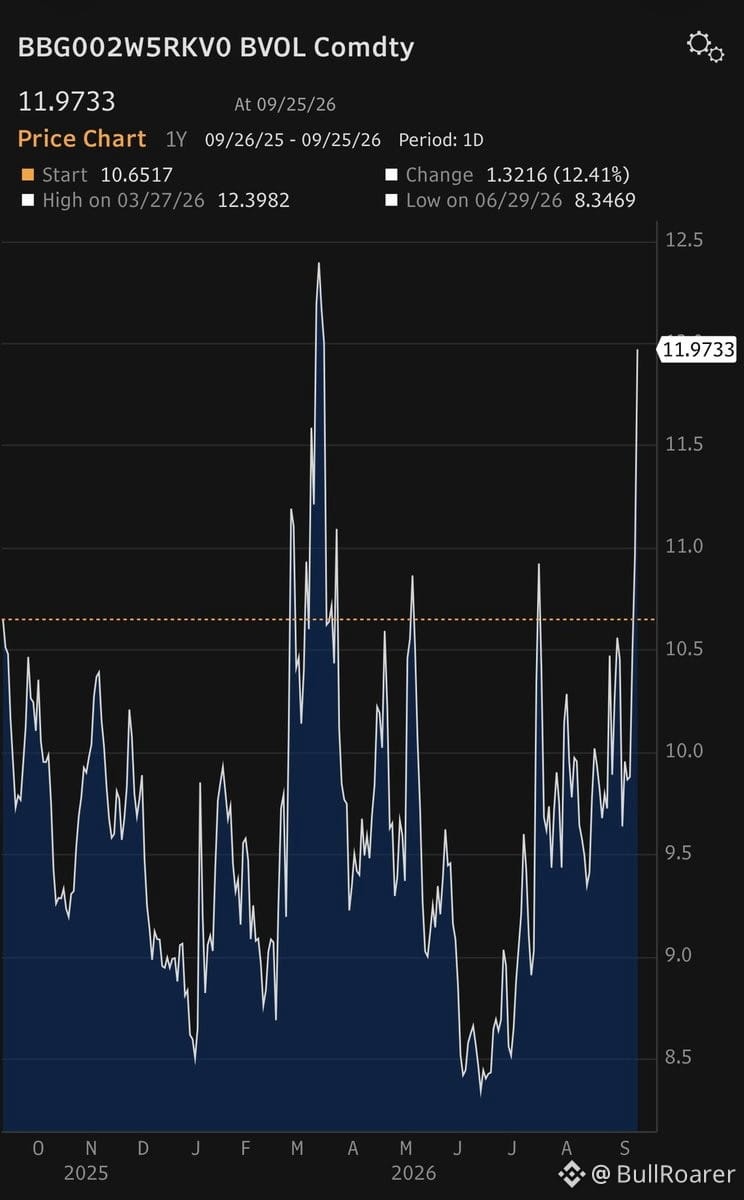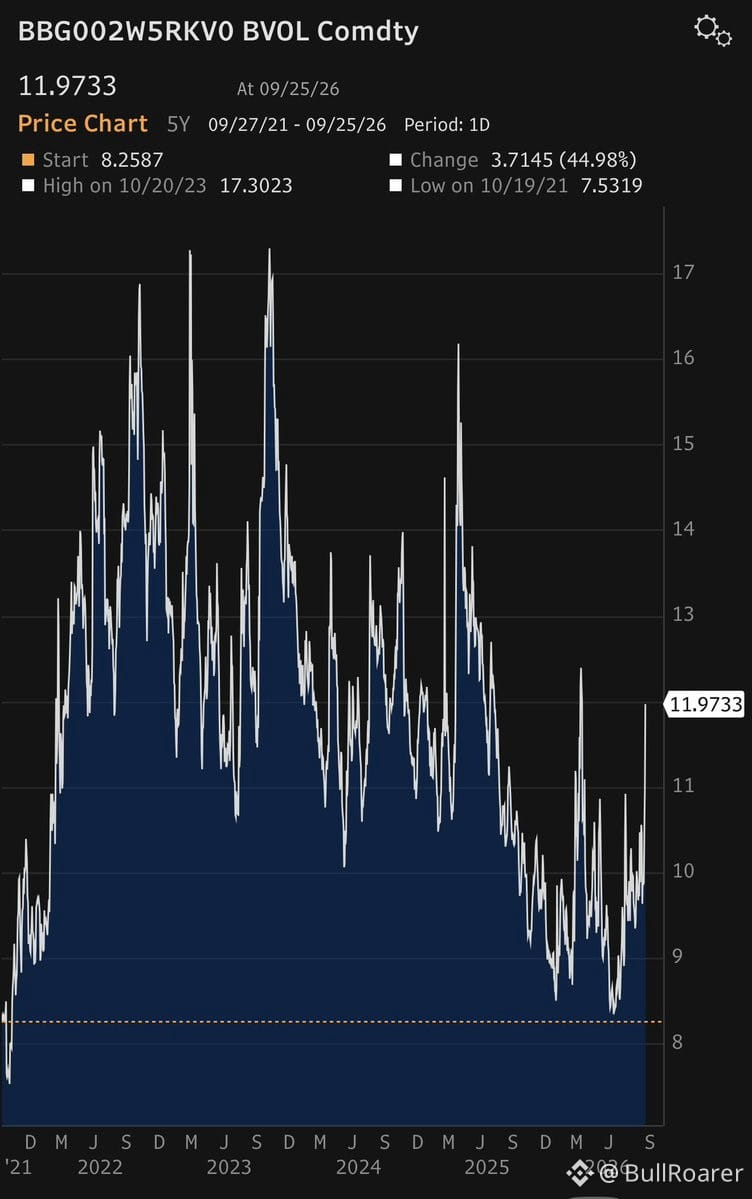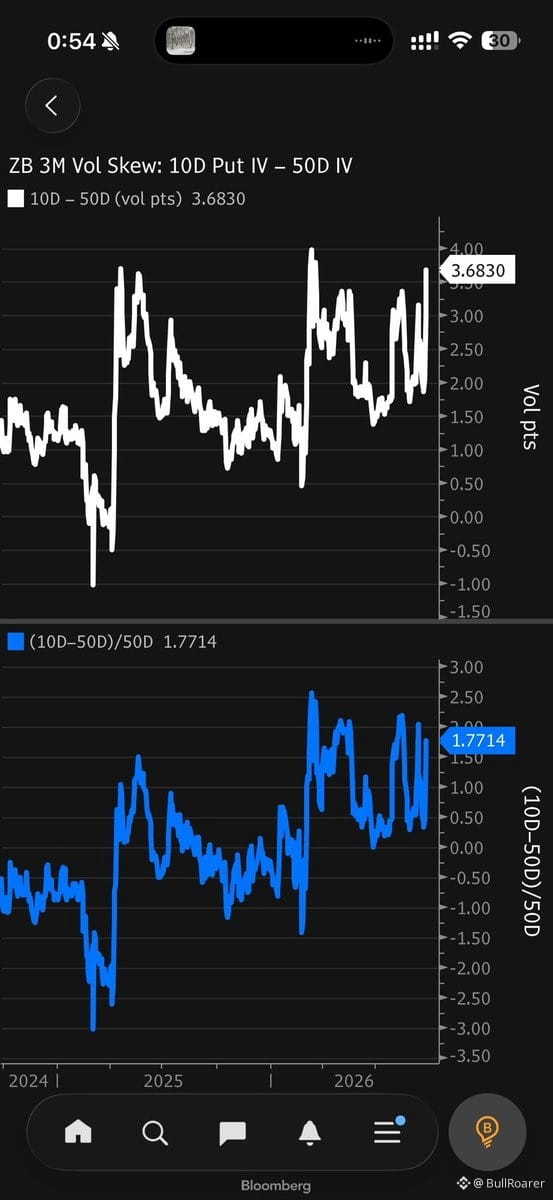
La volatilité des T-bills et le skew augmentent. La structure a l’air propre pour vendre des spreads de put + acheter du vega d’un call : ici, on est en short vol alors qu’elle est au prix demandé.
La volatilité à échéance plus longue n’est toutefois pas encore trop tendue. Ce n’est pas un signal criant, mais un bon rapport risque/rendement si vous dosez correctement.
La volatilité à échéance plus longue n’est toutefois pas encore trop tendue. Ce n’est pas un signal criant, mais un bon rapport risque/rendement si vous dosez correctement.