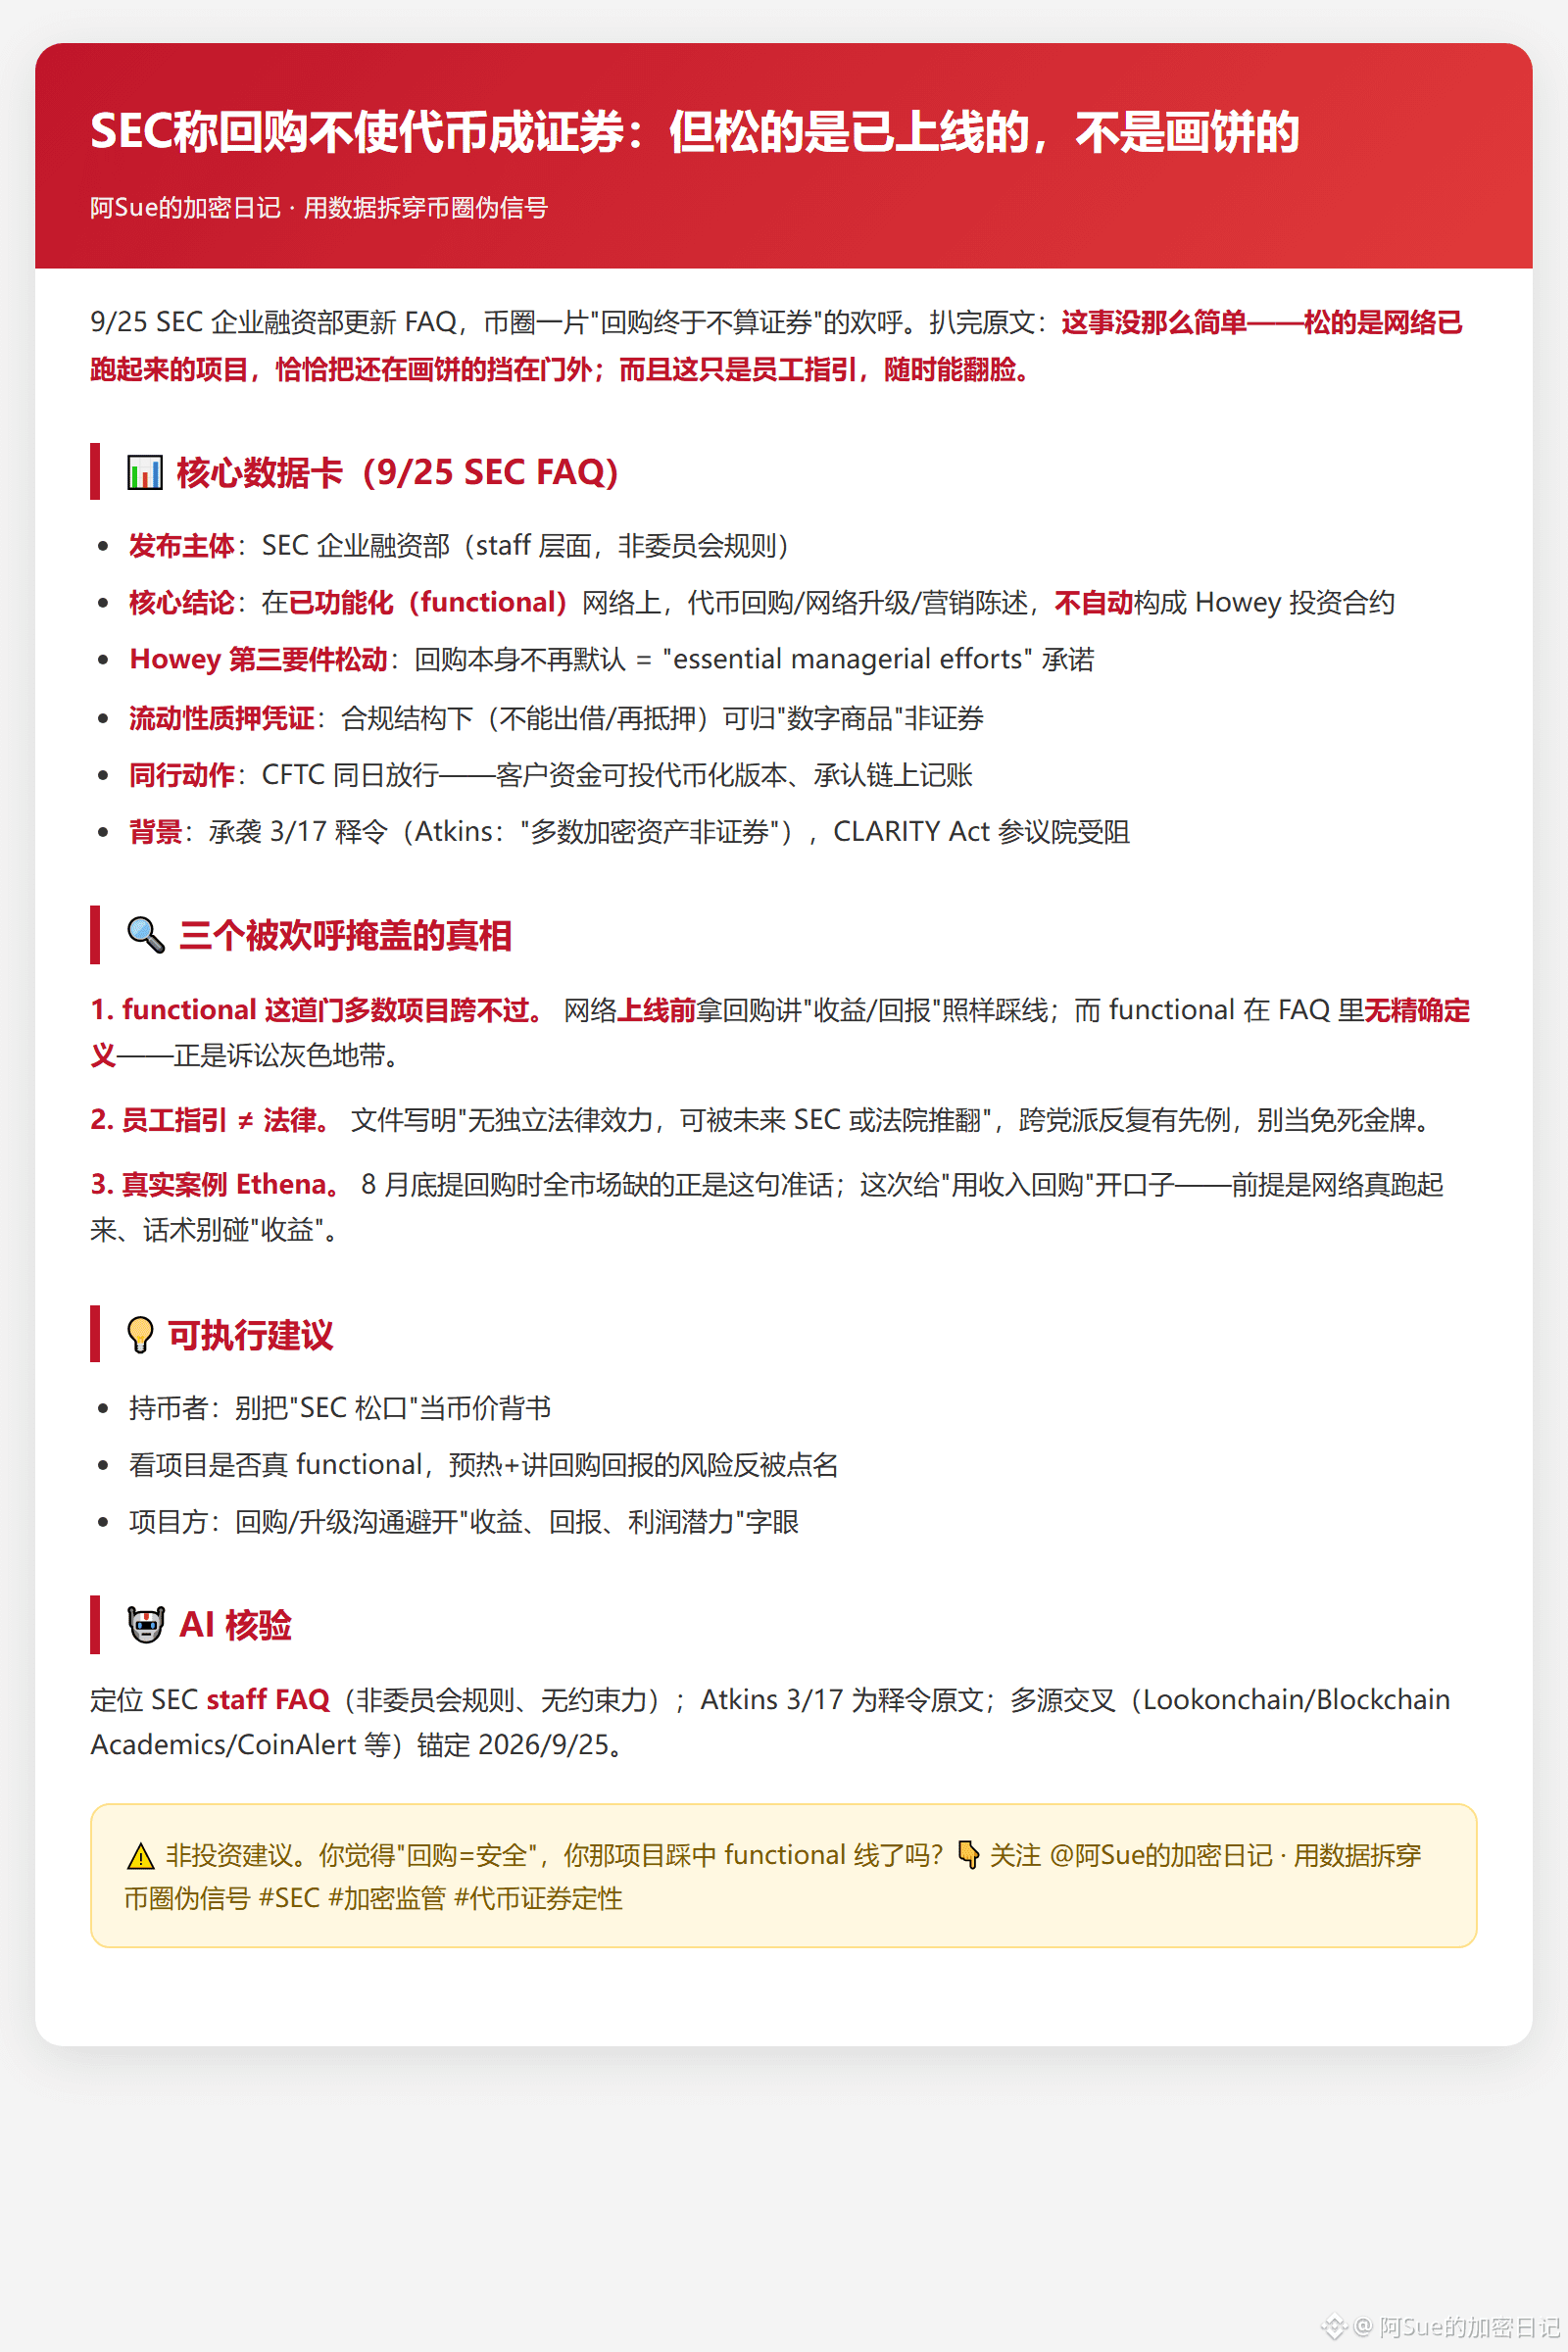
#sec称回购与升级不必然使代币成证券 mais ce qui est déjà en ligne n’est pas un « plan sur la comète »
Mise à jour FAQ du département financement d’entreprise de la SEC au 9/25 : dans le monde des cryptos, on applaudit « le rachat ne compte enfin plus comme un titre ». Après avoir disséqué le texte original, la conclusion est la suivante : ce n’est pas aussi simple.
📊 Faits essentiels
Sur un réseau **déjà fonctionnel (functional)**, les rachats de tokens, les mises à niveau du réseau et les déclarations marketing ne constituent pas automatiquement des contrats d’investissement au sens d’Howey. Le 3e critère d’Howey (« efforts managériaux clés ») n’est plus déclenché par défaut par des preuves de mise en jeu à liquidité (LST) rendues via le rachat. Dans une structure conforme (l’émetteur ne peut pas prêter/re-gager), on peut l’attribuer à de la « marchandise numérique » plutôt qu’à un titre. Le même jour, la CFTC laisse passer : les fonds des clients peuvent être investis dans « des versions tokenisées d’actifs déjà approuvés ». Contexte comptable on-chain : héritage de la directive du 3/17 (Atkins : « la plupart des actifs crypto ne sont pas des titres »). Le CLARITY Act est bloqué au Sénat
🔍 Trois vérités que les applaudissements ont occultées
La porte « functional » est difficile à franchir pour la plupart des projets : avant la mise en ligne du réseau, parler de rachats pour « gains/retours » fait déjà franchir la ligne. Et la FAQ « functional » ne définit pas avec précision — c’est précisément la zone grise où les documents sont interprétés. Le guide du personnel (employees) ≠ la loi : le document précise « aucune force juridique indépendante, pouvant être renversée par une SEC future ou par un tribunal ». Il existe des précédents, et cela a été débattu à répétition de manière bipartisane : ne considérez pas ça comme une carte d’immunité.
Exemple réel : Ethena. En fin août, quand elle a évoqué des rachats, ce qui manquait à tout le marché, c’était précisément cette phrase engageante. Là, on ouvre une brèche structurelle pour les « rachats financés par les revenus » — à condition que le réseau tourne réellement et que le discours n’effleure pas des termes comme « rendement » ou « gains »
💡 Recommandation
Pour les détenteurs de tokens : ne prenez pas « la SEC assouplit » comme un sceau de validation du prix ; vérifiez si le projet est réellement « functional ». Et les risques : ceux qui préparent et parlent de rachats comme rendement sont justement visés. Pour les équipes de projet : lors des communications sur rachats/mises à niveau, évitez les mots « rendement », « retours », « potentiel de profit »
🤖 Vérification : repérer la FAQ du personnel SEC (pas des règles de la Commission, sans effet contraignant) ; le 3/17 Atkins correspond au texte de la directive ; recoupement multi-sources (Lookonchain / Blockchain Academics / CoinAlert, etc.) ancrant à la date 2026/9/25.
⚠️ Ceci n’est pas un conseil en investissement. Si vous pensez « rachat = sécurité », votre projet a-t-il déjà franchi la ligne « functional » ?