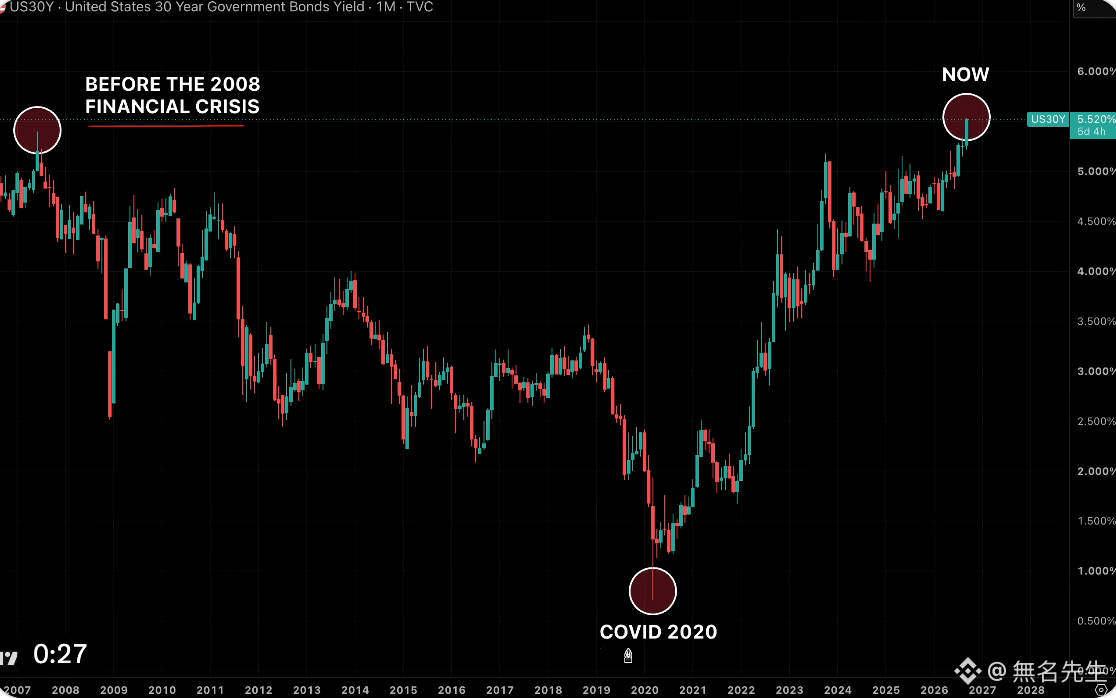
🚨 Ceci n’est pas normal.
Le rendement des bons du Trésor américain à 30 ans vient juste d’atteindre 5,52%, un plus haut depuis 2004.
Et la situation ne fait qu’empirer chaque jour.
Le Trésor a élargi d’un facteur trois le volume des mises en pension de long terme à 6 milliards de dollars, mais les rendements continuent quand même de grimper.
Le problème est simple : qui va acheter la prochaine vague de dette américaine ?
Les rendements des obligations japonaises ont déjà dépassé 3% : les investisseurs japonais ont vendu environ 3 000 milliards de yens d’obligations étrangères cette année.
La Chine réduit aussi sa position : la détention de bons du Trésor américain est passée d’environ 696 milliards de dollars à 618 milliards sur un an.
Les hedge funds deviennent de plus en plus des acheteurs importants, mais leur logique est différente de celle des banques centrales.
Les banques centrales achètent des bons du Trésor parce qu’elles ont besoin de réserves ; les hedge funds achètent parce que la transaction est rentable.
Dès que ce n’est plus rentable, ils partent.
Cela signifie que les acheteurs à la marge sont de plus en plus sensibles au prix.
Si le rendement à 30 ans continue de monter, l’impact ne restera pas limité au marché obligataire.
Actions, immobilier, #BTC : tous les actifs doivent être réévalués.
Le rendement des bons du Trésor américain à 30 ans vient juste d’atteindre 5,52%, un plus haut depuis 2004.
Et la situation ne fait qu’empirer chaque jour.
Le Trésor a élargi d’un facteur trois le volume des mises en pension de long terme à 6 milliards de dollars, mais les rendements continuent quand même de grimper.
Le problème est simple : qui va acheter la prochaine vague de dette américaine ?
Les rendements des obligations japonaises ont déjà dépassé 3% : les investisseurs japonais ont vendu environ 3 000 milliards de yens d’obligations étrangères cette année.
La Chine réduit aussi sa position : la détention de bons du Trésor américain est passée d’environ 696 milliards de dollars à 618 milliards sur un an.
Les hedge funds deviennent de plus en plus des acheteurs importants, mais leur logique est différente de celle des banques centrales.
Les banques centrales achètent des bons du Trésor parce qu’elles ont besoin de réserves ; les hedge funds achètent parce que la transaction est rentable.
Dès que ce n’est plus rentable, ils partent.
Cela signifie que les acheteurs à la marge sont de plus en plus sensibles au prix.
Si le rendement à 30 ans continue de monter, l’impact ne restera pas limité au marché obligataire.
Actions, immobilier, #BTC : tous les actifs doivent être réévalués.