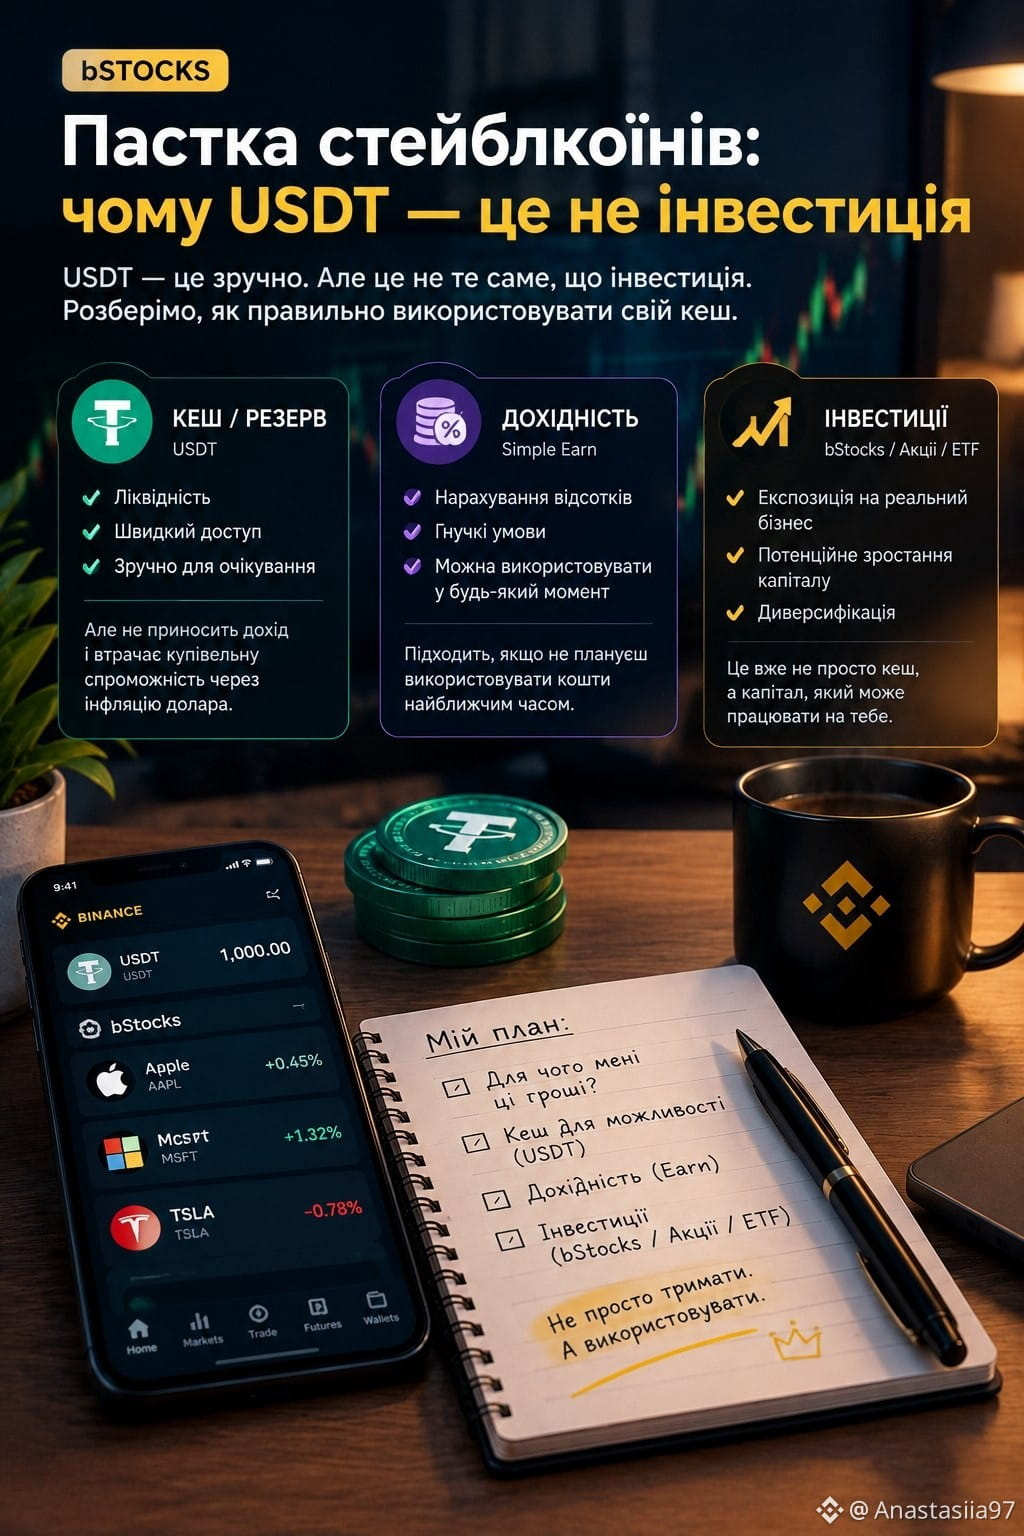
Piège des stablecoins : pourquoi l'USDT n'est pas un investissement
Il y a une erreur que j’ai moi-même faite longtemps.
Quand le marché baisse, il semble logique de tout convertir en USDT et d’attendre un meilleur moment.
Et c’est effectivement pratique.
Mais il y a un point à noter : 1 000 $ en USDT, dans un an, resteront à peu près 1 000 $ en valeur nominale. Pourtant, à cause de l’inflation, le pouvoir d’achat du dollar diminue progressivement.
Autrement dit, l’USDT est un excellent outil pour attendre.
Mais ce n’est pas la même chose qu’un investissement.
C’est pourquoi j’ai commencé à séparer pour moi deux choses :
L’ARGENT POUR AVOIR DE LA MARGE
→ USDT
→ liquidités
→ utilisables rapidement pour acheter
LE CAPITAL POUR LE LONG TERME
→ actions / ETF
→ exposition à d’autres types d’actifs
→ croissance potentielle, mais aussi risque de baisse
Et si les USDT restent simplement là et que je ne prévois pas de les utiliser dans un avenir proche, il y a encore une troisième option : Simple Earn.
Autrement dit, maintenant je ne pense plus :
« L’USDT, c’est mal, il faut acheter quelque chose d’urgence ».
Je pense :
« À quoi me servent ces fonds maintenant ? »
S’il s’agit d’une réserve pour un achat à venir — je garde la liquidité.
Si c’est un capital à long terme — je regarde d’autres actifs.
Si je fais juste de l’attente — j’envisage des options Earn.
Car la question la plus importante n’est pas « quel taux est le plus élevé pour le moment ? ».
Mais « de quoi ai-je besoin pour cet argent ? »