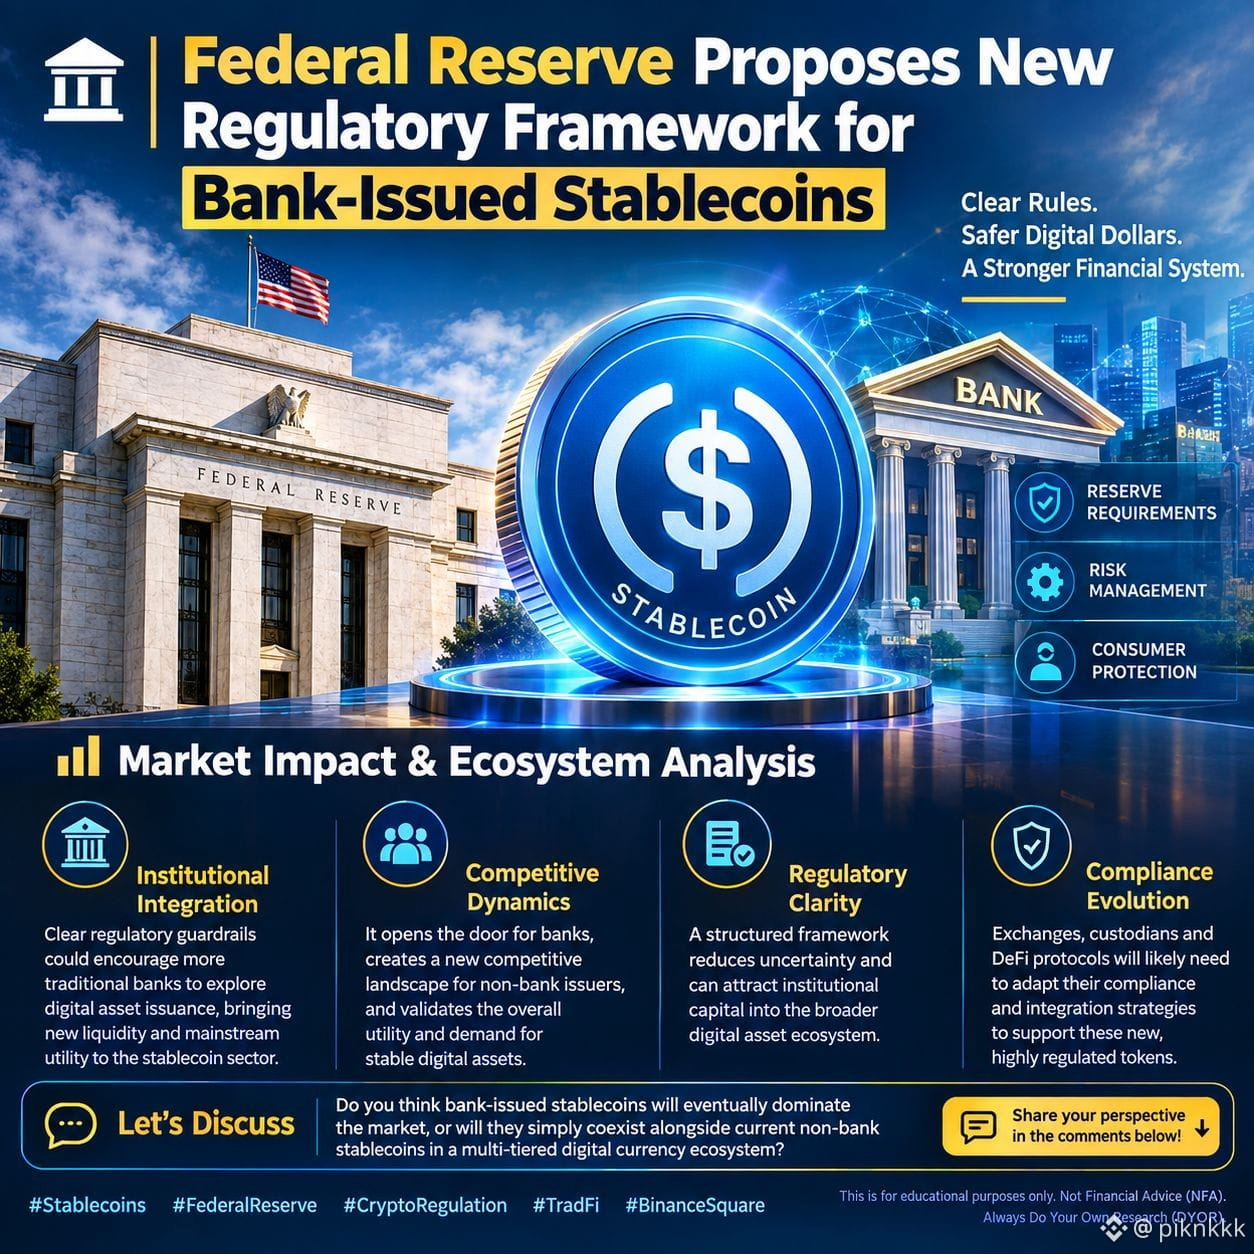
#fedproposesrulesforbankissuedstablecoins 🏦 La Réserve fédérale propose un nouveau cadre réglementaire pour les stablecoins adossés à des banques
La Réserve fédérale américaine a officiellement sollicité des commentaires du public concernant un cadre réglementaire complet pour les émetteurs de stablecoins de paiement supervisés par les banques. Il s’agit d’une étape décisive vers plus de clarté institutionnelle dans le domaine des actifs numériques.
Actualités clés
Dans le cadre des règles proposées liées à la mise en œuvre continue de la loi GENIUS, la Fed a énoncé des lignes directrices claires pour l’émission de stablecoins réglementés [10]
1:1 Stablescoins adossés à des actifs doivent être entièrement garantis par des actifs liquides de haute qualité tels que des bons du Trésor américain à court terme [10]
📊 Exigences de capital par paliers Le capital lié au risque opérationnel est ajusté en fonction du volume de circulation (2 % pour les premiers 20 Md$, 1,5 % pour les 30 Md$ suivants et 1 % pour les volumes dépassant 50 Md$) [7]
Rachat strict & reporting Les émetteurs doivent répondre aux demandes de rachat sous deux jours ouvrés et fournir des rapports mensuels de réserves vérifiés par des auditeurs [7]
Demandes bancaires sur mesure Un processus formalisé permettant aux banques supervisées par la Fed de demander l’émission de stablecoins via des filiales, nécessitant des plans d’affaires détaillés et des divulgations financières [10]
📈 Impact sur le marché
Cette proposition apporte une clarté réglementaire très attendue à l’écosystème des actifs numériques. En établissant des exigences standardisées de gestion des risques et de réserves, elle est susceptible de renforcer la confiance institutionnelle dans les stablecoins réglementés adossés à des banques. Toutefois, le niveau élevé de conformité pourrait aussi accélérer la consolidation du marché au profit d’institutions financières traditionnelles mieux capitalisées, tout en mettant au défi les plus petits émetteurs non bancaires à s’adapter.
Rejoignez la discussion
Pensez-vous que les stablecoins émis par des banques réussiront à faire le pont entre la finance traditionnelle (TradFi) et la finance décentralisée (DeFi), ou bien que des exigences réglementaires strictes étoufferont l’innovation ? Partagez vos réflexions ci-dessous
#Stablecoins #FederalReserve #CryptoRegulation #TradFi #BinanceSquare
Ceci est uniquement à des fins éducatives. Aucun conseil financier (NFA). Faites toujours vos propres recherches (DYOR).
$SAGA $LSK
La Réserve fédérale américaine a officiellement sollicité des commentaires du public concernant un cadre réglementaire complet pour les émetteurs de stablecoins de paiement supervisés par les banques. Il s’agit d’une étape décisive vers plus de clarté institutionnelle dans le domaine des actifs numériques.
Actualités clés
Dans le cadre des règles proposées liées à la mise en œuvre continue de la loi GENIUS, la Fed a énoncé des lignes directrices claires pour l’émission de stablecoins réglementés [10]
1:1 Stablescoins adossés à des actifs doivent être entièrement garantis par des actifs liquides de haute qualité tels que des bons du Trésor américain à court terme [10]
📊 Exigences de capital par paliers Le capital lié au risque opérationnel est ajusté en fonction du volume de circulation (2 % pour les premiers 20 Md$, 1,5 % pour les 30 Md$ suivants et 1 % pour les volumes dépassant 50 Md$) [7]
Rachat strict & reporting Les émetteurs doivent répondre aux demandes de rachat sous deux jours ouvrés et fournir des rapports mensuels de réserves vérifiés par des auditeurs [7]
Demandes bancaires sur mesure Un processus formalisé permettant aux banques supervisées par la Fed de demander l’émission de stablecoins via des filiales, nécessitant des plans d’affaires détaillés et des divulgations financières [10]
📈 Impact sur le marché
Cette proposition apporte une clarté réglementaire très attendue à l’écosystème des actifs numériques. En établissant des exigences standardisées de gestion des risques et de réserves, elle est susceptible de renforcer la confiance institutionnelle dans les stablecoins réglementés adossés à des banques. Toutefois, le niveau élevé de conformité pourrait aussi accélérer la consolidation du marché au profit d’institutions financières traditionnelles mieux capitalisées, tout en mettant au défi les plus petits émetteurs non bancaires à s’adapter.
Rejoignez la discussion
Pensez-vous que les stablecoins émis par des banques réussiront à faire le pont entre la finance traditionnelle (TradFi) et la finance décentralisée (DeFi), ou bien que des exigences réglementaires strictes étoufferont l’innovation ? Partagez vos réflexions ci-dessous
#Stablecoins #FederalReserve #CryptoRegulation #TradFi #BinanceSquare
Ceci est uniquement à des fins éducatives. Aucun conseil financier (NFA). Faites toujours vos propres recherches (DYOR).
$SAGA $LSK