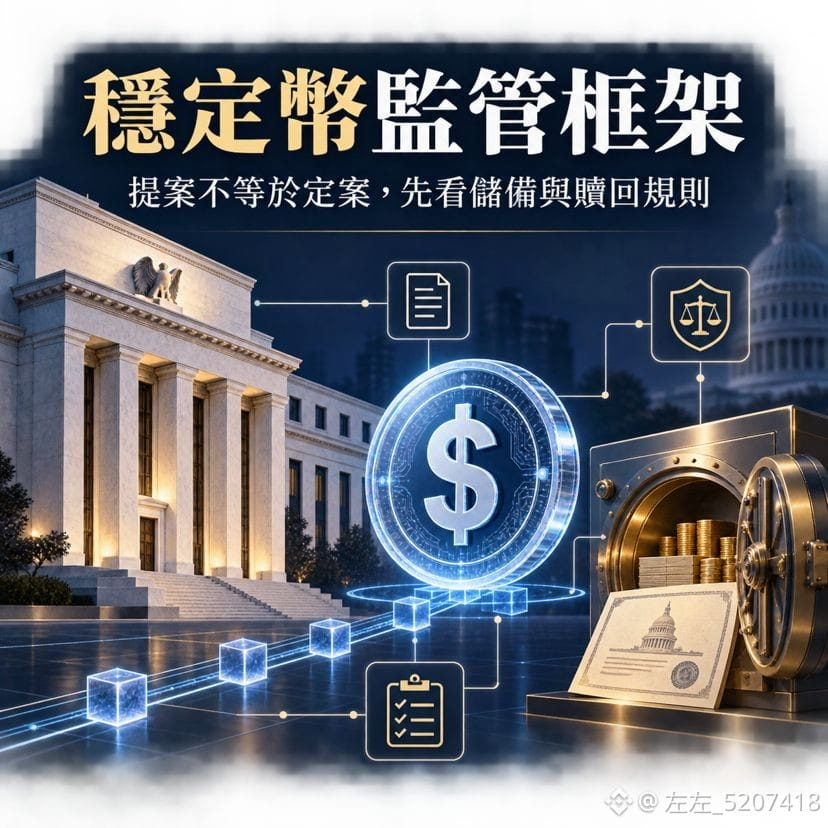
Les stablecoins passent d’un « produit natif de la crypto » vers un cadre réglementaire bancaire officiel.
La Réserve fédérale propose deux ensembles de mesures de surveillance pour les stablecoins de paiement. Elle exige que les émetteurs placés sous sa supervision soutiennent pleinement les tokens par des actifs très liquides de court terme, tels que des bons du Trésor américain, et qu’ils mettent en place des normes pour la gestion du capital, des risques et la conservation des actifs de réserve. Pour qu’une banque émette des stablecoins via une filiale, elle doit également soumettre un plan d’affaires et des informations financières en vue d’obtenir l’approbation.
L’enjeu n’est pas seulement que la réglementation se durcit : la voie menant à l’émission officielle de stablecoins par des banques américaines se dessine progressivement. À l’avenir, la concurrence pourrait se déplacer de « quelle pièce a la plus grande taille » vers la transparence des réserves, l’efficacité du rachat, la liquidité et l’accès via les canaux bancaires.
Pour $USDT et $USDC, ce n’est pas un bouton immédiat « haussier » ou « baissier ». En outre, la proposition ne concerne que les émetteurs soumis à la supervision de la Réserve fédérale ; on ne peut donc pas l’interpréter directement comme l’application immédiate des nouvelles règles aux stablecoins existants.
Ensuite, trois points à surveiller :
* Quels actifs de réserve les règles officielles autorisent, et si les exigences de capital augmentent les coûts d’émission.
* Est-ce que des banques américaines lancent de nouveaux stablecoins de paiement et que cela modifie leur part de marché.
* Les normes de rachat et de divulgation des réserves : deviendront-elles de nouveaux critères de choix pour le marché.
Le cœur des stablecoins n’est pas la hausse, mais la capacité à maintenir durablement l’ancrage, à préserver la liquidité et à permettre des rachats sans heurts. Ferez-vous davantage confiance aux stablecoins émis par des banques, ou aux leaders actuels nés de l’écosystème crypto ?
#stablecoin #CryptoRegulation
La Réserve fédérale propose deux ensembles de mesures de surveillance pour les stablecoins de paiement. Elle exige que les émetteurs placés sous sa supervision soutiennent pleinement les tokens par des actifs très liquides de court terme, tels que des bons du Trésor américain, et qu’ils mettent en place des normes pour la gestion du capital, des risques et la conservation des actifs de réserve. Pour qu’une banque émette des stablecoins via une filiale, elle doit également soumettre un plan d’affaires et des informations financières en vue d’obtenir l’approbation.
L’enjeu n’est pas seulement que la réglementation se durcit : la voie menant à l’émission officielle de stablecoins par des banques américaines se dessine progressivement. À l’avenir, la concurrence pourrait se déplacer de « quelle pièce a la plus grande taille » vers la transparence des réserves, l’efficacité du rachat, la liquidité et l’accès via les canaux bancaires.
Pour $USDT et $USDC, ce n’est pas un bouton immédiat « haussier » ou « baissier ». En outre, la proposition ne concerne que les émetteurs soumis à la supervision de la Réserve fédérale ; on ne peut donc pas l’interpréter directement comme l’application immédiate des nouvelles règles aux stablecoins existants.
Ensuite, trois points à surveiller :
* Quels actifs de réserve les règles officielles autorisent, et si les exigences de capital augmentent les coûts d’émission.
* Est-ce que des banques américaines lancent de nouveaux stablecoins de paiement et que cela modifie leur part de marché.
* Les normes de rachat et de divulgation des réserves : deviendront-elles de nouveaux critères de choix pour le marché.
Le cœur des stablecoins n’est pas la hausse, mais la capacité à maintenir durablement l’ancrage, à préserver la liquidité et à permettre des rachats sans heurts. Ferez-vous davantage confiance aux stablecoins émis par des banques, ou aux leaders actuels nés de l’écosystème crypto ?
#stablecoin #CryptoRegulation