Le marché obligataire lance un avertissement : le bitcoin et les actions américaines n’ont pas encore enregistré de mouvement.
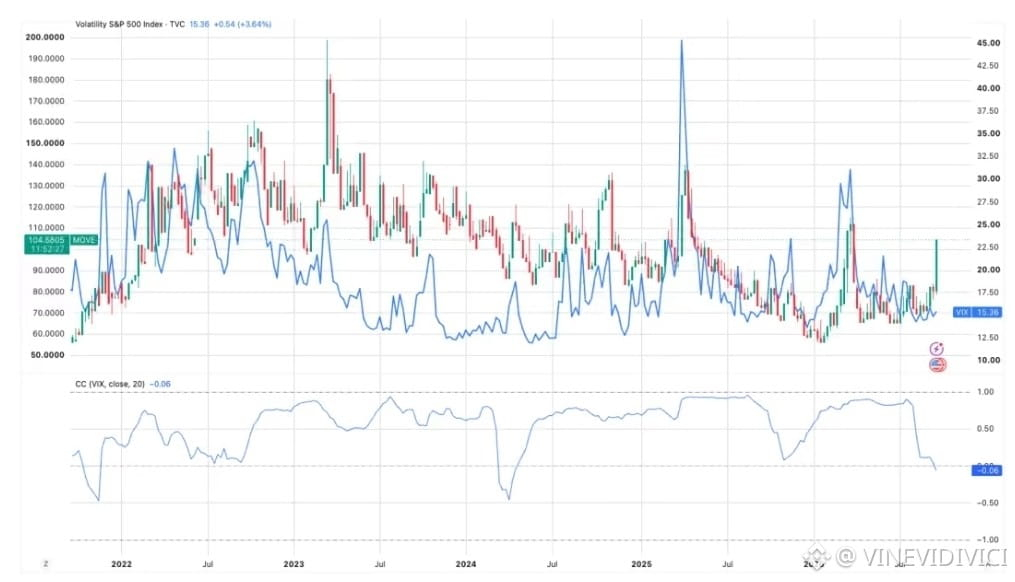
L’indice MOVE, qui mesure la volatilité attendue sur le marché américain des bons du Trésor, a bondi, passant d’environ 80 mardi à 104 jeudi, soit son plus haut niveau depuis mars, lorsqu’il avait atteint 199, d’après la source de données CoinDesk
L’indice d’implicite de volatilité du bitcoin sur 30 jours annualisé de Volmex, BVIV, reste modéré, autour de 37, proche de son plus bas depuis le début de l’année (35). L’indice reflète les anticipations des traders d’options sur le bitcoin concernant la volatilité des prix sur une période de quatre semaines. Dans le même temps, le Cboe VIX, qui suit la volatilité attendue sur le S&P 500, oscille près de son plus bas annuel à 14. Aucun des deux marchés ne montre la même demande de volatilité
La divergence indique une solidité sous-jacente du bitcoin et des actions. Une volatilité plus élevée sur les bons du Trésor, qui soutiennent la finance mondiale et la création de crédit, tend généralement à resserrer les conditions financières et à décourager la prise de risque sur les marchés financiers.
La divergence intervient alors que les rendements des obligations gouvernementales montent dans le monde entier. La guerre au Moyen-Orient a fait grimper les prix du pétrole et du diesel, compliquant les perspectives d’inflation et soulevant des questions sur la nécessité pour les banques centrales de resserrer encore leur politique. Le rendement des bons du Trésor américain à 10 ans a brièvement atteint 5,2 % jeudi avant de redescendre à 5,163 %.
La dernière fois que le MOVE se situait à un niveau comparable en mars, le S&P 500 se trouvait près de 6 350. Il est depuis monté à 7 704, soit environ +21 %. Toutefois, les traders obligataires paient désormais nettement plus cher une protection contre les variations des taux d’intérêt.
Sur une fenêtre de 20 jours, la corrélation entre le VIX et le MOVE est passée à −0,06, devenant négative pour la première fois depuis avril 2024, même si cette lecture reste proche de zéro. La corrélation entre le BVIV et le MOVE est plus clairement négative à −0,37, l’une des plus faibles observations sur des années. Alors que la volatilité obligataire a augmenté, la volatilité attendue du bitcoin est restée proche de son plus bas annuel
#S&P500 $MOVE #Cboe $VIV.US
#BTC☀