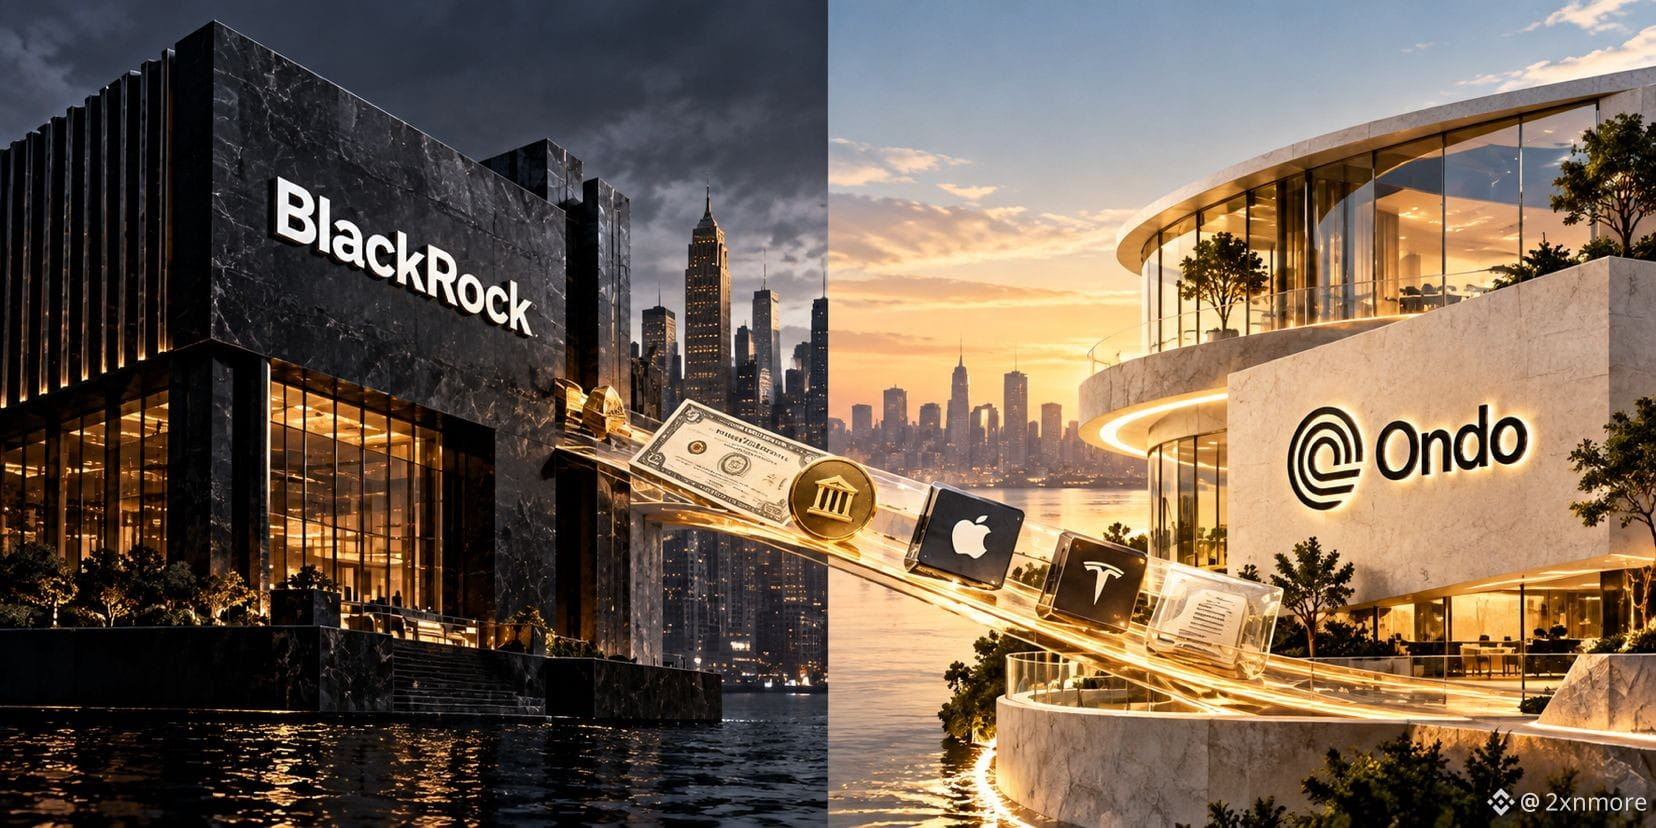
BlackRock n’a pas déposé de fonds on-chain.
Il a vendu à Ondo une recette, a conservé un conflit d’intérêts dans les notes de bas de page, et n’a pris aucune responsabilité envers les personnes qui détiennent le jeton.
Le marché a entendu « les portefeuilles de BlackRock comme un jeton ». Lisez le produit.
BlackRock a fourni un modèle non discrétionnaire. Un mix cible sur une diapositive. Pas un mandat, pas un fonds, pas une relation de client.
Ondo fait le travail réel : il met en œuvre le modèle, émet le jeton, négocie le panier, effectue le rééquilibrage, et perçoit les frais.
BlackRock précise clairement ce qu’il n’est pas.
Ni le conseiller.
Ni le gestionnaire.
Ni le sponsor.
Il n’a aucune obligation envers les détenteurs de jetons et ne fait aucune promesse selon laquelle le portefeuille suivrait même le modèle.
Le point le plus souvent manqué : BlackRock peut placer ses propres fonds dans ces modèles et être rémunéré lorsqu’ils sont détenus. La divulgation mentionne cet incitatif.
À présent, regardez ce que vous détenez.
Pas les actions.
Aucun droit de vote.
Aucune part de fonds.
Vous obtenez une exposition au panier tokenisé d’Ondo via un titre distinct d’Ondo, avec des frais quotidiens, des coûts de création et de rachat, et un spread.
La nouveauté ne tient pas au logo. Elle tient au fait que l’ensemble est un jeton. Il peut servir de collatéral, se placer sous une position en perps, ou devenir un élément constitutif du « portefeuille de tout » d’Ondo.
Donc la question autour du $ONDO est plus tranchante que « est-ce haussier ».
Ondo facture maintenant le repas. Rien n’indique encore que ces frais reviennent au jeton.
Tant que l’activation du passage des frais n’est pas visible, ce n’est pas une preuve que $ONDO est devenu un gestionnaire d’actifs.
C’est une preuve qu’Ondo l’a fait.
Le marché célèbre la marque. Le produit est un accord de licence avec un robot de rééquilibrage.
Il a vendu à Ondo une recette, a conservé un conflit d’intérêts dans les notes de bas de page, et n’a pris aucune responsabilité envers les personnes qui détiennent le jeton.
Le marché a entendu « les portefeuilles de BlackRock comme un jeton ». Lisez le produit.
BlackRock a fourni un modèle non discrétionnaire. Un mix cible sur une diapositive. Pas un mandat, pas un fonds, pas une relation de client.
Ondo fait le travail réel : il met en œuvre le modèle, émet le jeton, négocie le panier, effectue le rééquilibrage, et perçoit les frais.
BlackRock précise clairement ce qu’il n’est pas.
Ni le conseiller.
Ni le gestionnaire.
Ni le sponsor.
Il n’a aucune obligation envers les détenteurs de jetons et ne fait aucune promesse selon laquelle le portefeuille suivrait même le modèle.
Le point le plus souvent manqué : BlackRock peut placer ses propres fonds dans ces modèles et être rémunéré lorsqu’ils sont détenus. La divulgation mentionne cet incitatif.
À présent, regardez ce que vous détenez.
Pas les actions.
Aucun droit de vote.
Aucune part de fonds.
Vous obtenez une exposition au panier tokenisé d’Ondo via un titre distinct d’Ondo, avec des frais quotidiens, des coûts de création et de rachat, et un spread.
La nouveauté ne tient pas au logo. Elle tient au fait que l’ensemble est un jeton. Il peut servir de collatéral, se placer sous une position en perps, ou devenir un élément constitutif du « portefeuille de tout » d’Ondo.
Donc la question autour du $ONDO est plus tranchante que « est-ce haussier ».
Ondo facture maintenant le repas. Rien n’indique encore que ces frais reviennent au jeton.
Tant que l’activation du passage des frais n’est pas visible, ce n’est pas une preuve que $ONDO est devenu un gestionnaire d’actifs.
C’est une preuve qu’Ondo l’a fait.
Le marché célèbre la marque. Le produit est un accord de licence avec un robot de rééquilibrage.